2. 【ライフコース別の年金月額】厚生年金期間が中心の男性は17万6793円、国民年金期間が中心の女性は6万1771円
では、ひとり暮らしの家計を支える年金は、現役時代の働き方によってどのくらい変わるのでしょうか。
厚生労働省が令和8年1月23日に公表した「令和8年度の年金額改定についてお知らせします」には、多様なライフコースに応じた年金額の概算が載っています。令和6年度に65歳になる人の加入期間や収入をもとに、経歴のタイプ別・男女別に、令和8年度の年金額を見積もった試算です。5つの類型は、いずれもその期間が中心で、20年以上ある人を想定しています。
2.1 厚生年金期間が中心の人の年金月額は、男性17万6793円・女性13万4640円
パターン①:男性・厚生年金中心の場合
年金月額の目安:17万6793円
- 平均厚生年金期間:39.8年
- 平均収入(賞与含む月額換算):50万9000円
- 基礎年金部分:6万9951円
- 厚生年金部分:10万6842円
パターン③:女性・厚生年金中心の場合
年金月額の目安:13万4640円
- 平均厚生年金期間:33.4年
- 平均収入(賞与含む月額換算):35万6000円
- 基礎年金部分:7万1881円
- 厚生年金部分:6万2759円
出所:【最新データ】老後の「ふつう」が分かる!65歳以上の平均貯蓄額と年金月額は?老後夫婦のリアルな生活費と家計収支を解説
厚生年金に長く加入していた人ほど、基礎年金に厚生年金が上乗せされるため、年金月額が多くなると考えられます。男性と女性の差には、加入していた期間や平均収入の違いが表れていると考えられます。
2.2 国民年金期間が中心の人の年金月額は6万円台、第3号被保険者期間が中心の女性は7万8249円
厚生労働省の同資料によると、国民年金(第1号被保険者)期間が中心の人の年金月額は、男性が6万3513円、女性が6万1771円です。会社員や公務員の配偶者として扶養されていた期間(第3号被保険者期間)が中心の女性は、7万8249円でした。
⑤の類型の基礎年金は、振替加算などを含めて6万9016円で、老齢基礎年金の満額(月7万608円)に近い金額です。一方、国民年金(第1号被保険者)期間が中心の2つの類型は、厚生年金の部分が1万4617円と8652円にとどまっています。
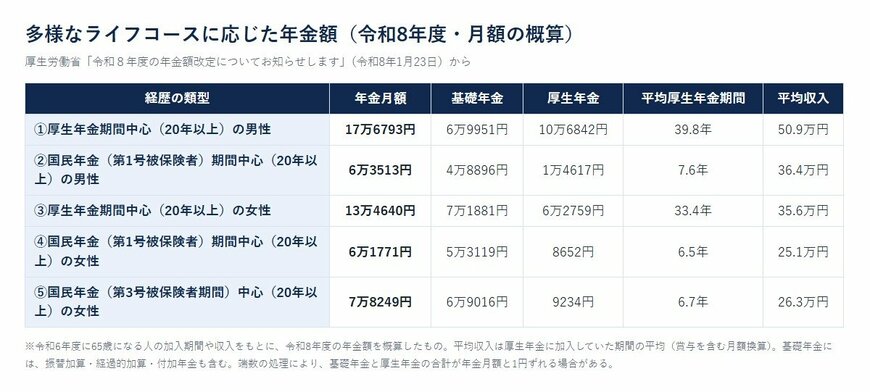
ひとり暮らしの場合、受け取る年金は自分1人分です。1章で見た65歳以上の単身無職世帯の生活費(消費支出は月14万8445円)と比べると、国民年金期間が中心の類型では、年金だけで毎月の生活費をまかなうのは難しい水準といえるでしょう。家計調査は2025年の実績、この試算は令和8年度の年金額の見積もりで、対象も違うため、あくまで目安として比べています。現役時代にどの制度にどのくらい加入していたかが、ひとり暮らしの老後の家計を左右しやすいと考えられます。
3. 【2026年度の年金額】国民年金の満額は月7万608円、厚生年金の標準的な年金額は夫婦2人分で23万7279円
公的年金の金額は、物価や賃金の動きを反映して、年度ごとに改定されています。
3.1 老齢基礎年金の満額は1人あたり月7万608円で、前年度から1300円の増加
厚生労働省の「令和8年度の年金額改定についてお知らせします」では、令和8年度の年金額について、前年度から基礎年金(国民年金)は1.9%、報酬比例部分(厚生年金)は2.0%の引き上げとなりました。老齢基礎年金の満額は1人分で月7万608円です。昭和31年4月1日以前生まれの人は、月7万408円になります。令和8年度は、名目手取り賃金変動率(2.1%)が物価変動率(3.2%)を下回ったため、賃金の伸びに合わせて改定されています。年金の引き上げ幅が物価の上がり方に届いていないため、ひとり暮らしの家計では、値上がりの影響を自分1人分の年金で受け止めることになると考えられます。
3.2 厚生年金の標準的な年金額は夫婦2人分で月23万7279円、前年度より4495円増
厚生年金の標準的な年金額は、男性が平均的な収入で40年間働いた場合に受け取り始める年金を、夫婦2人分の老齢基礎年金(満額)も含めて示したものです。この平均的な収入は、賞与を含めた月額に換算した平均標準報酬で45万5000円とされています。令和8年度は月23万7279円で、前年度より4495円増えました。
この標準的な年金額は夫婦2人分の金額のため、ひとり暮らしの家計とそのまま比べることはできません。改定によって年金の金額は少しずつ変わっていくため、自分の年金がいくらになったかは、手元の年金振込通知書で確かめておきたいところです。年金の金額が増えても、同じように生活費が上がれば、暮らしのゆとりは変わらないこともあるでしょう。
4. 【65歳を過ぎてからの働き方】週1〜3回の就労と幸福感の関係
年金だけでは毎月の赤字が出るなかで、65歳を過ぎても少し働くという選択肢を考える人もいるでしょう。働く頻度と暮らしの満足度の関係を調べた研究もあります。
4.1 週1〜3回働く高齢者は、3年後の幸福感や生活満足度が高い傾向
国立大学法人千葉大学が2026年10月8日に公表したリリースによると、同大学予防医学センターなどの研究チームが、要介護認定を受けていない65歳以上の人を対象に、働く頻度と3年後の健康や暮らしの状態との関連を46の指標で調べました。対象は、3回の調査に参加した25自治体の4万1758人などです。その結果、週1〜3回働いている人は、働いていない人に比べて、幸福感や生活満足度が高い傾向がみられたといいます。
4.2 週4回以上働く人は、趣味などの集まりへの参加が少ない傾向も
一方で、週4回以上働いている人では、スポーツや趣味の会といった集まりへの参加が少ない傾向も示されました。研究チームは、仕事の質や負荷、働く条件までは十分に把握できていないとしています。
この結果はあくまで関連を示したもので、働けば満足度が上がると言い切れるものではありません。体調や家族の事情などで、働くことが難しい人もいます。年金や貯蓄の状況とあわせて、無理のない範囲で、自分に合った働き方や人とのつながり方を考えてみてはいかがでしょうか。
5. 【ひとり暮らしの老後に向けて】年金の見込額と、1か月の支出を書き出す
平均の数字を、自分の数字に置きかえていきましょう。
5.1 ねんきん定期便とねんきんネットで、自分の年金見込額を確かめる
日本年金機構の案内によると、ねんきん定期便は毎年の誕生月に届き、50歳以上の人には老齢年金の種類と見込額が載っています。すでに年金を受け取っている人に届くのは、直近1年間に被保険者期間がある場合です。ねんきんネットでは、条件を自分で設定して、将来の見込額を試算することもできます。これから年金を受け取る人は、こうした書類やサービスで、自分1人分の年金がいくらになりそうかを見ておくとよいでしょう。すでに年金を受け取っている人は、年金振込通知書の振込額を1年分に直して見ておくと、1年の家計の見通しを立てやすくなります。
5.2 毎月の支出を費目ごとに書き出し、赤字が1年でいくらになるかを計算する
次に、毎月の支出を食費、住まい、光熱費、交際費などに分けて書き出し、年金の金額と比べてみましょう。足りない分があれば、1年でいくらになるのか、貯蓄からいつまで取り崩せそうかを計算します。ひとり暮らしでは、体調をくずしたときや住まいを変えるときの費用も、自分で備えておく必要があります。毎月の赤字とは別に、こうした大きな支出に使えるお金をいくら残しておくかを決めておくと、貯蓄の取り崩し方も考えやすくなるでしょう。そのうえで、働けるうちはどのくらい働くのか、住まいにかかる費用をどう考えるのかといった、これからの暮らし方も考えておくと、老後のマネープランを立てる手がかりになるでしょう。
6. まとめにかえて
まずは、ねんきん定期便やねんきんネット、年金振込通知書で、自分1人分の年金の金額を確かめておきましょう。次に、1か月の支出を書き出して年金と比べ、足りない分が1年でいくらになるかを計算します。そして、貯蓄の取り崩し方や働き方を含めて、これからの暮らしの計画を立てておきましょう。
65歳以上の単身無職世帯では毎月2万9980円の赤字が出ていますが、これは平均の数字で、年金の金額も支出の中身も人によって大きく違います。年金の金額は、現役時代の働き方によって大きく変わるため、自分の年金と支出を数字で並べてみることが、ひとり暮らしの老後を落ち着いて考える一歩になるのではないでしょうか。
参考資料
- 【最新データ】老後の「ふつう」が分かる!65歳以上の平均貯蓄額と年金月額は?老後夫婦のリアルな生活費と家計収支を解説
- 総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 日本年金機構「年金はいつ支払われますか。」
- 日本年金機構「大切なお知らせ、「ねんきん定期便」をお届けしています」
- 国立大学法人千葉大学「就労している高齢者は、幸福感が高く、死亡リスクも低い傾向に」
宮野 茉莉子