4. 【2027年2月15日の支払分から】年金の天引き(源泉徴収)の計算が変わる
年金額が一定以上ある人は、年金が振り込まれる前に所得税が差し引かれています。この天引き(源泉徴収)の計算が、2027年2月15日に支払われる年金から変わります。
2月の支払分は、2026年12月分と2027年1月分の2カ月分です。国税庁の資料では新しい控除額を2027年1月1日以後に支払う年金に使うとされているため、毎回の天引きにこの額が使われるのは2月の支払いが最初になります。
その前の2026年12月の支払いでは、1年分の天引きをまとめて計算し直す精算が行われます。精算のしくみは、この章の後半で説明します。
4.1 源泉徴収税額の計算式
日本年金機構によると、扶養親族等申告書を提出した人の天引き額は、次の式で計算されます。
- 源泉徴収税額=(年金支給額-社会保険料-各種控除額)×5.105%
ここでいう社会保険料は、年金から天引きされる介護保険料と国民健康保険料(または後期高齢者医療保険料)の合計です。各種控除額は、受給者のだれにでもある基礎的な控除に、配偶者控除などを足した額になります。
4.2 基礎的な控除は1カ月18万円に
今回引き上げられるのは、各種控除額のうち基礎的な控除の部分です。65歳以上で年金額が年242万円以下の人の場合、1カ月あたりの額は次のように変わります。
- 2026年10月の支払分まで:1カ月分の年金額×25%+10万5000円(17万5000円に満たないときは17万5000円)
- 2027年2月の支払分から:1カ月分の年金額×25%+11万円(18万円に満たないときは18万円)
あわせて、所得税が天引きされない年金額も引き上げられました。日本年金機構の案内では、2027年分は65歳以上で年214万円未満、65歳未満で年164万円未満であれば源泉徴収の対象になりません。
4.3 年金が月20万円の人の試算
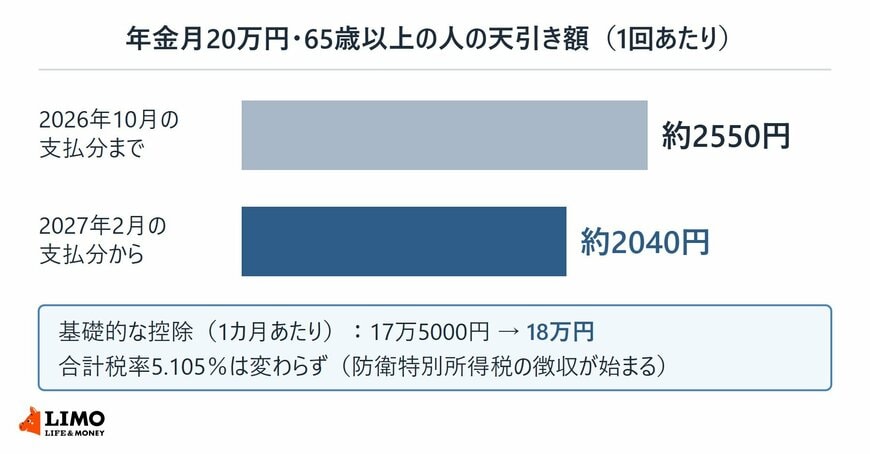
65歳以上で年金が月20万円(年240万円)の人を例に、1回の支払い(2カ月分の40万円)で天引きされる額を計算してみました。社会保険料や配偶者控除などは差し引かず、基礎的な控除だけで出した概算です。
年金月20万円の人の天引き額は、1回あたり約510円少なくなる3/3
出所:日本年金機構「日本年金機構へ扶養親族等申告書を提出した場合、所得税の源泉徴収税額は、どのように計算するのですか。」、日本年金機構「令和8年度税制改正による公的年金等に係る主な改正事項」をもとにLIMO編集部作成
- 2026年10月の支払分まで:(40万円-17万5000円×2)×5.105%=約2550円
- 2027年2月の支払分から:(40万円-18万円×2)×5.105%=約2040円
1回あたり約510円、年6回の支払いでは約3000円、天引きが少なくなる計算です。一方、年金が月15万円(年180万円)の65歳以上の人は、年214万円に届かないため、もともと所得税は天引きされません。
4.4 防衛特別所得税も同じ回から
2027年2月以降に支払われる年金からは、所得税と復興特別所得税に加えて、防衛特別所得税も源泉徴収されます。防衛特別所得税は所得税額の1%ですが、復興特別所得税が2.1%から1.1%に下がるので、合計税率の5.105%は変わりません。
4.5 2026年12月の支払いで精算
2026年分の所得税は、10月の支払分までは以前の控除額で天引きされています。12月の支払い時に、2027年分と同じ控除額を使って1年分の税額を計算し直し、すでに天引きした額との差を精算する仕組みです。
精算で引かれすぎた分は、原則として12月の支払いで戻ってきます。12月は1年分をまとめて直す回で、毎回の天引きが新しい額で計算されるのは2027年2月の支払いからです。
注意したいのは、基礎的な控除の下限18万円と、天引きされない年214万円という額が2027年分のものである点です。国税庁の資料では、2028年分以後は65歳以上で下限が17万5000円、天引きされない年金額が年209万円になるとされています。
5. まとめにかえて
厚生年金の平均月額は15万289円ですが、月15万円以上を受け取っている人は受給権者の49.8%でした。平均額をそのまま自分に当てはめると、老後の収入を多めに見積もってしまうおそれがあります。
2027年2月15日の支払分からは、年金から天引きされる所得税の計算も変わります。年金が月20万円前後ある人は、届いた振込通知書で天引き額がどう変わったかを見ておきましょう。
自分の年金見込額は「ねんきん定期便」や「ねんきんネット」で確認できます。年金額の見通しは年金事務所へ、配偶者控除など所得税の控除については税務署へ相談してみてください。
参考資料
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 日本年金機構「令和8年度税制改正による公的年金等に係る主な改正事項」
- 日本年金機構「日本年金機構へ扶養親族等申告書を提出した場合、所得税の源泉徴収税額は、どのように計算するのですか。」
- 日本年金機構「所得税額と防衛特別所得税、復興特別所得税額の計算方法は具体的にどのように行うのですか。」
- 日本年金機構「老齢年金から源泉徴収される所得税の控除を受けるとき」
- 国税庁「源泉所得税の改正のあらまし(令和8年4月)」
- 日本年金機構「年金はいつ支払われますか。」
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構「短時間労働者に対する健康保険・厚生年金保険の適用の拡大」
- 日本年金機構「厚生年金保険の保険料」
- 日本年金機構「国民年金保険料」
- 日本年金機構「年金の繰下げ受給」
太田 彩子