

12月の年末調整では、配偶者控除のほかに障害者控除を申告できる場合があります。
配偶者が障害者に当てはまるなら、配偶者控除と障害者控除の両方を受けられます。配偶者が特別障害者で同居していれば、所得税の控除は合計113万円です。
この記事では、配偶者控除と障害者控除を合わせたときの控除額を、所得税と住民税に分けて確認します。
1. 配偶者が障害者なら、配偶者控除に障害者控除を上乗せできる
配偶者控除と障害者控除は、要件の違う別々の所得控除です。配偶者が両方の要件に当てはまれば、2つの控除を同時に受けられます。
1.1 国税庁は、配偶者控除の他に障害者控除27万円・40万円・75万円を控除できるとしている
国税庁のタックスアンサー「No.1191 配偶者控除」には、配偶者が障害者の場合、配偶者控除の他に障害者控除27万円を控除できると注記されています。
配偶者が特別障害者なら40万円、同居特別障害者なら75万円です。
1.2 障害者控除の対象になるのは、本人・同一生計配偶者・扶養親族
国税庁のタックスアンサー「No.1160 障害者控除」によると、障害者控除は、納税者自身、同一生計配偶者または扶養親族が障害者に当てはまる場合に受けられます。
配偶者の分の障害者控除は、配偶者が「同一生計配偶者」であることが前提です。
2. 本人の合計所得金額900万円以下なら、所得税の配偶者控除と障害者控除は合計65万円・78万円・113万円
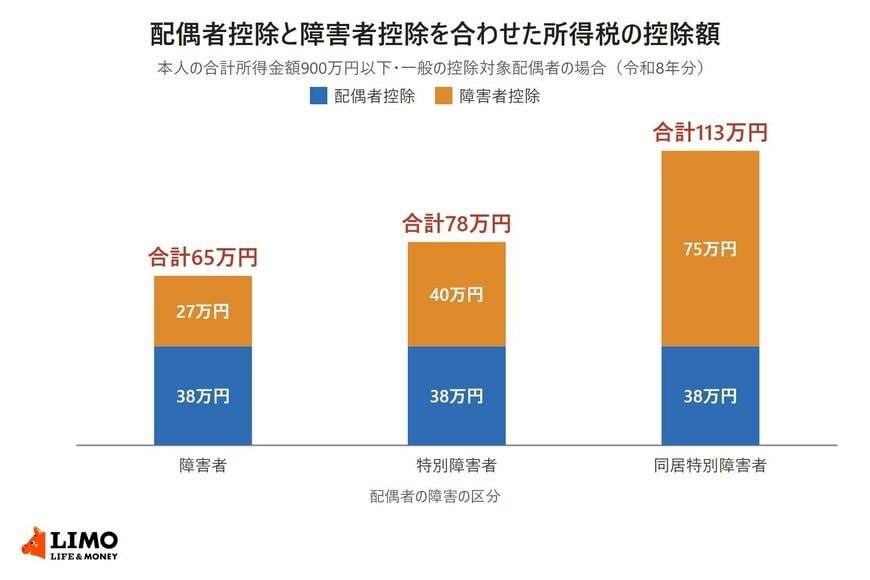
本人の合計所得金額が900万円以下で、配偶者が70歳未満の場合、所得税の配偶者控除は38万円です。これに障害者控除を加えた合計額を、障害の区分ごとに見ていきます。
2.1 障害者なら65万円、特別障害者なら78万円、同居特別障害者なら113万円
配偶者が障害者なら、配偶者控除38万円と障害者控除27万円で合計65万円です。特別障害者なら障害者控除は40万円で、合計78万円になります。
特別障害者の配偶者と同居している場合は同居特別障害者に当たり、障害者控除75万円と合わせて113万円です。
本人の合計所得金額が900万円以下なら、所得税の配偶者控除と障害者控除は合計65万円・78万円・113万円1/2
出所:国税庁「No.1191 配偶者控除」、国税庁「No.1160 障害者控除」を参考にLIMO編集部作成
2.2 本人の所得が900万円を超えると配偶者控除は下がるが、障害者控除の額は変わらない
本人の合計所得金額が900万円を超えると、配偶者控除は26万円、950万円を超えると13万円に下がります。障害者控除の額は、本人の所得にかかわらず27万円・40万円・75万円のままです。
3. 住民税では、配偶者控除33万円と障害者控除を合わせて最大86万円
住民税にも配偶者控除と障害者控除があり、どちらも所得税より額が小さく設定されています。長野市が公表している令和9年度分の住民税の控除一覧で確かめます。
3.1 住民税の障害者控除は26万円・30万円・53万円
住民税の配偶者控除は、本人の合計所得金額が900万円以下なら33万円です。障害者控除は、障害者が26万円、特別障害者が30万円、同居特別障害者が53万円です。
3.2 住民税の配偶者控除と障害者控除の合計は59万円・63万円・86万円
配偶者が障害者なら、住民税の控除は合計59万円です。特別障害者なら63万円、同居特別障害者なら86万円になります。
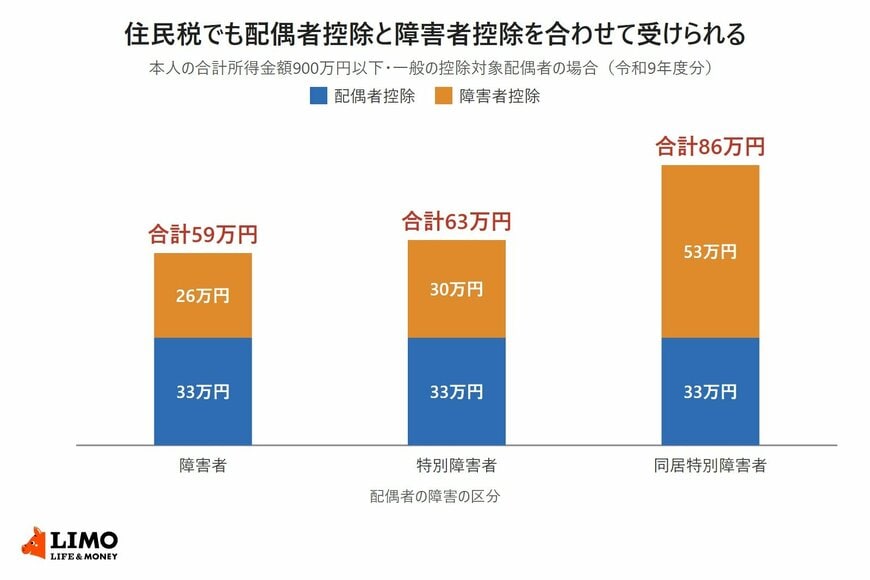
配偶者が障害者なら、配偶者控除に障害者控除を上乗せでき、本人の合計所得金額が900万円以下なら所得税の控除は合計65万円から113万円です。住民税でも、合計59万円から86万円の控除になります。
配偶者がどの区分に当たるかは、身体障害者手帳や精神障害者保健福祉手帳に記載された障害の程度や等級で確かめられます。
ここからは、配偶者の所得が62万円を超えたときに障害者控除がどうなるかと、同居特別障害者の判定、年末調整で出す申告書を見ていきます。


