4. 勤労者世帯の貯蓄型の保険料は月2万416円、可処分所得の約3.8%
貯蓄的な要素のある保険の掛金は、家計調査では消費支出ではなく「実支出以外の支払」に入ります。収入まで調べている勤労者世帯の結果で、その金額が分かります。
4.1 生命保険など他の保険料は月1万6059円、個人・企業年金保険料は月4357円
2025年の二人以上の世帯のうち勤労者世帯の保険料は、1か月平均で2万416円でした。生命保険や簡易保険、積立型火災保険などの「他の保険料」が1万6059円、「個人・企業年金保険料」が4357円です。
同じ世帯の可処分所得(手取り収入)は月53万2408円で、保険料はその約3.8%にあたります(LIMO編集部計算)。
4.2 保険金などの受け取りを差し引いた保険純増は月1万2751円
勤労者世帯は、満期保険金や年金保険金などを月7666円受け取っています。払った保険料から受け取った分を差し引いた「保険純増」は、月1万2751円でした。
5. 世帯主が50~54歳の勤労者世帯は貯蓄型の保険料が月2万6912円で最も多い
勤労者世帯の保険料を世帯主の年齢階級別に並べると、50歳代前半が最も多く、60歳代後半からは少なくなります。
勤労者世帯の貯蓄型の保険料は、世帯主が50~54歳で月2万6912円と最も多く、70歳以上は月9422円です2/2
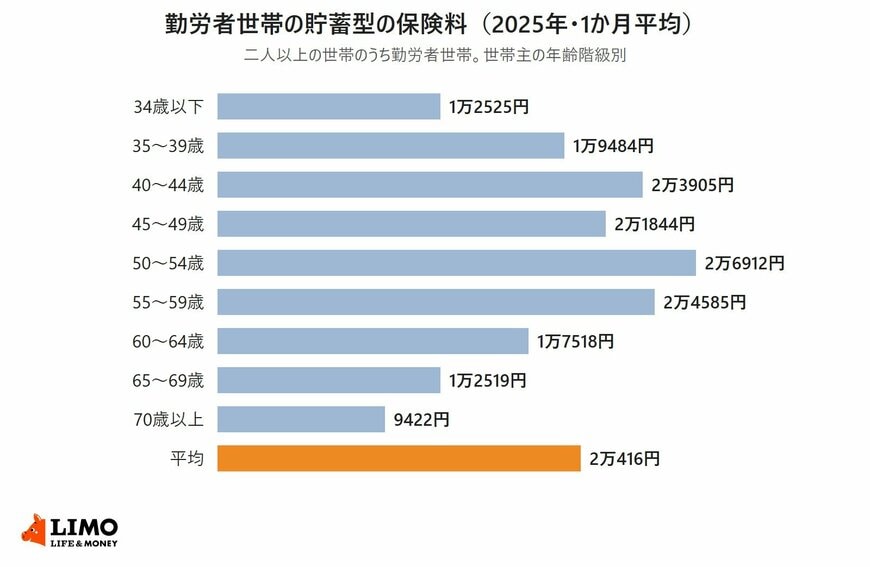
出所:総務省統計局「家計調査(家計収支編)2025年 二人以上の世帯 第3-2表」をもとにLIMO編集部作成
- 34歳以下:1万2525円
- 35~39歳:1万9484円
- 40~44歳:2万3905円
- 45~49歳:2万1844円
- 50~54歳:2万6912円
- 55~59歳:2万4585円
- 60~64歳:1万7518円
- 65~69歳:1万2519円
- 70歳以上:9422円
- 平均:2万416円
5.1 50~54歳の世帯の保険料は、70歳以上の世帯の約2.9倍
世帯主が50~54歳の世帯の月2万6912円は、70歳以上の世帯の月9422円の約2.9倍です(LIMO編集部計算)。60~64歳の世帯は月1万7518円で、50歳代後半の月2万4585円から7067円少なくなっています。
6. 生命保険料を見直す前に、保険証券と控除証明書で確かめる3つの項目
保険料を減らせるかどうかは、いまの契約の中身を知ることから始まります。手元の書類で確かめられる項目を3つ挙げます。
6.1 保障の内容と保険期間
保険証券には、死亡保障や入院給付金などの保障の内容と、保障が続く期間が書かれています。家族構成が変わったあとも、加入したときの保障額のままになっていないかを確かめます。
6.2 保険料の払込期間と払込方法
同じ保障でも、保険料を払い終える時期や、月払い・年払いといった払い方で1年あたりの保険料は変わります。払込期間が残り何年あるかも書き出しておきます。
6.3 1年間に払った保険料の合計
生命保険料控除証明書には、その年に払い込んだ保険料(または払い込む見込みの保険料)が記載されています。複数の保険に入っている場合は、証明書を並べて合計を出すと、家計に占める大きさが分かります。
控除証明書の記載内容や控除の扱いで分からない点は、保険会社や勤務先、税務署に確かめておくと安心です。
7. まとめ
家計調査では、掛け捨て型の保険料は生活費(消費支出)に、貯蓄型の保険の掛金は生活費の外(実支出以外の支払)に分けて集計されています。
2026年8月の掛け捨て型の保険料は月7729円で、前年同月より700円少なくなりました。2025年の年平均は二人以上の世帯で年9万8643円、世帯主が50歳代の世帯では年11万7080円です。勤労者世帯は、これとは別に貯蓄型の保険料を月2万416円払っています。
年末調整の時期には、生命保険料控除証明書が届きます。保障の内容と1年分の保険料を書き出し、いまの契約が家族や家計の状況に合っているかを考える材料にしてみましょう。
参考資料
鶴田 綾