
年末調整の書類をそろえる時期になると、毎年届く生命保険料控除証明書で、1年分の保険料の大きさに改めて気づくことがあります。
総務省統計局の家計調査によると、2025年の二人以上の世帯が払った掛け捨て型の保険料(医療保険料と他の非貯蓄型保険料)は、1世帯当たり年9万8643円でした(LIMO編集部計算)。
この記事では、家計調査で保険料がどの項目に入っているかを確かめたうえで、世帯主の年齢による違いと2026年8月の動きを見ていきます。
1. 家計調査2025年、二人以上の世帯の掛け捨て型の保険料は年9万8643円
家計調査では、保険料は「掛け捨て型」と「貯蓄型」で別の項目に分けて集計されています。掛け捨て型の保険料は、日々の生活費と同じ「消費支出」の中に入ります。
1.1 医療保険料は年2万3077円、がん保険や三大疾病保険など
統計局の収支項目分類では、「医療保険料」は医療に関する掛け捨て型の保険料と定義されています。がん保険や三大疾病保険が例に挙がっています。
2025年の二人以上の世帯の医療保険料は、1世帯当たり年2万3077円でした。
1.2 他の非貯蓄型保険料は年7万5566円、傷害保険など各種の掛け捨て型
「他の非貯蓄型保険料」は、医療保険料や火災・地震保険料、自動車保険料のどれにも分類されない、各種の掛け捨て型の保険料です。傷害保険や旅行保険が例に挙がっています。
2025年は1世帯当たり年7万5566円で、医療保険料と合わせると年9万8643円になります。
1.3 火災・地震保険料や自動車保険料は別の品目として集計
住まいの火災・地震保険料は「住居」の中の品目として別に集計されており、2025年は年1万4310円でした。自動車保険料も「交通・通信」の中の別の品目です。
家計簿の「保険料」の欄にこれらをまとめて書いている場合は、家計調査の数字と比べるときに分けておくと比べやすくなります。
2. 世帯主の年齢階級別の掛け捨て型の保険料、最も多いのは50歳代の年11万7080円
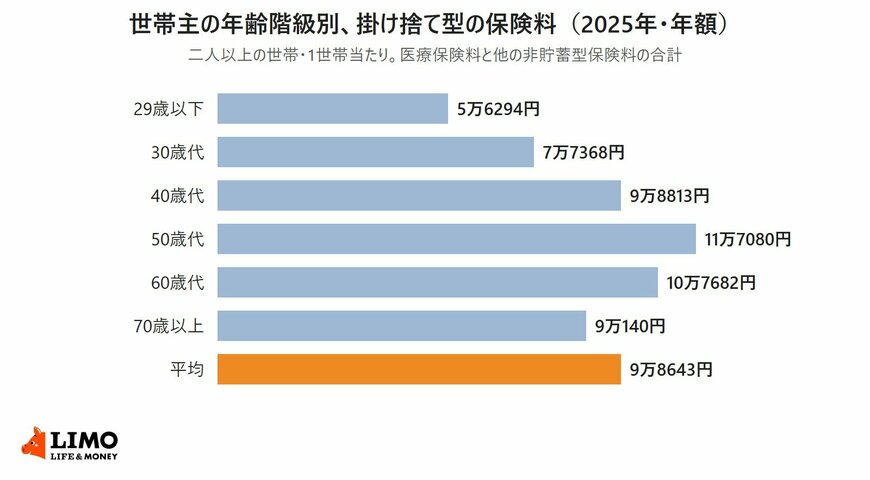
家計調査の世帯主の年齢階級別の結果から、医療保険料と他の非貯蓄型保険料を合わせた掛け捨て型の保険料を並べました。
掛け捨て型の保険料は、世帯主が50歳代の世帯で年11万7080円と最も多くなっています1/2
出所:総務省統計局「家計調査(家計収支編)2025年 二人以上の世帯 第4-6表」をもとにLIMO編集部作成
- 29歳以下:5万6294円
- 30歳代:7万7368円
- 40歳代:9万8813円
- 50歳代:11万7080円
- 60歳代:10万7682円
- 70歳以上:9万140円
- 平均:9万8643円
2.1 50歳代と29歳以下の掛け捨て型の保険料の差は年6万786円
世帯主が50歳代の世帯は、29歳以下の世帯より年6万786円多く払っています(LIMO編集部計算)。50歳代の内訳は、医療保険料が年2万1930円、他の非貯蓄型保険料が年9万5150円です。
2.2 医療保険料だけで見ると60歳代の年2万7581円が最も多い
医療保険料に限ると、世帯主が60歳代の世帯の年2万7581円が最も多く、70歳以上は年2万5187円でした。29歳以下は年1万544円です。
3. 家計調査2026年8月、他の非貯蓄型保険料は月5900円で前年同月より689円少ない
家計調査の月ごとの結果では、2026年8月の二人以上の世帯の他の非貯蓄型保険料は5900円でした。2025年8月の6589円より689円少なくなっています。
3.1 2026年8月の医療保険料は1829円で前年同月より11円少ない
医療保険料は2026年8月が1829円で、2025年8月の1840円とほぼ同じ水準です。2026年1月から8月までは、毎月1698円から1880円の間で推移しています。
医療保険料と他の非貯蓄型保険料を合わせた掛け捨て型の保険料は、2026年8月が7729円で、2025年8月の8429円より700円少なくなりました(LIMO編集部計算)。
家計調査2025年では、二人以上の世帯の掛け捨て型の保険料は年9万8643円で、世帯主が50歳代の世帯では年11万7080円でした。世帯主が60歳代以上の世帯では、掛け捨て型の保険料のうち医療保険料が4分の1を超えています(LIMO編集部計算)。
自分の世帯の金額は、加入している保険の保険証券や、保険会社から届く生命保険料控除証明書で1年分を書き出すと、平均と並べて確かめられます。
ここからは、会社員などの勤労者世帯が払っている貯蓄型の保険料と、保険を見直す前に手元の書類で確かめたい項目を見ていきます。