4. 業務委託を選ぶと在職定時改定による年金の増額がなくなる
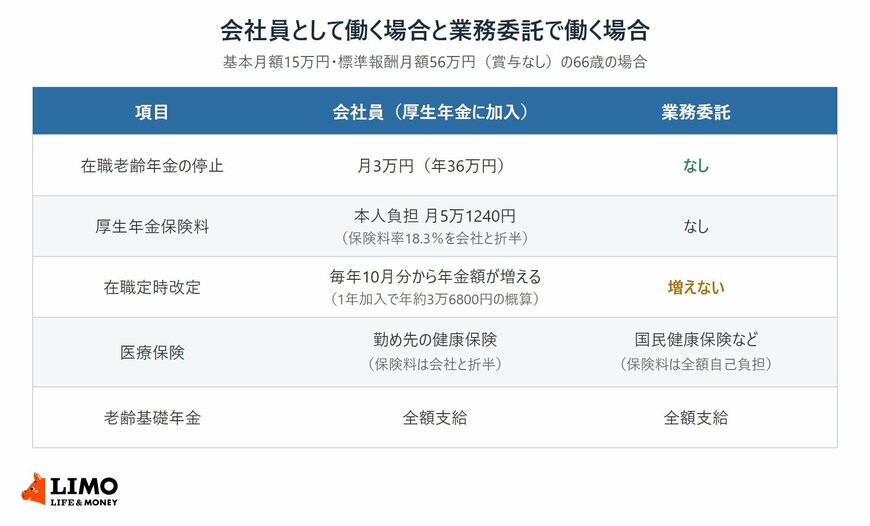
厚生年金保険に加入しないということは、年金が止まらない代わりに、働いても年金が増えなくなるということです。会社員として働く場合と業務委託で働く場合を並べると、次のようになります。
業務委託なら年金は止まらないが、厚生年金保険料がなくなる分、在職定時改定による増額もなくなる2/2
出所:日本年金機構「在職老齢年金の計算方法」、「厚生年金保険料額表」、e-Gov法令検索「厚生年金保険法」をもとにLIMO編集部作成
4.1 会社員なら毎年10月分から年金が増える
65歳以上で厚生年金保険に加入して働く人は、毎年9月1日時点の加入記録をもとに、10月分から老齢厚生年金の額が計算し直されます。厚生年金保険法第43条第2項に定められた在職定時改定と呼ばれる仕組みです。
標準報酬月額56万円で1年間加入すると、老齢厚生年金は年約3万6800円増える計算です。過去の給与を今の水準に直す再評価などを考えない概算ですが、この増額は生涯にわたって続きます。
4.2 厚生年金保険料の負担もなくなる
一方で、会社員として働けば厚生年金保険料を負担します。保険料率は18.3%で固定されており、会社と本人が半分ずつ負担するため、標準報酬月額56万円なら本人の負担は月5万1240円です。
業務委託ならこの保険料はかからず、そのぶん手元に残るお金は増えます。止まる年金と払う保険料、増える年金をどう比べるかは、何歳まで働き、何歳まで年金を受け取るかによって変わってくるのです。
5. 業務委託で働くと医療保険は国民健康保険などに変わる
働き方を変えると、年金だけでなく医療保険も変わります。会社の健康保険の保険料は会社と折半ですが、業務委託で国民健康保険に入る場合、保険料は全額を自分で負担します。
5.1 国民健康保険料は市区町村ごとに異なる
国民健康保険料は、前年の所得や世帯の人数などをもとに計算され、料率は市区町村ごとに異なります。業務委託の報酬が多ければ、その分だけ翌年度の保険料も上がります。
筆者が元公務員として国民健康保険を担当していた頃、窓口では「保険料の計算根拠は?」という相談を多く受けてきました。会社をやめた直後の年度は、会社員だった前年の給与をもとに保険料が計算されるため、思ったより高く感じる人もいるのです。
5.2 75歳になると後期高齢者医療制度へ
75歳になると、会社員でも業務委託でも、後期高齢者医療制度に移ります。働き方による保険料の違いが続くのは、75歳になるまでの間です。
6. 70歳以上は厚生年金保険に入らなくても在職老齢年金の対象になる
厚生年金保険に加入できるのは70歳未満までです。ただ、70歳を過ぎても会社に勤めていれば、保険料の負担はないものの、在職老齢年金の対象になります。
日本年金機構の案内では、70歳以降も厚生年金保険の適用事業所に勤めている人は、被保険者ではなくても在職による支給停止の対象とされています。70歳以上でも、会社員として勤めるか業務委託で働くかで、年金が止まるかどうかが分かれるわけです。
7. まとめにかえて
在職老齢年金の対象は、厚生年金保険の被保険者などとして会社に勤める人です。業務委託で働けば支給停止はなく、基本月額15万円・標準報酬月額56万円の例なら年36万円の停止がなくなります。
その代わり、在職定時改定による年金の増額がなくなり、医療保険も国民健康保険などに切り替わって保険料は全額自己負担になります。給与と年金の合計が65万円以下の人は、そもそも会社員として働いても年金は止まりません。
働き方を決める前に、年金事務所で年金の見込額を、お住まいの市区町村で国民健康保険料の目安を確かめてみてください。
参考資料
太田 彩子