4. 住民税の配偶者控除では、退職所得を除いて判定する
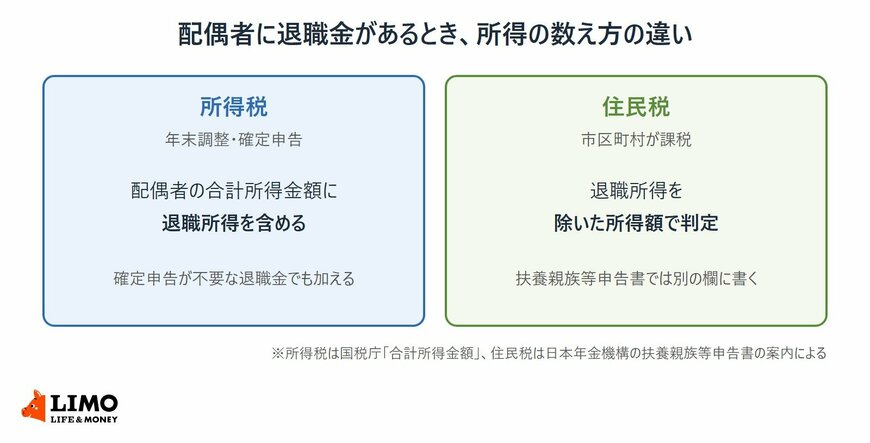
ここまでは所得税の話でした。住民税では、配偶者の所得の数え方が所得税と同じではありません。
4.1 日本年金機構の案内では「退職所得を除いた所得額」
日本年金機構は、年金を受け取っている人が出す扶養親族等申告書の記入の案内で、所得税と住民税の要件の違いを説明しています。所得税は退職所得を含めた年間所得の見積額で判定し、住民税は退職所得を除いた所得額で判定するという内容です。
そのため、扶養親族等申告書では、退職所得を含めた年間所得の見積額とは別に、退職所得を除いた所得の見積額も記入する仕組みになっています。
4.2 所得税で控除が外れても、住民税は別に確かめる
このように、所得税で配偶者控除が受けられなくなった年でも、住民税では扱いが変わることがあります。住民税の控除が反映されるかどうかは、住んでいる市区町村の住民税の担当窓口で確かめておくと確実です。
5. 年末調整の書類を書く前に確かめたい3つのこと
配偶者が退職金を受け取った年は、年末調整で出す配偶者控除等申告書の記入に注意が必要です。書く前に手元で確かめておきたい点をまとめました。
5.1 配偶者の勤続年数と退職金の額
退職所得の金額は、勤続年数と退職金の額で決まります。退職所得の源泉徴収票には支払金額や勤続年数などが書かれているので、まずはこの書類を手元にそろえておきましょう。
5.2 退職した年の給与の収入
退職するまでに受け取った給与があれば、給与所得も合計所得金額に入ります。給与の源泉徴収票で、その年の給与の支払金額を確かめておきます。
5.3 迷ったときの相談先
退職金の区分や勤続年数の数え方で迷うときは、勤め先の担当者や税務署に相談できます。年末調整で書き漏れがあった場合も、確定申告で直すことができます。
6. まとめにかえて
2026年分から配偶者控除の線は合計所得金額62万円以下になりましたが、配偶者が退職金を受け取った年は、退職所得の金額もこの合計所得金額に入ります。勤続年数が短く退職金が大きい場合ほど、控除に影響が出やすくなります。
一方で、住民税は退職所得を除いて判定するなど、税目によって扱いが異なります。家族の退職が決まったら、年末調整の前に勤め先や税務署、市区町村の窓口で確かめておくと落ち着いて手続きできます。

参考資料
- 国税庁「No.1190 配偶者の所得がいくらまでなら配偶者控除が受けられるか」
- 国税庁「No.1191 配偶者控除」
- 国税庁「No.1195 配偶者特別控除」
- 国税庁「No.1420 退職金を受け取ったとき(退職所得)」
- 国税庁「専門用語集」
- 日本年金機構「配偶者や親族が退職手当を受ける見込みである場合」
太田 彩子