配偶者が長年勤めた職場を辞めて退職金を受け取った年、年末調整の書類に何を書けばよいのか迷う人もいるでしょう。
所得税の配偶者控除は、2026年分から配偶者の合計所得金額62万円以下(給与だけなら年収136万円以下)に引き上げられ、12月の年末調整から反映されます。国税庁は、この合計所得金額には退職所得の金額も加えると説明しており、確定申告が不要な退職金でも同じ扱いです。
この記事では、配偶者の退職金のうち合計所得金額に入る額の求め方と、退職金の額によって配偶者控除・配偶者特別控除がどう変わるのかを、勤続10年の例で試算します。
1. 【配偶者控除】2026年分から所得62万円以下に。退職金も合計所得金額に入る
配偶者控除と配偶者特別控除は、配偶者の1年間の合計所得金額で受けられるかどうかが決まります。2026年分の線引きと、退職金の扱いを確認していきましょう。
1.1 配偶者控除は62万円以下、配偶者特別控除は133万円以下
控除を受ける人の合計所得金額が900万円以下の場合、配偶者の合計所得金額が62万円以下なら配偶者控除38万円(70歳以上の配偶者は48万円)を受けられます。62万円を超えても133万円以下であれば、配偶者特別控除の対象です。
配偶者特別控除の額は、配偶者の合計所得金額が95万円以下なら38万円です。そこから所得が増えるにつれて段階的に減り、133万円を超えると受けられなくなります。
1.2 合計所得金額には退職所得の金額も加える
国税庁の専門用語集では、合計所得金額を、給与所得などの合計に退職所得金額や山林所得金額を加えた金額と定めています。そのうえで、退職所得金額は確定申告が不要な場合でも加算する必要があると明記されているのです。
勤め先に「退職所得の受給に関する申告書」を出して退職金を受け取ると、税金は支払いの時点で差し引かれて精算が終わります。それでも、配偶者控除の判定では退職所得の金額を数に入れることになります。
2. 退職金のうち合計所得金額に入るのは「退職所得控除を引いた残りの半分」
退職金をそのまま合計所得金額に足すわけではありません。退職金から退職所得控除を差し引き、その残りを2分の1にした額が退職所得の金額です。
2.1 退職所得控除は勤続年数で決まる
退職所得控除額は、勤続20年以下なら40万円に勤続年数を掛けた額で、80万円に満たないときは80万円です。勤続20年を超える場合は、800万円に、20年を超えた年数1年につき70万円を加えます。
勤続年数に1年未満の端数があるときは、1年に切り上げて数えます。勤続10年なら退職所得控除額は400万円です。
2.2 勤続10年・退職金500万円なら退職所得は50万円
勤続10年の人が退職金500万円を受け取った場合、400万円を引いた100万円の2分の1で、退職所得の金額は50万円になります。この年の給与所得がなければ、合計所得金額は50万円となり、配偶者控除の62万円以下に収まります。
なお、勤続5年以下の短期退職手当等や、役員などの特定役員退職手当等は、2分の1にする計算の扱いが異なります。
3. 【試算】配偶者の退職金が600万円・700万円なら、所得税はいくら増えるか
では、退職金の額が大きくなると、配偶者控除・配偶者特別控除と所得税はどう変わるのでしょうか。勤続10年の配偶者が3月末に退職し、その年の給与収入が60万円だった場合で試算します。
3.1 給与収入60万円なら給与所得は0円
2026年分の給与所得控除は最低74万円なので、給与収入60万円の給与所得は0円です。この場合、配偶者の合計所得金額は退職所得の金額だけで決まります。
3.2 退職金700万円なら控除がなくなり所得税は年3万8798円増える
退職金600万円なら退職所得は100万円で、配偶者特別控除は36万円です。650万円なら125万円で11万円、700万円なら150万円となり、133万円を超えるので控除はなくなります。
控除を受ける人の所得税率が10%の場合、配偶者控除38万円を受けられたときと比べた所得税(復興特別所得税を含む)の増加は、600万円で年2042円、650万円で年2万7567円、700万円で年3万8798円です。
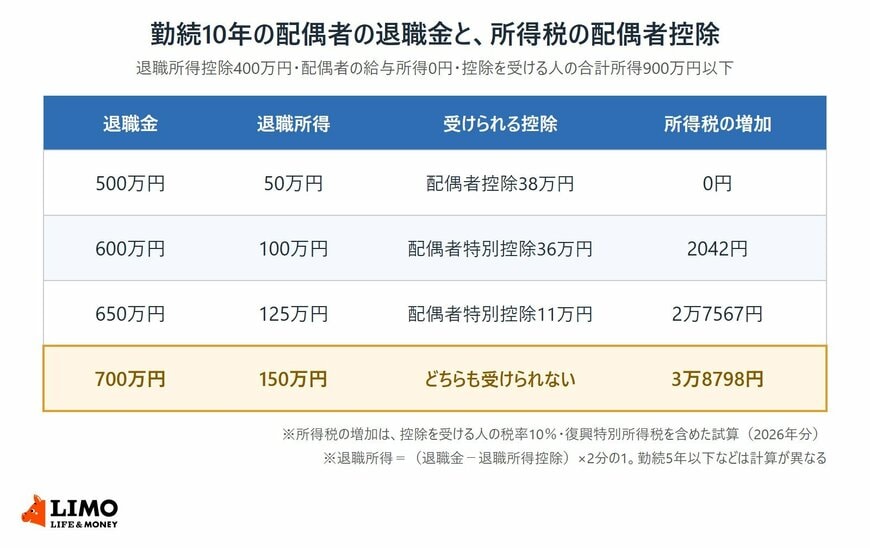
配偶者控除は2026年分から配偶者の合計所得金額62万円以下が基準になり、この合計所得金額には退職所得の金額も入ります。勤続10年で退職金700万円の例では、配偶者控除・配偶者特別控除のどちらも受けられませんでした。
配偶者の退職所得の金額は、勤め先から交付される「退職所得の源泉徴収票」の金額をもとに、退職所得控除を差し引いて確かめられます。
住民税では退職所得の扱いが所得税と違う点や、年末調整の書類を書く前に確かめたいことも見ておきましょう。