
スーパーで食料品を買うたびに、レシートの消費税の欄が気になるという人もいるでしょう。
2026年10月9日、飲食料品の消費税率を一時的に引き下げ、あわせて「就業者負担軽減支援金」を支給するための法律案が閣議決定され、同じ日に国会へ提出されました。内閣官房と財務省がまとめた概要では、食料品の税率を2027年4月1日から2年間1%とし、支援金を年1回支給するとしています。
法律案はこれから国会で審議される段階で、まだ成立したわけではありません。この記事では、法律案に盛り込まれた支援金の受け取り方と、食料品の税率が下がった場合に家計の負担がどれくらい変わるのかを、総務省の家計調査の数字で試算して確認します。
1. 【就業者負担軽減支援金】10月9日に法律案を国会へ。減税と支援金の2つの柱
今回の法律案は、食料品の消費税率の引き下げと、就業者負担軽減支援金の支給をひとつにまとめたものです。まずは、それぞれがいつから、どのような形で始まる予定なのかを見ていきましょう。
1.1 食料品の消費税率は2年間「1%」に
法律案では、軽減税率の対象になっている飲食料品の消費税率を、2027年4月1日から2029年3月31日までの2年間、国税0.78%と地方消費税をあわせて1%にするとしています。いまの8%から7ポイント下がる計算です。
2026年9月15日に閣議決定された大綱によると、対象になる飲食料品の範囲は税率8%のときと同じです。一方で、週2回以上発行される新聞の定期購読は、軽減税率の対象ではあっても今回の引き下げからは外すとしています。
1.2 就業者負担軽減支援金は年1回の支給
就業者負担軽減支援金は、中低所得の働く人の税と社会保険料の負担を軽くするための給付です。法律案では、毎年1回支給するとし、2029年度は4月にも支給すると書かれています。
大綱では、この支援金を本格的な「給付付き税額控除」を導入する第一歩と位置づけています。2027年度と2028年度は、2029年度からの本格的な導入までの「つなぎ」の期間とされています。
2. 食料品の消費税が1%になったら、家計の負担は年いくら変わるか
法律案どおりに食料品の税率が下がった場合、ふだんの食費でどれくらい差が出るのでしょうか。総務省が2026年10月9日に公表した家計調査(2026年8月分)の数字をもとに試算します。
2.1 二人以上の世帯の食料は月10万4220円
家計調査によると、二人以上の世帯の2026年8月の食料への支出は10万4220円でした。このうち外食は2万1235円で、学校給食の172円を除いた一般外食は2万1063円です。酒類は4026円でした。
一般外食と酒類は軽減税率の対象ではなく、今回の引き下げにも含まれません。この2つを差し引くと、税率が下がる食料品への支出は月7万9131円になります。
2.2 月7万9131円なら差は月5129円
月7万9131円の支払いのうち、税率8%でかかっている消費税は5862円です。税抜きの価格が変わらず税率だけが1%になると、消費税は733円になり、差は月5129円、12か月で6万1548円となります。
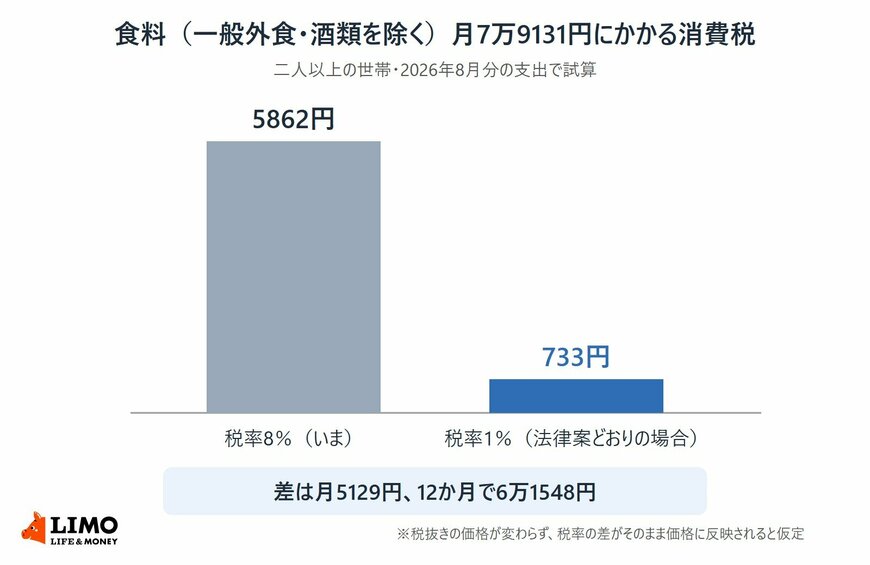
もちろん、実際の店頭価格がどう動くかはお店ごとの判断になります。1か月分の支出をもとにした数字なので、目安として受け取ってください。
3. 就業者負担軽減支援金の受け取り方は「認定」から2か月以内
法律案の要綱には、就業者負担軽減支援金をだれが認定し、いつまでに支払うのかも書かれています。受け取るまでの流れを順に確認していきます。
3.1 1月1日に住んでいる市区町村の認定を受ける
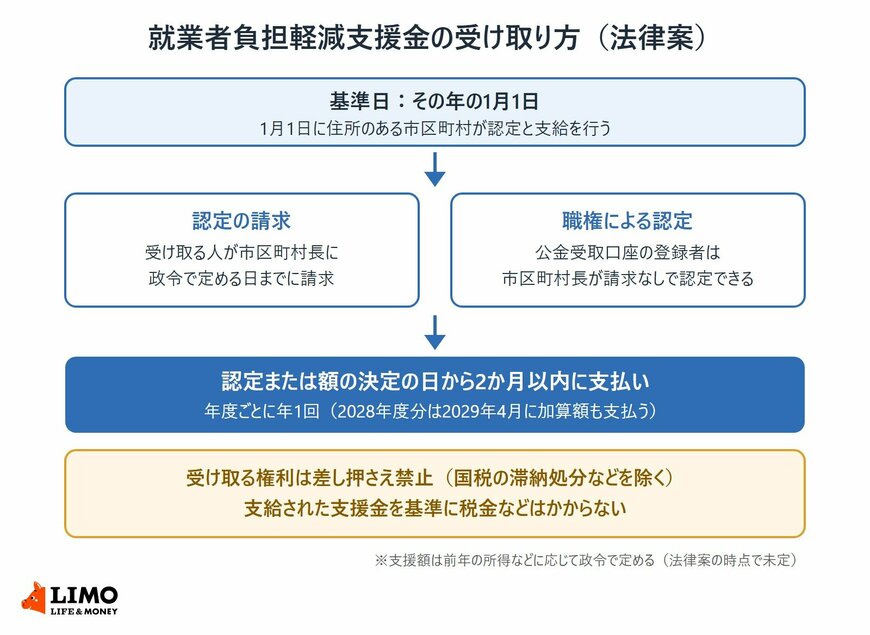
法律案では、支援金を受け取るには、その年の1月1日(基準日)に住所のある市区町村長の認定を受けるとしています。認定の請求は、その年度の政令で定める日までに行うとされています。
前の年の1月1日と同じ市区町村に住み続けていて、引き続き要件に当てはまる人は、市区町村長がその年度の支給額を決めるとされています。この場合は、毎年いちから請求し直す形ではありません。
3.2 公金受取口座の登録者は請求なしで認定されることも
公金受取口座を登録している人については、受給資格と支給額が明らかなときに限り、政令で定める日までは市区町村長が職権で認定できるとされています。請求の手続きをしなくても認定される道が設けられる予定です。
就業者負担軽減支援金は1月1日の住所地で認定し、2か月以内に支払うとされている2/2
出所:内閣官房「租税及び社会保険料による負担の軽減のための飲食料品に係る消費税率の臨時的な引下げ及び就業者負担軽減支援金の支給に関する法律案要綱」を参考にLIMO編集部作成
3.3 差し押さえ禁止と非課税も盛り込まれた
法律案では、支援金は認定または支給額の決定の日から2か月以内に、その年度の分をまとめて支払うとしています。2028年度分は、2029年4月に加算額も支払う形です。
受け取る権利は、国税の滞納処分などの場合を除いて差し押さえることができないとされています。支給された支援金を基準にして、税金などを課すこともできないと法律案に盛り込まれています。
法律案が成立すれば、2027年4月からの2年間は食料品の消費税率が1%になり、あわせて就業者負担軽減支援金が年1回支給されます。二人以上の世帯の食費で試算すると、税率の差は月5129円でした。
支援金は1月1日の住所地の市区町村が窓口になる予定で、公金受取口座の登録があれば請求なしで認定される場合もあります。次のページでは、支援金を受け取れる人の4つの要件と、まだ決まっていない部分を確認します。