
2026年7月に東証グロース市場へ上場した自動運転の開発会社、ティアフォー。自動運転といえば米国のWaymo(ウェイモ)やTesla(テスラ)が先行しており、公道を走る車両の台数で比べると、ティアフォーは海外勢に大きく出遅れているように見えます。では、この会社は台数で勝負しているのでしょうか。実は、ティアフォーは海外のロボタクシー(運転手のいない自動運転タクシー)勢とは戦う場所も稼ぎ方も違います。車両を自前で持って運行するのではなく、自動車メーカーなどに技術を供給する側に立っているからです。元機関投資家の泉田良輔氏が、ティアフォーの事業構造と戦い方を分析します。
1. 車両台数の比較と「出遅れ」に見える理由
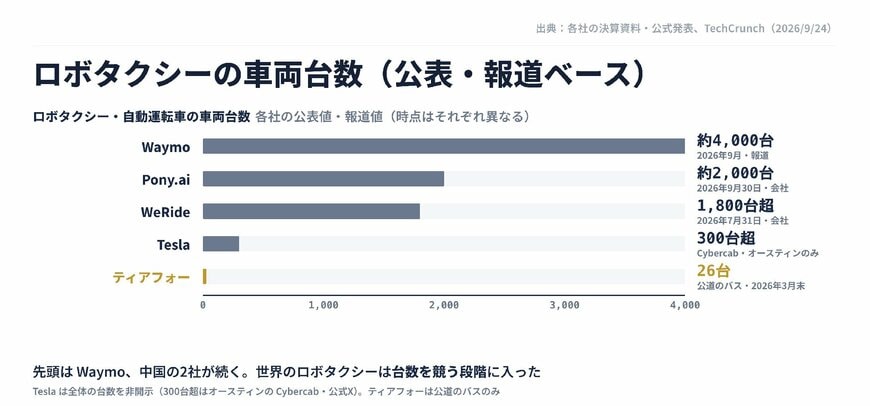
ロボタクシーの車両台数(公表・報道ベース)1/5
出所:各社の決算資料・公式発表、TechCrunch(2026年9月24日)を基にイズミダイズム作成。時点は各社で異なる
自動運転でティアフォーはどのような立ち位置にいるのか。インタビュワーがそう尋ねると、泉田氏はまず、ロボタクシーの車両台数(各社の公表値や報道値。時点はそれぞれ異なります)を並べて見せます。
現在、グローバルで最も台数が多いのは、Alphabet(Googleの親会社)傘下のWaymoで、約4,000台(2026年9月報道ベース)に上ります。それに続くのが中国勢で、Pony.aiが約2,000台、WeRideが1,800台超となっています。また、Teslaはロボタクシー専用車「Cybercab」をオースティンだけで300台超(全体の台数は非開示)走らせています。これに対し、公道を走るティアフォーの自動運転バスは26台(2026年3月末時点)にとどまります。
ただし泉田氏は、ティアフォーの台数は公道を走るバスが中心で、WaymoやTeslaとは中身が違うと断っています。インタビュワーが、台数だけで見ると出遅れている印象になるが、この先どう戦っていくのかと尋ねると、泉田氏は会社自身が整理した戦い方を示します。台数の土俵で真正面から戦うことは、そもそも選んでいないというのです。
なお、業績はまだ赤字の段階です。2026年9月期の会社予想は、売上高84億8400万円に対し最終損失67億円です。
2. 車種ごとの戦い方:先行逃げ切りと後方追い上げ
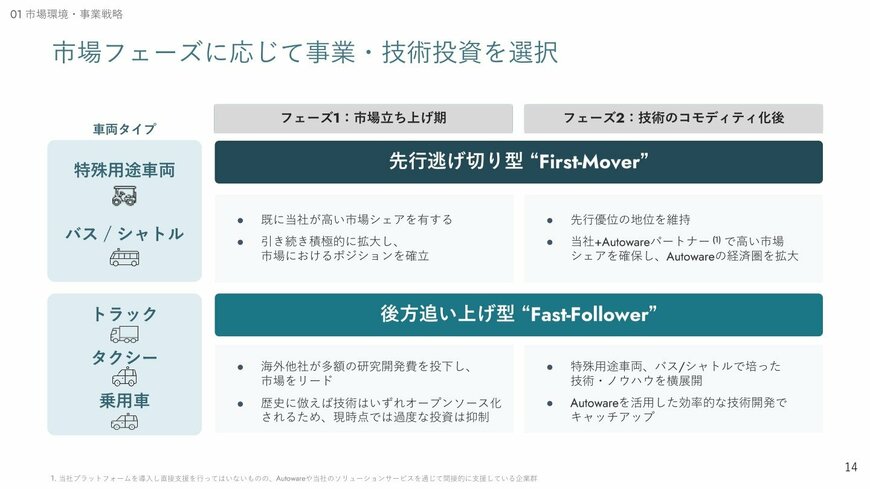
市場フェーズに応じて事業・技術投資を選択2/5
出所:株式会社ティアフォー「2026年9月期 第3四半期 決算説明資料」(2026年8月14日)p.14
では、ティアフォーは具体的にどのような戦略を描いているのでしょうか。決算説明資料の「市場フェーズに応じて事業・技術投資を選択」という項目に、その答えがあります。
泉田氏は、Googleを親会社に持つWaymoのような大きな相手と同じ土俵で戦うかを考えたときに、「会社の規模とか考えた時にはニッチマーケットからスタートするという判断があったんじゃないかな」と推測します。
同社は車種ごとの戦い方を2つに分けています。1つ目は、特殊用途車両やバス・シャトルを対象とした「先行逃げ切り型」です。この分野では「既に当社が高い市場シェアを有する」「引き続き積極的に拡大し、市場におけるポジションを確立」するとしています。泉田氏は、まずはここにリソースを集約する方針だと説明します。
2つ目は、トラック、タクシー、乗用車を対象とした「後方追い上げ型」です。泉田氏がボリュームゾーン(台数の多い市場)と呼ぶこの分野について、会社側は「海外他社が多額の研究開発費を投下し、市場をリード」していると分析しています。ここでいう「オープンソース化」とは、ソフトウェアの設計図にあたるソースコードを公開し、誰でも無償で使えるようにすることです。その上で、トラック・タクシー・乗用車については「歴史に倣えば技術はいずれオープンソース化されるため、現時点では過度な投資は抑制」するとしています。投資を抑えるとしているのはこの3車種についてで、研究開発全体を抑えるという記述ではありません。
泉田氏は、みんなが乗る公共の乗り物の自動運転は、誰もが自由に使えるオープンソースのインフラになっていくと見ています。
「誰もが使えるようにオープンソース化された上に、誰もが接続できる、多分そんな形になると思うんで、そこで過剰な投資をしたくないというのはよくわかりますね」
3. 垂直統合型と技術供給型の違い
垂直統合型と技術供給型の稼ぎ方3/5
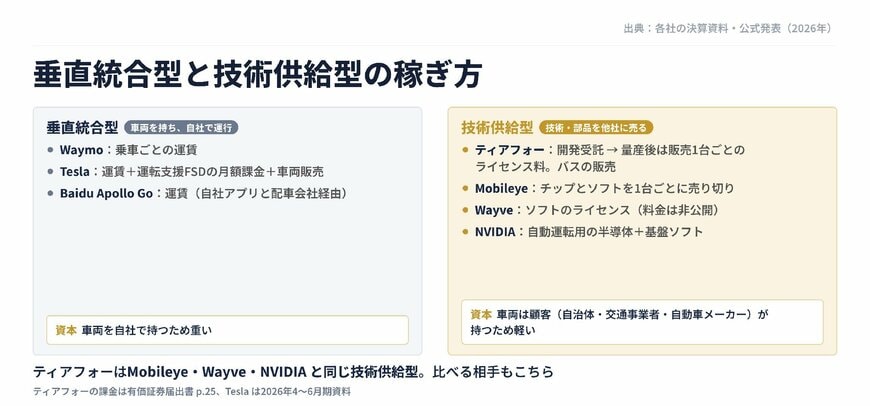
出所:各社の決算資料・公式発表(2026年)、ティアフォー有価証券届出書を基にイズミダイズム作成
自動運転のビジネスモデルには、大きく分けて「垂直統合型」と「水平分業型(技術供給型)」の2つがあります。
泉田氏の説明では、垂直統合型とは、上流のデータセンターから利用者が最後に触れるハードウェアまでを自社でそろえるモデルです。WaymoやTesla、Baiduがこちらに入ります。たとえばWaymoは車両を自前で持ち、運行まで自社で手がけています。うまくいけば「1人で全部取れちゃう」ので誰もが憧れるモデルですが、「もろ刃の剣」でもあると泉田氏は説明します。うまくいかなければ、損失も1社で抱えることになると考えられます。泉田氏はさらに、物流倉庫の自動化で垂直統合を進めるAmazonも、いずれ公道の領域に出てくるのではないかと見ています。
これに対し、ティアフォーが志向しているのは水平分業型、すなわち技術供給型です。自社ですべてを抱え込むのではなく、基盤となる技術やシステムを作り、それをOEM(自動車メーカーなど)に提供するモデルです。Mobileye(モービルアイ)やWayve(ウェイブ)、NVIDIA(エヌビディア)などもこの陣営に属します。
泉田氏はこの違いを、パソコンやスマートフォンの歴史に例えて解説します。
「垂直統合型がiPhoneで、水平分業型・技術供給型がAndroidです」
かつてのパソコン市場では、OS(基本ソフト)をMicrosoftのWindowsが提供し、チップをIntelが作り、組み立てをDellが行うという水平分業が成功を収めました。そこに垂直統合型のAppleが楔を打ち込んだ歴史があります。ティアフォーは、自動運転の世界においてAndroidのような立ち位置を目指していると考えられます。