
預金や国債の金利が少しずつ上がってきた一方で、いまの金利はまだ低いと感じている人もいるようです。
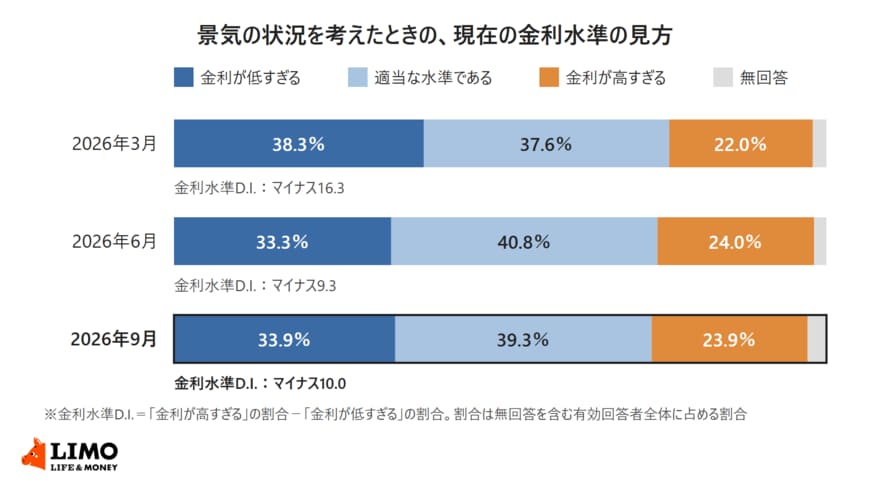
日本銀行が10月13日に公表した「生活意識に関するアンケート調査(第107回・2026年9月調査)」で、景気の状況を考えたときの現在の金利水準を「金利が低すぎる」と答えた人は33.9%でした。
この記事では、この調査の結果と、10月30日まで募集している個人向け国債の10月募集分の利率、利率の決まり方を確認します。
1. 日銀の生活意識に関するアンケート調査、金利が「低すぎる」と答えた人は33.9%
日本銀行は1993年から、全国の満20歳以上の個人を対象に「生活意識に関するアンケート調査」を行っています。2026年9月調査は8月3日から9月4日に郵送で行われ、標本数4000人のうち1972人が回答しました(有効回答率49.3%)。
1.1 「適当な水準である」は39.3%、「金利が高すぎる」は23.9%
「景気の状況を考えたとき、現在の金利水準をどのようにお考えになりますか」という問いへの2026年9月調査の回答は、「金利が低すぎる」33.9%、「適当な水準である」39.3%、「金利が高すぎる」23.9%でした。
割合は無回答を含む有効回答者全体に占めるもので、3つを合わせると97.1%です。2026年3月調査では「金利が低すぎる」が38.3%だったので、半年で4.4ポイント下がりました。
1.2 金利水準D.I.はマイナス10.0、6月調査からマイナス幅が0.7ポイント広がった
日本銀行は、「金利が高すぎる」の割合から「金利が低すぎる」の割合を差し引いた金利水準D.I.を公表しています。2026年9月調査はマイナス10.0で、6月調査のマイナス9.3からマイナス幅が広がりました。
6月調査のマイナス9.3は、この設問を始めた2006年9月以降で最も高い値でした。2026年3月調査はマイナス16.3で、この半年で「金利が低すぎる」という見方は弱まっています。
2. 個人向け国債の10月募集分は、固定5年が年2.39%で3タイプのうち最も高い
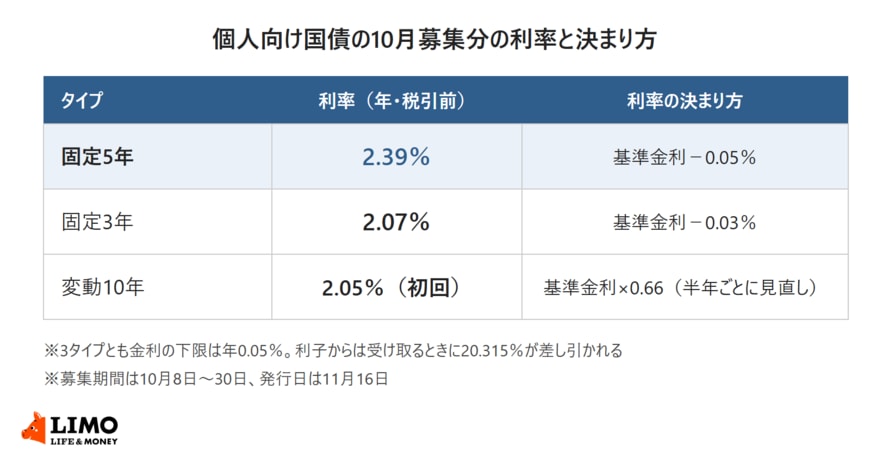
個人向け国債は、財務省が個人向けに毎月発行している国債です。10月募集分の利率(年率・税引前)は、固定5年が2.39%、固定3年が2.07%、変動10年が2.05%で、3タイプとも年2%台でした。
【個人向け国債の10月募集分の利率(年率)】
- 固定5年:2.39%(税引後1.9044715%)
- 固定3年:2.07%(税引後1.6494795%)
- 変動10年:2.05%(税引後1.6335425%、初回の利率)
2.1 10月募集分は10月30日で締め切られ、11月16日に発行される
10月募集分の募集期間は10月8日から30日までです。発行日は11月16日で、利子は毎年5月15日と11月15日に支払われます。償還期限は、固定5年が2031年(令和13年)11月15日、固定3年が2029年(令和11年)11月15日、変動10年が2036年(令和18年)11月15日です。
財務省によると、次の11月募集分は11月9日から30日まで募集される予定です。11月募集分の利率は、募集が始まる前に財務省が公表します。
2.2 個人向け国債は1万円から買え、発行から1年たてば中途換金できる
個人向け国債は、最低1万円から1万円単位で買えます。額面100円につき100円で買い、満期にも中途換金のときにも額面100円につき100円が戻ります。
中途換金は、発行から1年たてばいつでもできます。ただし、直前2回分の各利子(税引前)相当額に0.79685を掛けた額が差し引かれます。
3. 個人向け国債の利率は、基準金利から3タイプ別の計算式で決まる
個人向け国債の利率は、市場の金利をもとにした「基準金利」から、タイプごとの計算式で決まります。
3.1 変動10年は、基準金利に0.66を掛けて半年ごとに見直す
変動10年の基準金利は、利子計算期間が始まる日の前月までに行われた最後の10年固定利付国債の入札の平均落札利回りです。これに0.66を掛けた利率が、半年ごとに適用されます。
3.2 固定5年は基準金利から0.05%、固定3年は0.03%を差し引く
固定5年と固定3年の基準金利は、募集期間が始まる日の2営業日前に、市場実勢利回りをもとに計算した期間5年または3年の固定利付国債の想定利回りです。固定5年は基準金利から0.05%、固定3年は0.03%を差し引いた利率になり、満期まで変わりません。
3.3 3タイプとも、金利の下限は年0.05%
計算した利率が低くなっても、3タイプとも年0.05%を下回ることはありません。利子は半年ごとに年2回受け取ります。
日本銀行の9月調査では、景気の状況を考えたときの金利水準を「金利が低すぎる」と答えた人が33.9%、「適当な水準である」と答えた人が39.3%でした。個人向け国債の10月募集分は、固定5年が年2.39%で、3タイプとも年2%台です。
個人向け国債の利率は毎月の募集ごとに変わります。財務省の「現在募集中の個人向け国債・新窓販国債」のページで、募集中の利率を確かめられます。
ここからは、元銀行員の立場から、金利の水準を見るときに預金とそろえたい条件と、3つのタイプの考え方を見ていきます。
今の金利を低いと見るか高いと見るかは、日銀の調査でも回答が分かれました。個人向け国債を考えるときは、利率の数字だけでなく、そのお金を使う予定の時期と、中途換金のときの決まりを先に確かめておきたいところです。