4. 資産運用は「大学まで時間がある分」だけ、入学が近づいたら値動きの小さいお金へ
ここからは、質問の「資産運用も取り入れた方がいいか」について、筆者の考えをお伝えします。答えは、大学までに残っている年数によって変わると考えます。同じ「教育費」でも、0歳の子と中学生の子では、運用に使える「時間」がまったく違うからです。
まず、入学までの年数を数えます。金融庁のNISA特設ウェブサイトでも、株式や投資信託などは、預貯金を上回る成果が期待できる反面、元本を割り込むこともあると説明されています。使う時期が決まっている教育費では、値下がりしたときに取り戻す時間があるかどうかが大きな物差しになります。
次に、時間がある分だけを運用に回すかを考えます。金融庁は、長い期間続ける「長期」、決まった金額を続ける「積立」、値動きの違う資産に分ける「分散」を資産形成の基本の一つとして紹介しています。入学まで10年以上ある分を、こうした形で少しずつ運用に回すのは選択肢の一つでしょう。
そして、入学が近づいたら、運用に回していたお金を預貯金など値動きの小さいところへ少しずつ移していきます。金融庁も、安全性・流動性・収益性の3つとも優れた金融商品はないので、目的に応じて使い分けるよう案内しています。入学金や前期の授業料など、すぐに必要になるお金は、早めに使える形にしておきましょう。
5. まとめにかえて
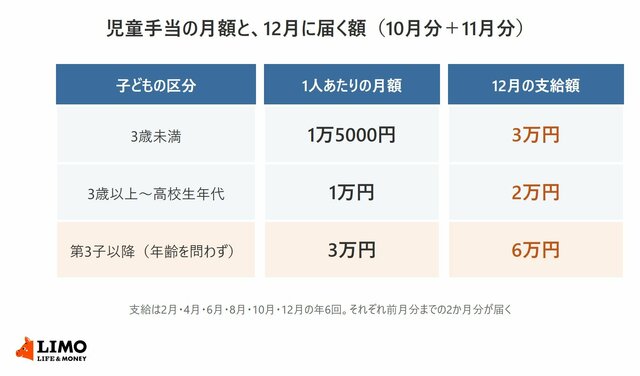
「何歳から貯めれば大学費用に間に合うか」という質問への答えをまとめます。国立大学4年分の目安は242万5200円、私立大学は480万2841円で、18歳までに貯めるなら、国立大学4年分で0歳から月約1万1228円、12歳からでは月約3万3683円が必要です。私立大学4年分なら、0歳からで月約2万2235円です。児童手当を0歳からすべて貯めると、合計で234万円になります。
資産運用は、入学まで時間がある分にとどめ、入学が近づいたら値動きの小さいお金に移していくのがよいでしょう。これからの家計の計画を立てるときは、目標の金額と入学までの年数を、まず書き出してみてはいかがでしょうか。
6. 編集部よりコメント
一方で、児童手当を生活費に回さざるを得ない家庭も多いでしょう。そんなときは、全部を貯めようとするより、支給月に一部だけでも別にしておく、進学の時期が近づく前に目標を確かめ直すなど、続けられる形を探すことが大切です。
資産運用を取り入れるかどうかは、残りの年数と、値下がりしたときに家計が耐えられるかで考えてみてください。大学の費用は進学先によって大きく違うので、志望が見えてきたら目標の金額も見直していきましょう。
自宅から通うか、一人暮らしをするかによっても、必要なお金は変わります。授業料だけでなく、通学や住まいの費用も含めて、少しずつ目標を具体的にしていくと、慌てずに準備を進めやすくなるでしょう。
7. 免責事項
- 本記事は一般的な情報提供のみを目的としており、特定の金融商品の購入や運用について助言や推奨するものではありません。
- 本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
- 運用や預け入れの判断は、各金融機関の最新の情報をご自身でご確認の上、自己責任で行ってください。
- 児童手当の金額や大学の授業料、金融商品の条件などは変更される可能性があるため、必ず公式サイトでご確認ください。

参考資料
- こども家庭庁「児童手当制度のご案内」
- 文部科学省「私立大学等の令和7年度入学者に係る学生納付金等調査結果について」
- 金融庁「資産形成の基本(NISA特設ウェブサイト)」
- 文部科学省「国立大学等の授業料その他の費用に関する省令」(e-Gov法令検索)
宮野 茉莉子