こども家庭庁によると、児童手当は偶数月に、前の月までの2か月分がまとめて支給されます。次の支給は12月です。
けれども、物価が上がるなかで、児童手当もつい毎日の生活費に回ってしまうという方も少なくないのではないでしょうか。子どもの大学費用をいつから、どう準備すればよいのか、気になる方もいるでしょう。
今回は児童手当や大学費用についての読者のご質問を確認しながら、どう備えていくかを金融機関出身の筆者が解説します。
【執筆者】宮野茉莉子:野村證券で個人の資産運用のコンサルティングを担当し、現在はくらしとお金の経済メディア「LIMO」編集長。2級ファイナンシャル・プランニング技能士、一種外務員資格(証券外務員一種)合格。
1. 【次の支給は12月】毎月の児童手当は生活費に。大学資金はいつから用意すべき?
1.1 Q.読者のご相談
「児童手当は貯蓄したくても物価高で生活費にかかって貯蓄できません。子どもが何歳くらいから貯蓄すれば、大学費用に間に合いますか?貯金だけでなく資産運用とかも取り入れた方がいいですか?」
今回は、こんな読者の質問に答えていきます。
1.2 A.大学費用の備えは始める時期が早いほど、毎月の負担は小さい
先に答えの要点をお伝えすると、大学費用の備えは始める時期が早いほど、毎月の負担は小さくなります。国立大学4年分の目安242万5200円を18歳までに貯めるなら、0歳からで月約1万1228円、12歳からでは月約3万3683円です。運用は、大学まで時間がある分だけに使い、入学が近づいたら値動きの小さいお金に移していく考え方があります。
2. 【児童手当と大学費用はいくら?】国立4年分の目安は242万5200円、私立は480万2841円
では、まずは、児童手当と大学費用の金額を確かめます。
2.1 児童手当の金額
児童手当は子ども1人あたりの月額で決まっていて、こども家庭庁の「児童手当制度のご案内」では、0歳から3歳になるまでは1万5000円、3歳から高校生年代を終えるまでは1万円とされています(第3子以降は3万円)。支給される月数は誕生月などで変わりますが、3歳未満の36か月と、3歳から高校生年代までの180か月で計算すると、第1子・第2子で合計234万円になります。
2.2 大学費用
大学の費用は、文部科学省の資料で確かめられます。国立大学は国が示す標準の金額で、授業料が年53万5800円、入学料が28万2000円です。私立大学(学部)は令和7年度入学者の平均で、授業料が96万8069円、入学料が24万365円、施設設備費が17万2550円です。入学料に4年分の授業料を足すと、国立大学は242万5200円になります。私立大学は、施設設備費も毎年同じ金額がかかるとすると480万2841円です。※ただし、国立大学は特別の事情があるときは、この標準の金額の1.2倍までの範囲で授業料や入学料を定めることができるため、大学によっては目安より高くなることがあります。
実際には、私立大学は学部によっても金額が分かれます。同じ資料で初年度の授業料・入学料・施設設備費の合計をみると、文科系学部が121万2235円、理科系学部が160万2053円、医歯系学部が477万9143円です。
3. 【何歳から貯めれば間に合う?】国立4年分なら0歳から月約1万1228円、12歳からは月約3万3683円
では、何歳から貯め始めれば間に合うのでしょうか。18歳の大学入学までに貯めるとして、利息や運用益を入れずに単純に割ると、国立大学4年分の242万5200円には、0歳からなら月約1万1228円、6歳からなら月約1万6842円、12歳からなら月約3万3683円が必要です。
大学4年分の費用を18歳までに貯める場合の毎月の目安1/1
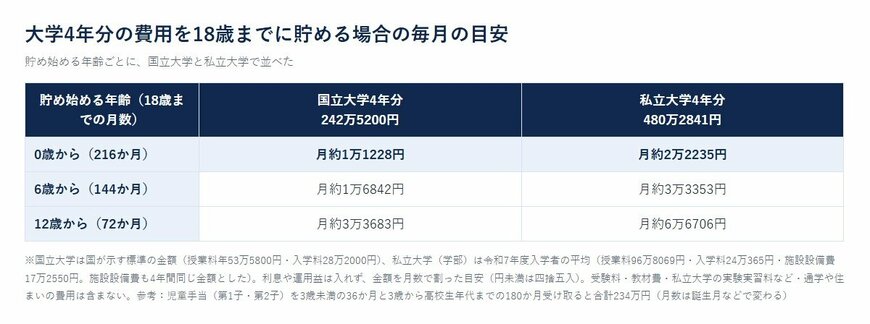
出所:「児童手当制度のご案内」(こども家庭庁)・文部科学省「私立大学等の令和7年度入学者に係る学生納付金等調査結果について」をもとにLIMO編集部作成
私立大学4年分の480万2841円では、同じ順に月約2万2235円、月約3万3353円、月約6万6706円です。始める年齢が6年遅れるだけで、毎月の金額は大きく変わります。
ただし、この計算に入っているのは授業料と入学料、私立大学は施設設備費までです。受験料や教科書代、私立大学の実験実習料など、通学や一人暮らしの費用は入っていないため、実際にはもう少し多めに見積もっておきたいところです。
児童手当を0歳からすべて貯められれば、合計234万円で国立大学4年分の目安に近づきます。全部は難しくても、支給月に一部だけでも別の口座に移しておくと、あとから必要になる毎月の金額を小さくできると考えられます。
ここまでをまとめると、大学費用は始める年齢が早いほど毎月の負担が小さくなります。まず目標の金額と、入学までの年数を書き出すところから始めるとよいでしょう。