

遺族基礎年金の額は、令和8年度で年84万7300円です。ここに子どもの人数に応じた加算がつき、会社員だった方が亡くなった場合は遺族厚生年金も上乗せされます。
ただ、遺族年金は「子どもがいるか」「残された配偶者が何歳か」「自分の年金があるか」によって、受け取れる額が大きく変わります。もしものときに月いくらになるのか、すぐに答えられる方は多くないのではないでしょうか。
この記事では、日本年金機構の「遺族年金ガイド 令和8年度版」をもとに遺族年金の仕組みを確認したうえで、会社員の夫が亡くなった場合に妻が受け取れる額を3つのケースで試算します。
1. 遺族年金には「遺族基礎年金」と「遺族厚生年金」の2種類がある
遺族年金は、国民年金や厚生年金に加入していた方などが亡くなったときに、その方に生計を維持されていた遺族が受け取れる年金です。
どちらの遺族年金を受け取れるかは、亡くなった方の加入状況と、遺族の家族構成で決まります。
1.1 遺族基礎年金は「子のある配偶者」と「子」が受け取れる
遺族基礎年金は、国民年金の加入者などが亡くなったときに、子のある配偶者または子が受け取れる年金です。
ここでいう「子」は、18歳になった年度の3月31日までの子、または20歳未満で障害等級1級・2級の状態にある子を指します。子のいない配偶者は、遺族基礎年金を受け取れません。
令和8年度の年金額は、次のとおりです。
- 子のある配偶者が受け取る場合:年84万7300円+子の加算額(昭和31年4月1日以前生まれの方は年84万4900円+子の加算額)
- 子の加算額:1人目・2人目は各24万3800円、3人目以降は各8万1300円
たとえば子どもが2人いる配偶者の場合、84万7300円に24万3800円の2人分を足した年133万4900円が遺族基礎年金の額になります。
1.2 遺族厚生年金は亡くなった方の報酬比例部分の「4分の3」
遺族厚生年金は、厚生年金の加入者などが亡くなったときに受け取れる年金です。会社員や公務員だった方が亡くなった場合は、遺族基礎年金に上乗せする形で受け取れます。
年金額は、亡くなった方の老齢厚生年金の報酬比例部分の4分の3です。報酬比例部分は、平成15年4月以降の加入期間であれば「平均標準報酬額×1000分の5.481×加入月数」で計算します。
在職中に亡くなった場合などは、加入期間が300月(25年)に満たなくても300月とみなして計算します。若くして亡くなった場合でも、一定の額が確保される仕組みです。
1.3 遺族厚生年金を受け取れる遺族には優先順位がある
遺族厚生年金を受け取れるのは、亡くなった方に生計を維持されていた配偶者・子・父母・孫・祖父母です。
優先順位は「配偶者」「子」「父母」「孫」「祖父母」の順で、最も順位の高い方が受け取ります。
「生計を維持されていた」とは、亡くなった方と生計を同じくしていて、原則として年収850万円未満であることを指します。
なお、夫が遺族厚生年金を受け取るには妻が亡くなった当時に55歳以上であることが必要で、受給開始は原則60歳からです。また、30歳未満の子のない妻は5年間の有期給付となります。
2. 遺族年金は月いくら?会社員の夫が亡くなった3つのケースで試算
ここからは、会社員の夫が亡くなった場合に、妻が受け取れる遺族年金を試算します。
子育て中と子のいないケースは、計算をわかりやすくするため、夫の平均標準報酬額を40万円、加入期間を300月(すべて平成15年4月以降)と仮定しています。
この場合、夫の報酬比例部分は「40万円×1000分の5.481×300月」で年65万7720円となり、その4分の3にあたる年49万3290円が遺族厚生年金の額です。
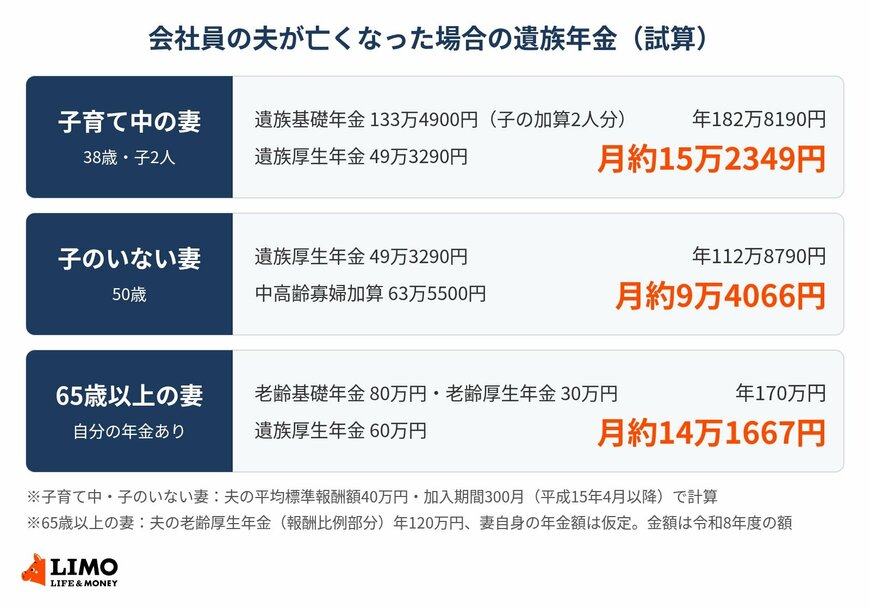
2.1 子育て中の妻(38歳・子2人)は年182万8190円
10歳と7歳の子どもがいる38歳の妻の場合、遺族基礎年金と遺族厚生年金の両方を受け取れます。
- 遺族基礎年金:133万4900円(84万7300円+子の加算24万3800円×2人)
- 遺族厚生年金:49万3290円
- 合計:年182万8190円(月約15万2349円)
遺族基礎年金は、子どもが18歳になった年度の3月31日を過ぎるごとに加算額が外れ、下の子が対象外になった時点で支給が終わります。
このとき妻が40歳以上であれば、遺族厚生年金に65歳まで中高齢寡婦加算が加わります。
2.2 子のいない妻(50歳)は年112万8790円
子どものいない50歳の妻の場合、遺族基礎年金は受け取れません。
その代わり、夫が亡くなった当時に40歳以上65歳未満で、生計を同じくする子がいない妻には、65歳になるまで中高齢寡婦加算(令和8年度は年63万5500円)が遺族厚生年金に加算されます。
- 遺族厚生年金:49万3290円
- 中高齢寡婦加算:63万5500円
- 合計:年112万8790円(月約9万4066円)
※夫が老齢厚生年金の受給資格を満たして亡くなった場合は、夫の厚生年金の加入期間が20年以上なければ中高齢寡婦加算はつきません。
2.3 65歳以上の妻は自分の老齢厚生年金と比べて計算する
65歳以上で自分の老齢厚生年金を受け取れる妻の場合、遺族厚生年金の額は次の2つのうち高いほうになります。
- 夫の報酬比例部分の4分の3
- 上の額の3分の2と、自分の老齢厚生年金の2分の1を合計した額
夫の老齢厚生年金(報酬比例部分)を年120万円、妻自身の老齢基礎年金を年80万円、老齢厚生年金を年30万円と仮定します。前者は90万円、後者は90万円×3分の2+30万円×2分の1=75万円なので、90万円が遺族厚生年金の額です。
ただし実際には、妻自身の老齢厚生年金30万円が先に支給され、遺族厚生年金はその分を差し引いた60万円が支給されます。
受け取る年金の合計は、老齢基礎年金80万円・老齢厚生年金30万円・遺族厚生年金60万円で年170万円(月約14万1667円)です。
※昭和31年4月1日以前生まれの妻には、65歳以降、生年月日に応じた経過的寡婦加算がつく場合があります。
遺族年金は、子どもの年齢や配偶者自身の年金によって額が大きく変わります。万一への備えを考えるときは、まず遺族年金でどこまでまかなえるかを試算し、足りない部分を貯蓄や保険で補う順番で考えるのがおすすめです。


