3. 賃上げ分が手取りに反映されるまでの時間差
給与が上がると、社会保険料や住民税もあとから増えます。ただ、見直される時期はそれぞれ違うため、昇給した月から手取りがそのまま増え続けるとは限りません。
会社員の場合を例に、見直しの時期を順に確認していきます。
3.1 健康保険料と厚生年金保険料は9月分から
会社員の健康保険料と厚生年金保険料は、給与そのものではなく「標準報酬月額」をもとに計算されます。標準報酬月額は、毎年4月・5月・6月の3か月の報酬をもとに決め直す仕組みで、これを定時決定と呼びます。
日本年金機構によると、決め直された標準報酬月額は9月から翌年8月までの各月に使われます。春に昇給した人は、9月分の保険料から引かれる額が変わることになります。
2026年4月分からは、子ども・子育て支援金も医療保険料とあわせて徴収されるようになりました。被用者保険の支援金率は2026年度で0.23%と示されており、こちらも標準報酬月額をもとに計算されます。
3.2 住民税は翌年6月から
住民税は、前の年の1月から12月までの所得をもとに税額が決まります。会社員の場合は、勤め先が毎月の給与から差し引く特別徴収が一般的です。
たとえば千葉市の案内では、6月から翌年5月までの12回に分けて納める仕組みとされています。2026年に上がった給与の分は、2027年6月からの住民税に反映されるのです。
3.3 額面の伸びと手取りの伸びがずれる理由
このように、給与が上がった直後は額面の増え方がそのまま手取りに出やすく、数か月から1年ほどたってから保険料や税の負担が追いつく形になります。
もちろん、保険料や税が増えるのは収入が増えたためです。一方で、昇給した年の手取りを基準に家計を組むと、翌年度の負担増で毎月の余裕が思っていたより小さくなる場合があります。
4. 給与明細で確かめたい3つの欄
手元の給与明細を、時期の違う月で見比べると、どこで負担が変わったかが分かります。確認したいのは次の3つの欄です。
4.1 総支給額
まず、税や保険料を引く前の総支給額が、昇給の前後でいくら変わったかを見ます。毎月勤労統計調査の現金給与総額と同じく、額面の金額にあたる欄です。
4.2 健康保険料と厚生年金保険料
次に、8月分と9月分の明細で、健康保険料と厚生年金保険料の欄を比べます。定時決定で標準報酬月額が変わっていれば、ここで差が出ます。
40歳以上の人は、介護保険料の欄も同じ時期に変わります。明細の項目の見方で分からない点は、勤め先の担当部署に確かめるとよいでしょう。
4.3 住民税
最後に、5月分と6月分の明細で住民税の欄を比べます。市区町村から勤め先を通じて届く「特別徴収税額の決定通知書」にも、1年分の税額と月ごとの額が載っています。
通知書の内容に分からない点があれば、記載されている市区町村の住民税の担当課に問い合わせることができます。
5. まとめ
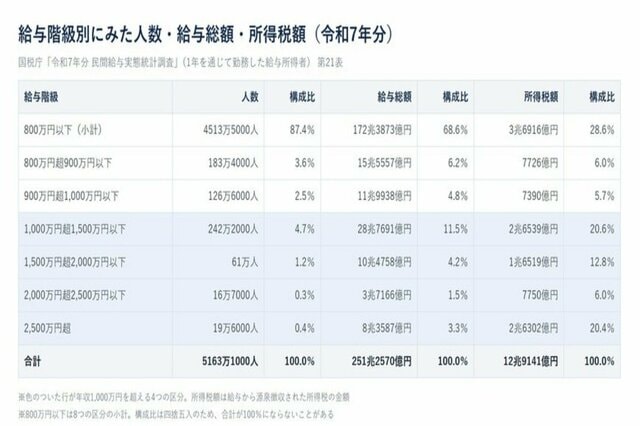
2026年8月分の毎月勤労統計調査では、現金給与総額が3.8%増え、物価を差し引いた実質賃金も1.5%増で8か月続けてプラスになりました。国税庁の統計では、2025年分の平均年収は487万円で、5年続けて増えています。
一方で、2025年の1年間は物価の伸びが賃金を上回り、実質賃金は1.3%減でした。賃上げの分は、9月分の社会保険料や翌年6月からの住民税にも順に反映されます。
まずは源泉徴収票と給与明細で自分の数字を確かめ、統計の伸びと見比べるところから始めてみてください。保険料や税額の見直しで分からない点は、勤め先の担当部署や市区町村の窓口に相談できます。
参考資料
- 厚生労働省「毎月勤労統計調査 2026(令和8)年8月分結果速報」
- 厚生労働省「毎月勤労統計調査 2025(令和7)年分結果確報」
- 国税庁「令和7年分 民間給与実態統計調査」
- 日本年金機構「定時決定(算定基礎届)」
- 千葉市「住民税が給与から差し引かれるしくみについて知りたいのですが。」
- こども家庭庁「子ども・子育て支援金制度について」
太田 彩子