
定年を迎えると、退職金を一時金で受け取るか、企業年金として分けて受け取るかを選べる会社があります。退職後は、会社の健康保険から国民健康保険に切り替える人もいます。
受け取り方の違いで、退職後の国民健康保険料は変わるのか。税金だけでなく、保険料まで含めて比べたいと考える人もいるでしょう。
国民健康保険と後期高齢者医療制度の保険料を計算していた元自治体職員の筆者が、この疑問に答えます。
1. 【退職金と国民健康保険料】受け取り方で保険料は変わるのか
今回取り上げるのは、次のような疑問です。
「退職金を一時金で受け取るか、企業年金として分けて受け取るか迷っています。定年後に国民健康保険に入るなら、保険料の面ではどちらが有利ですか?」
先に結論をお伝えすると、国民健康保険料だけで比べれば一時金のほうが有利です。退職金を一時金で受け取ったときの「退職所得」は、保険料の計算に使われないためです。
一方で、企業年金として受け取る分は公的年金等の雑所得になり、保険料の計算に入ります。理由を順に確認しましょう。
1.1 退職所得は国民健康保険料の計算に使わない
国民健康保険料のうち所得に応じてかかる「所得割」は、前年の所得から基礎控除の43万円を差し引いた額をもとに計算します。東京都中央区の案内では、保険料の計算に使わない主な所得として「退職所得(退職金)」が挙げられています。
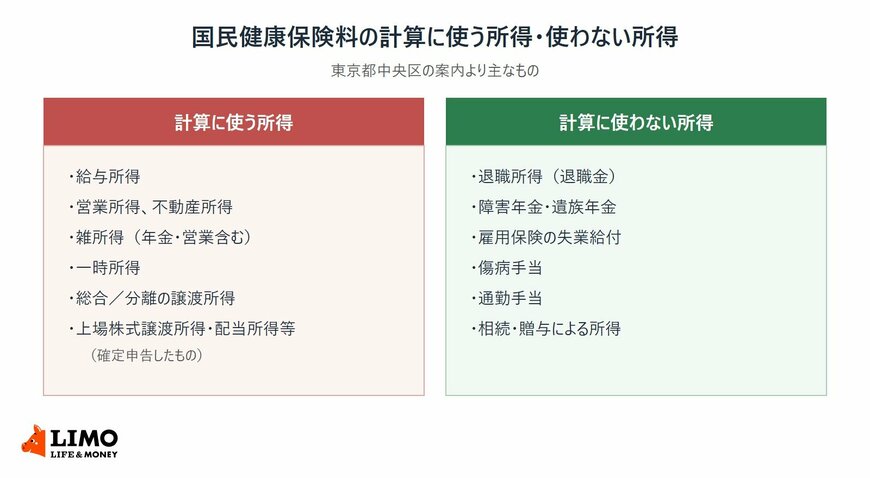
退職所得は、ほかの所得と分けて税金を計算する所得です。国税庁によると、確定拠出年金の老齢給付金を一時金で受け取った場合なども、退職所得とみなされます。
1.2 企業年金は公的年金等の雑所得になる
これに対して、企業年金を年金の形で受け取ると、税金の上では公的年金等にあたります。国税庁は、確定給付企業年金法にもとづいて支給される年金を公的年金等に含めています。
公的年金等の収入から公的年金等控除を差し引いた額が雑所得となり、保険料の計算に入ります。65歳未満の人の公的年金等控除は、収入が130万円未満なら60万円です。
2. 企業年金で受け取ると国民健康保険料はいくら変わるか
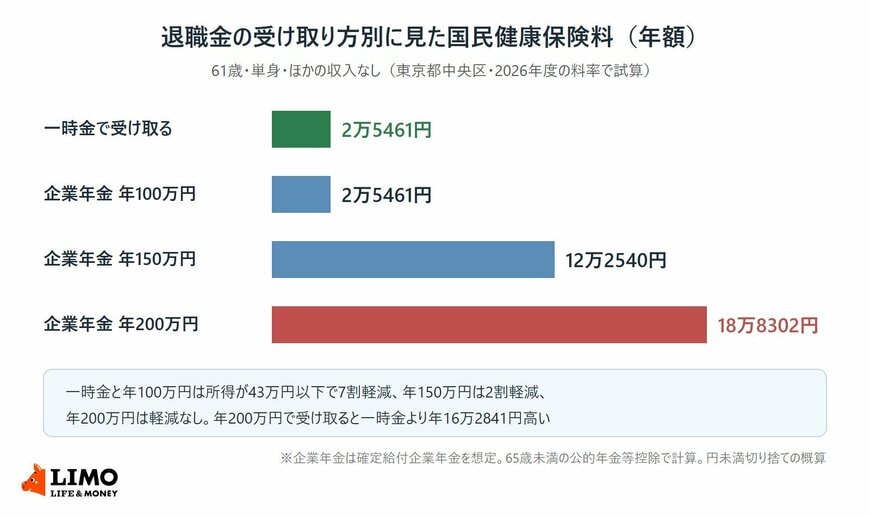
退職金を一時金で受け取った場合と、企業年金として年100万円・150万円・200万円受け取った場合を比べてみます。東京都中央区の2026年度の料率で、61歳・単身・ほかの収入がない人を想定して試算しました。
退職金の受け取り方別に見た国民健康保険料の年額(61歳・単身・中央区の2026年度の料率)2/2
出所:中央区「国民健康保険料」、国税庁「No.1600 公的年金等の課税関係」を参考にLIMO編集部作成
- 一時金で受け取る:年2万5461円(所得0円・7割軽減)
- 企業年金 年100万円:年2万5461円(所得40万円・7割軽減)
- 企業年金 年150万円:年12万2540円(所得85万円・2割軽減)
- 企業年金 年200万円:年18万8302円(所得122万5000円・軽減なし)
2.1 年200万円なら一時金より年16万2841円高い
年200万円で受け取ると、雑所得は200万円×75%-27万5000円で122万5000円です。所得割が年10万3429円かかり、均等割の軽減も受けられないため、一時金で受け取った場合より保険料は年16万2841円高くなります。
料率が変わらないとすれば、65歳になるまでの4年間で差は合計65万円を超える計算です。
2.2 年100万円までなら差は出ない
年100万円の場合、公的年金等控除の60万円を差し引いた所得は40万円で、基礎控除の43万円を下回ります。所得割はかからず、均等割も7割軽減のままなので、一時金と同じ保険料になるのです。
企業年金の年額が小さいときは、受け取り方による保険料の差は生まれません。
2.3 試算の前提
所得割は医療分7.51%、後期高齢者支援金分2.8%、介護分2.43%、子ども・子育て支援金分0.27%の合計13.01%で計算しました。均等割は4つの合計8万4873円で、2026年度の軽減の基準は5割軽減が「43万円+31万円×被保険者数」以下、2割軽減が「43万円+57万円×被保険者数」以下です。
企業年金は確定給付企業年金を想定し、利息による増額は含めていません。円未満を切り捨てた概算なので、区が実際に算定する額とは端数が異なることがあります。
国民健康保険料だけを見れば、退職金は一時金で受け取るほうが負担は軽くなります。ただし、年金で受け取ると規約で決められた利率で増える場合もあり、保険料だけで受け取り方を決めるのは早計です。

保険料の計算を担当していた頃、窓口では保険料の計算根拠を尋ねる相談を多く受けてきました。退職金の受け取り方を決める前に、会社の規約で年金の額を確かめ、お住まいの市区町村で保険料の目安を聞いておくと判断しやすくなります。