
厚生労働省によると、2026年12月分(2027年1月引き落とし分)から、iDeCo(個人型確定拠出年金)の掛金の上限と、加入できる年齢が引き上げられます。
変化が大きい昨今、「会社の退職金だけに頼らず、自分で老後のお金を準備しようか…」と考える方もいるでしょう。今回は退職金をどこまであてにしてよいのか、資産運用をすべきか迷っているという読者からのご相談にLIMO編集長の宮野が答えます。
【執筆者】宮野茉莉子:野村證券で個人の資産運用のコンサルティングを担当し、現在はくらしとお金の経済メディア「LIMO」編集長。2級ファイナンシャル・プランニング技能士、一種外務員資格(証券外務員一種)合格。
1. 読者からのご相談:退職金をあてにしていい?運用をした方がいいですか
「今の時代、退職金ってあてになりますか?退職金がある会社と平均額ってどれくらいでしょうか。転職も多い時代だし、退職金も今後どうなるかわからないので、資産運用をした方がいいかと悩んでいます。退職金代わりになりそうな資産運用はありますか?でも、あまりリスクはとりたくないです」
今回は、上記の読者の質問に答えていきます。
1.1 回答:退職金がある会社は74.9%で5年前より減少、定年退職者の平均は1183万〜1896万円。iDeCoなどで「退職金代わり」も
先に答えの要点をお伝えすると、退職金制度がある会社は74.9%で、5年前の調査の80.5%より少なくなっています。定年退職した人の平均は、大学・大学院卒(管理・事務・技術職)で1983万円から1896万円に減りました。退職金をあてにできるかは勤め先や勤続年数しだいなので、見込みを確かめ、iDeCoなどで「退職金代わり」を少しずつ準備する考え方があります。
では、詳しく見ていきましょう。
2. 退職金がある会社の割合と平均の金額
まずは、退職金がある会社の割合と平均の金額を確かめます。
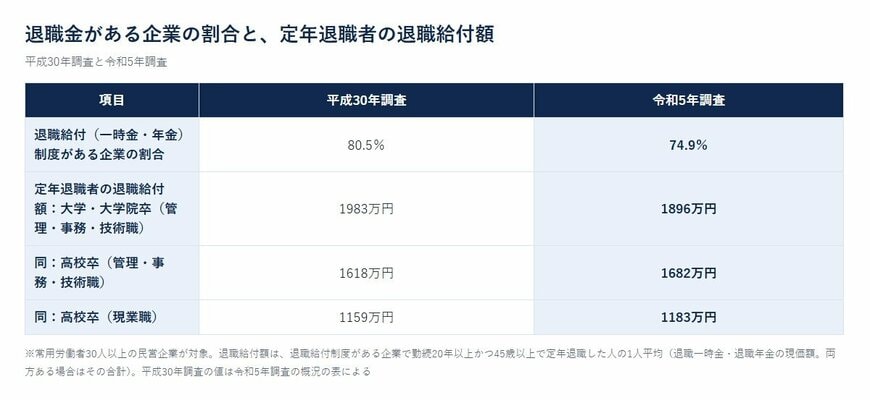
厚生労働省の「令和5年就労条件総合調査の概況」(常用労働者30人以上の民営企業が対象)によると、退職給付(一時金・年金)制度がある企業の割合は74.9%です。5年前の平成30年調査では80.5%でした。企業の規模ごとにみると、「1000人以上」が90.1%、「300~999人」が88.8%、「100~299人」が84.7%、「30~99人」が70.1%です。
退職給付制度がある企業で、勤続20年以上かつ45歳以上で定年退職した人の1人平均退職給付額は、「大学・大学院卒(管理・事務・技術職)」が1896万円、「高校卒(管理・事務・技術職)」が1682万円、「高校卒(現業職)」が1183万円です。平成30年調査では、同じ順に1983万円、1618万円、1159万円でした。
大学・大学院卒は5年前より減り、高校卒の2つの区分は増えています。退職時の所定内賃金(残業代や賞与を含まない月の賃金)の何か月分かでみると、大学・大学院卒の定年退職者は平成30年の38.6か月分から、令和5年は36.0か月分になっています。
3. 【退職金はあてになる?】勤続年数で大きく変わる、大学・大学院卒の定年退職者は勤続20〜24年で1021万円
転職が多い時代に気になるのが、勤めた年数による違いです。同じ調査で、大学・大学院卒(管理・事務・技術職)の定年退職者の退職給付額を勤続年数ごとにみると、勤続20~24年は1021万円、勤続35年以上は2037万円です。勤めた年数が短くなると、受け取る金額も小さくなる仕組みの会社が多いと考えられます。
ここでいう退職給付額には、退職一時金だけでなく、年金で受け取る分(年金現価額)も含まれます。勤め先に退職金の制度があるか、あるとすればどんな形で、何年勤めるといくらになりそうかは、会社の退職金規程などで確かめる必要があります。
こうしてみると、退職金は「どの会社でも同じようにあてにできるもの」ではなくなってきているといえるでしょう。制度がない会社が4社に1社ほどあり、制度があっても勤続年数や退職の時期によって金額は変わります。
ここまでをまとめると、退職金制度がある会社は5年前より減り、定年退職者の平均は区分によって増えたものと減ったものがあります。退職金をあてにできるかは勤め先と勤続年数しだいなので、まず自分の見込みを確かめ、足りない分を自分で準備するという順番で考えるとよいでしょう。