
厚生労働省の「令和7年簡易生命表」によると、65歳の平均余命は男性が19.68年、女性が24.52年で、男女とも前の年より延びました。定年後の暮らしが長くなるほど、退職金をどこまで生活費に回し、どれだけを別の使い道に残せるのかが気になるところです。住まいのリフォームや介護など、まとまったお金が必要になる場面もあわせて考えておきたいものです。
今回は読者から寄せられた質問に対し、野村證券で個人顧客の資産運用のコンサルティングを担当し、現在はくらしとお金の経済メディア『LIMO』の編集長を務める筆者が解説します。
【執筆者】宮野茉莉子:野村證券で個人の資産運用のコンサルティングを担当し、現在はくらしとお金の経済メディア「LIMO」編集長。2級ファイナンシャル・プランニング技能士、一種外務員資格(証券外務員一種)合格。
1. 読者の疑問
1.1 退職金だけで老後の生活費の赤字は補填できる?
「退職金で老後の生活費の赤字は足りますか?リフォーム費用や介護費用まではまかなえないでしょうか。一体いくら生活費の補填以外で使えるのか平均でいいので知りたいです」
今回は、上記のような読者の質問に答えていきます。
1.2 宮野編集長の答え:赤字20年分を引いた残りは平均で164万〜877万円
先に答えの要点をお伝えすると、平均的な退職金から老後の赤字20年分を差し引くと、残りは区分ごとに164万円から877万円ほどの計算です。リフォームはこの残りから考え、介護は別枠で備えておくのがひとつの方法です。
1.3 平均的な退職金と老後の生活費の赤字額
まずは、退職金と老後の赤字の金額を確かめます。
厚生労働省の「令和5年就労条件総合調査の概況」(常用労働者30人以上の民営企業が対象)によると、退職給付(一時金・年金)制度がある企業で勤続20年以上かつ45歳以上で定年退職した人の1人平均退職給付額は、「大学・大学院卒(管理・事務・技術職)」が1896万円、「高校卒(管理・事務・技術職)」が1682万円、「高校卒(現業職)」が1183万円です。
ここでいう退職給付額は、退職一時金だけの会社なら一時金の金額、退職年金だけなら年金の現価額(将来受け取る年金を今の価値に直した金額)、両方ある会社なら2つを合わせた金額です。退職給付制度の形(一時金のみ・年金のみ・併用)などによって金額は分かれるため、調査の金額は全体の目安として見ておく必要があります。
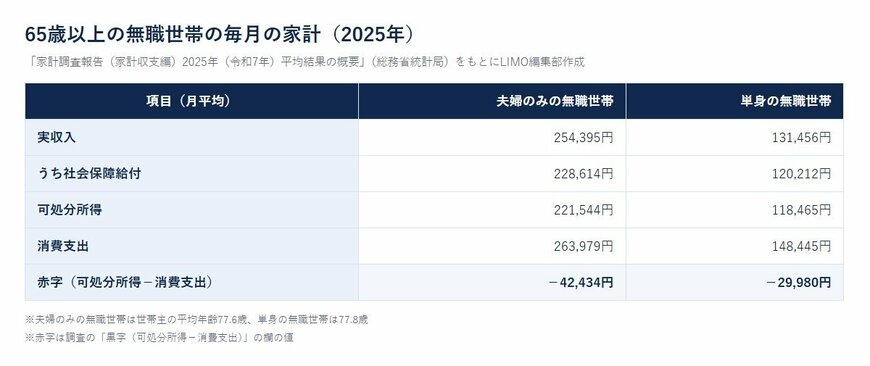
一方、総務省統計局の家計調査(2025年平均)では、65歳以上の夫婦のみの無職世帯の「黒字」の欄がマイナス4万2434円で、毎月4万2434円の赤字です。1年にすると50万9208円になります。この赤字は、年金などの収入だけでは足りない分を、預貯金などを取り崩して補っている姿と考えられます。
2. 【生活費の赤字を差し引くと退職金はいくら残る?】20年分なら164万〜877万円、リフォームの平均は170万円
夫婦の赤字が、夫の平均余命にあたる約20年続くとすると、合計は1018万4160円です。退職給付額から差し引くと、残りは「大学・大学院卒(管理・事務・技術職)」で877万5840円、「高校卒(管理・事務・技術職)」で663万5840円、「高校卒(現業職)」で164万5840円の計算です。
妻の平均余命に近い約25年続くとすると、赤字の合計は1273万200円です。残りは同じ順に622万9800円、408万9800円となり、「高校卒(現業職)」の1183万円では赤字に90万200円届かない計算になります。
では、残りでリフォームはまかなえるのでしょうか。国土交通省の「令和7年度住宅市場動向調査」(三大都市圏で令和6年度にリフォームをした世帯が対象)によると、リフォーム資金の平均は170万円です。赤字20年分を差し引いた残りで見ると、「大学・大学院卒(管理・事務・技術職)」と「高校卒(管理・事務・技術職)」は平均的なリフォーム1回分を差し引いても残りがありますが、「高校卒(現業職)」は残りが平均の170万円にわずかに届かない計算です。
ただし、この計算は毎月の赤字が平均と同じ金額で続き、退職給付額をすべて手元のお金として使える場合の単純な目安です。年数は65歳時点の平均余命をもとにしており、夫婦のどちらかが一人になったあとの年や、定年から65歳までの家計は分けて計算していません。退職金の一部を年金で受け取る場合や、家計の支出が平均と違う場合は、残る金額も変わってきます。
ここまでをまとめると、平均的な退職金でも、老後の赤字を何年分あてるかによって、ほかの使い道に回せる金額は大きく変わります。リフォームのように時期が読める支出は、赤字の分と分けて先に見積もっておくと考えやすいでしょう。