


2026年10月2日、警察庁が公表した8月末時点の暫定値によると、SNS型投資詐欺の認知件数は1〜8月で7097件、被害額は937.4億円でした。被害額は前年同期より328.0億円、53.8%増えています。
この記事では、新NISAの基本と、警察庁の統計から見たSNS型投資詐欺の被害の状況、つみたて投資枠でインデックス投信を選ぶときに避けたいことを確認します。
なお、新NISAの制度に関する詳しい解説は、下記の記事より一部を引用・参照しています。
1. 新NISAは運用益が非課税、つみたて投資枠は年120万円まで
はじめに、新NISAのしくみを確認します。新NISAの制度の特徴について、LIMOの記事「【新NISAシミュレーション】月10万円×15年積立+放置で資産はどう化ける?月3万円の少額戦略も公開」から引用します。
2024年に制度改正が行われた「新NISA」は、投資で得た利益を非課税で保有できる制度を大幅に拡充した仕組みです。
従来のNISAと比べて年間投資枠が拡大されたほか、非課税保有期間も無期限となったことで、長期的な資産形成に取り組みやすくなった点が大きな特徴です。
出所:【新NISAシミュレーション】月10万円×15年積立+放置で資産はどう化ける?月3万円の少額戦略も公開
金融庁によると、年間投資枠はつみたて投資枠が120万円、成長投資枠が240万円で、合わせて年360万円まで使えます。生涯の非課税保有限度額は1800万円で、そのうち成長投資枠は1200万円までです。
NISA口座は、証券会社や銀行などの金融機関で1人1口座を開設します。つみたて投資枠で買えるのは、長期・積立・分散投資に適しているとして金融庁の基準を満たした投資信託とETFに限られます。
2. SNS型投資詐欺の被害額、2026年1〜8月は937.4億円で前年同期の約1.5倍
警察庁は、特殊詐欺の認知・検挙状況を毎月公表しています。2026年からは、SNSなどをきっかけに投資を持ちかけてお金をだまし取る「SNS型投資詐欺」を、特殊詐欺の手口のひとつとして集計しています。
2.1 SNS型投資詐欺の認知件数は7097件、特殊詐欺の被害額の約4割を占める
2026年8月末時点の暫定値で、SNS型投資詐欺の認知件数は7097件と、前年同期より2347件(49.4%)増えました。被害額は937.4億円で、前年同期の609.4億円の約1.5倍です。
特殊詐欺全体の被害額は2360.7億円で、SNS型投資詐欺はその約4割にあたります。手口別の被害額では、ニセ警察詐欺の728.6億円、SNS型ロマンス詐欺の325.8億円を上回り、最も多い額でした。
2.2 2026年上半期のSNS型投資詐欺は50歳代が1605件で最多、50歳代と60歳代で5割を超える
年代別の内訳は、7月30日に公表された2026年上半期(1〜6月)の資料で確かめられます。この期間のSNS型投資詐欺の認知件数は5893件で、被害額は797.9億円でした。
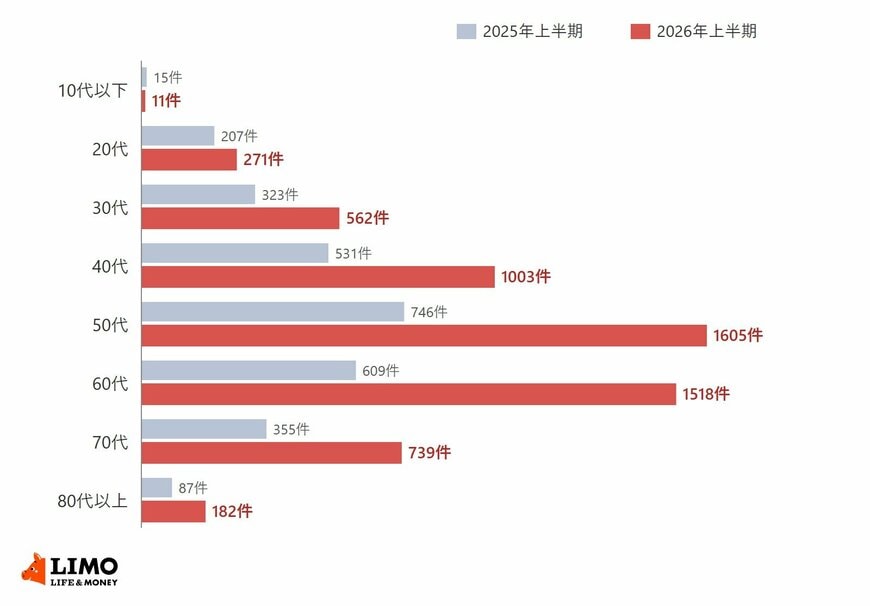
【SNS型投資詐欺の年代別認知件数(2026年上半期)】
- 10歳代以下:11件
- 20歳代:271件
- 30歳代:562件
- 40歳代:1003件
- 50歳代:1605件
- 60歳代:1518件
- 70歳代:739件
- 80歳代以上:182件
最も多いのは50歳代の1605件で、前年同期の746件の2倍を超えました。60歳代は609件から1518件に増えています。50歳代と60歳代を合わせると、認知件数の53.0%、被害額の59.5%を占めました。
年代別の被害額では、60歳代の274.9億円が最も多く、50歳代が199.3億円、70歳代が132.4億円と続きます。
2.3 SNS型投資詐欺の最初の接触はバナー等広告が39.5%、その後の連絡はLINEが96.0%
同じ上半期の資料によると、犯人側と最初に接触した手段は「バナー等広告」が2330件(39.5%)で最も多く、「ダイレクトメッセージ」が1698件(28.8%)、「投稿」が1457件(24.7%)でした。前年同期と比べて、バナー等広告は1451件、投稿は1164件増えています。
最初に接触したツールは、Instagramが1403件、X(Twitter)が677件、LINEが631件の順でした。その後のやりとりに使われた連絡ツールは、LINEが5658件で全体の96.0%を占めています。
最初の接触はSNSの広告や投稿、ダイレクトメッセージが多く、その後のやりとりはLINEに移っていく流れが数字から読み取れます。投資の判断を広告やメッセージに委ねず、自分で確かめて選ぶことが欠かせません。
3. つみたて投資枠のインデックス投信選びで避けたい5つのこと
新NISAで投資信託を買うときも、広告やランキングで見かけた商品をそのまま選ぶのではなく、中身を確かめてから決める姿勢は変わりません。
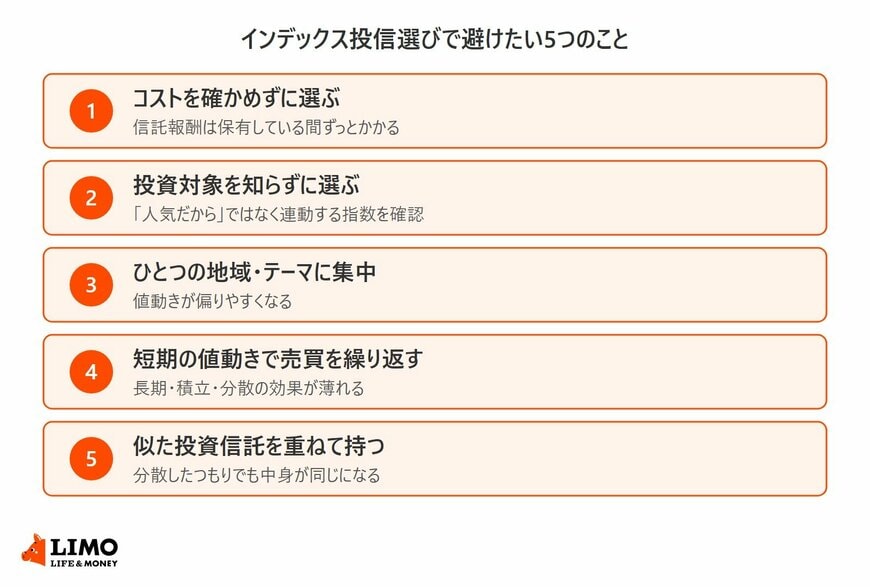
つみたて投資枠の対象は金融庁の基準を満たした商品に限られますが、そのなかからどれを買うかは自分で決めます。インデックス投信を選ぶときに避けたいのは、次の5つです。
インデックス投信選びで避けたい5つのこと2/2
出所:LIMO編集部作成
3.1 信託報酬を見比べずに選ぶ
投資信託の信託報酬は、保有している間ずっと差し引かれます。同じ指数に連動する投資信託どうしなら、まず信託報酬などのコストを見比べます。
3.2 広告やランキングの「人気」だけで選ぶ
何の指数に連動し、どの国や資産に投資しているかは、目論見書で確かめられます。広告で目にした商品やランキングの上位だからという理由だけで決めないようにします。
3.3 ひとつの国や地域、テーマに集中しすぎる
特定の国や業種に偏ると、その地域やテーマの値動きの影響を大きく受けます。
3.4 短期の値動きを見て売買を繰り返す
値下がりのたびに売ったり積み立てを止めたりすると、時間をかけて買う時期を分ける積立投資の考え方から離れてしまいます。
3.5 中身の似た投資信託をいくつも重ねて持つ
名前の違う投資信託でも、連動する指数が同じなら中身はほぼ同じです。複数持つ前に、投資先が重なっていないかを確かめます。
4. 新NISAの積立投資で知っておきたい2つの注意点
4.1 元本割れの可能性があり、損益通算や繰越控除はできない
投資信託は値動きがあり、元本割れの可能性があります。NISA口座で出た損失は、課税口座の利益と相殺する損益通算や、翌年以降に繰り越す繰越控除の対象になりません。
4.2 売却して空いた非課税保有限度額を使えるのは翌年以降
金融庁によると、売却した商品の簿価(取得金額)の分だけ非課税保有限度額が復活し、再利用できるのは翌年以降です。同じ年のうちに枠は戻りません。
警察庁の暫定値では、SNS型投資詐欺の被害額は2026年1〜8月で937.4億円と、前年同期の約1.5倍でした。上半期の認知件数は50歳代と60歳代で5割を超え、最初の接触はバナー等広告が最も多くなっています。
新NISAで投資信託などを買うときは、自分で開いたNISA口座の金融機関を通じて手続きします。SNSの広告やメッセージで投資を勧められたときは、まず相手が誰なのかを確かめることが欠かせません。
ここからは、金融庁が示している著名人をかたる投資勧誘の流れと、勧誘を受けたときに確かめたいこと、相談先を確認します。
SNSで知り合った相手からの投資の勧誘では、しばらく利益が出ているように見せてから、まとまった入金を求める手口があると金融庁は注意を呼びかけています。
新NISAで積み立てる商品は、自分で口座を開いた金融機関の画面で、目論見書を見ながら選ぶようにしましょう。


