

今年も約2カ月で終わり、来年に向けて貯蓄計画を立てるために家計の見直しを考える方もいるでしょう。
「富裕層」と聞くと、年収の高い世帯を思い浮かべる人も多いかもしれません。ただ、野村総合研究所の推計で使われる富裕層の基準は、年収ではなく、金融資産から負債を差し引いた「純金融資産」の額です。
総務省の家計調査(貯蓄・負債編)2025年平均では、年間収入が952万円以上の二人以上の世帯の貯蓄現在高は2878万円でした。一方で、住宅ローンなどの負債現在高も1335万円あります。
この記事では、富裕層の定義と世帯数を確認したうえで、年間収入の高い世帯の貯蓄と負債を差し引いた額を、年収の低い世帯と並べて見ていきます。
なお、富裕層の定義と割合に関する詳しい解説は、下記の記事より一部を引用・参照しています。
1. 野村総合研究所の推計で、純金融資産1億円以上の富裕層・超富裕層は165万3000世帯
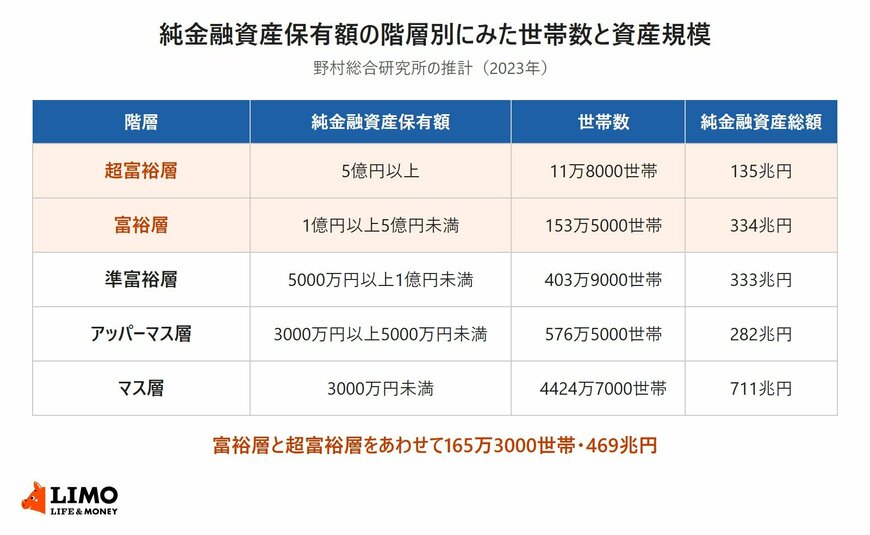
野村総合研究所が2025年2月13日に公表した推計では、世帯を純金融資産保有額で5つの階層に分けています。純金融資産1億円以上5億円未満が富裕層、5億円以上が超富裕層です。
純金融資産保有額の階層別にみた世帯数と資産規模(2023年)1/2
出所:株式会社野村総合研究所「野村総合研究所、日本の富裕層・超富裕層は合計約165万世帯、その純金融資産の総額は約469兆円と推計」をもとにLIMO編集部作成
2023年の階層別の世帯数と純金融資産総額は、次のとおりです。
- 超富裕層(5億円以上):11万8000世帯・135兆円
- 富裕層(1億円以上5億円未満):153万5000世帯・334兆円
- 準富裕層(5000万円以上1億円未満):403万9000世帯・333兆円
- アッパーマス層(3000万円以上5000万円未満):576万5000世帯・282兆円
- マス層(3000万円未満):4424万7000世帯・711兆円
1.1 純金融資産保有額は、金融資産の合計から負債を差し引いた額
純金融資産保有額は、預貯金、株式、債券、投資信託、一時払い生命保険や年金保険など、世帯として保有する金融資産の合計額から負債を差し引いた額です。
金融資産をたくさん持っていても、住宅ローンなどの負債が大きければ、純金融資産はその分だけ小さくなります。
1.2 富裕層・超富裕層の世帯数は2021年の148万5000世帯から11.3%増えた
富裕層と超富裕層を合わせた世帯数は、2021年の148万5000世帯から2023年は165万3000世帯に増えました。純金融資産の総額も364兆円から469兆円に増えています。
全体に占める割合については、LIMOの記事「資産1億円以上の富裕層に共通する3つの特徴!お金が自然と貯まる人の思考と行動【元FP会社職員監修】」から要点を引用して確認しておきましょう。
富裕層・超富裕層の世帯が全体に占める割合は、以下の通りです。
富裕層:約2.75%
超富裕層:約0.21%また、2023年調査の結果、富裕層・超富裕層の世帯数が2005年以降最多を更新しました。
出所:資産1億円以上の富裕層に共通する3つの特徴!お金が自然と貯まる人の思考と行動【元FP会社職員監修】
2. 家計調査の年間収入五分位でみると、年収952万円以上の世帯の貯蓄は2878万円
では、年収の高い世帯はどれくらいの貯蓄と負債を持っているのでしょうか。総務省の家計調査(貯蓄・負債編)2025年平均の、年間収入五分位階級別の結果から確認します。
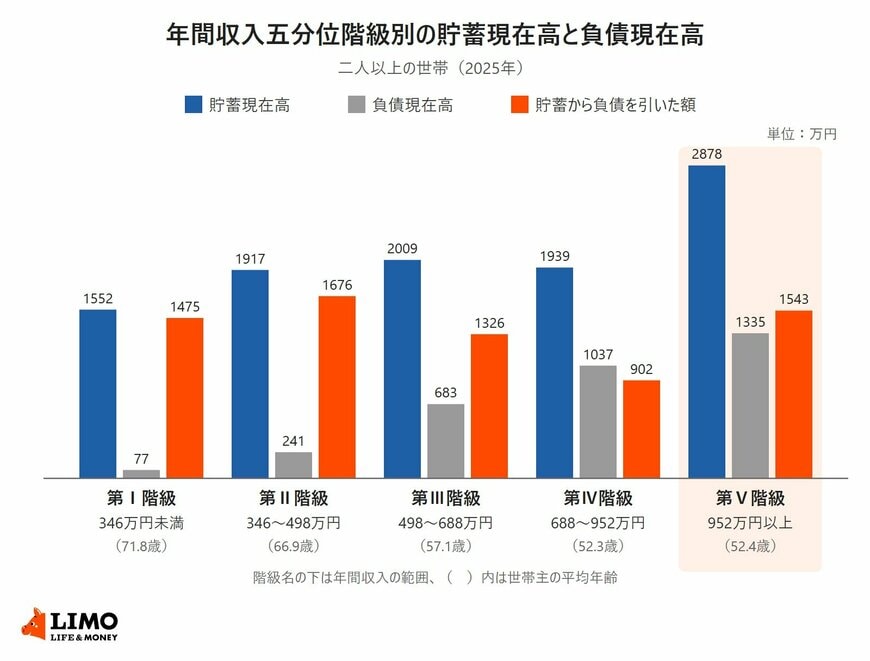
年間収入がもっとも高い第Ⅴ階級は貯蓄2878万円・負債1335万円で、差し引くと1543万円。第Ⅰ階級の1475万円とは68万円差です2/2
出所:総務省統計局「家計調査報告(貯蓄・負債編)-2025年(令和7年)平均結果-(二人以上の世帯)」をもとにLIMO編集部作成
年間収入五分位階級別の貯蓄現在高・負債現在高・貯蓄から負債を引いた額は、次のとおりです。
- 第Ⅰ階級(346万円未満):貯蓄1552万円・負債77万円・差し引き1475万円
- 第Ⅱ階級(346〜498万円):貯蓄1917万円・負債241万円・差し引き1676万円
- 第Ⅲ階級(498〜688万円):貯蓄2009万円・負債683万円・差し引き1326万円
- 第Ⅳ階級(688〜952万円):貯蓄1939万円・負債1037万円・差し引き902万円
- 第Ⅴ階級(952万円以上):貯蓄2878万円・負債1335万円・差し引き1543万円
差し引きの額は、貯蓄現在高から負債現在高を引いてLIMO編集部が計算したものです。
2.1 年間収入五分位階級は、二人以上の世帯を年収の低い順に5等分したもの
年間収入五分位階級は、世帯を年間収入の低いほうから順に並べて5等分したもので、低いほうから第Ⅰ階級、最も高いグループが第Ⅴ階級です。2025年は、年間収入952万円以上が第Ⅴ階級にあたり、平均の年間収入は1324万円でした。
世帯主の平均年齢は、第Ⅰ階級が71.8歳、第Ⅴ階級が52.4歳です。年収の低い階級には、仕事を退いた高齢の世帯が多く含まれます。
2.2 年収952万円以上の第Ⅴ階級は、貯蓄が前年の2735万円から2878万円に上がった
第Ⅴ階級の貯蓄現在高は2878万円で、2024年の2735万円から143万円増えました。負債現在高は1297万円から1335万円になっています。
第Ⅴ階級の負債1335万円のうち、住宅・土地のための負債は1241万円で、負債のほとんどを住宅ローンなどが占めています。
2.3 貯蓄から負債を差し引くと、第Ⅴ階級は1543万円で第Ⅰ階級の1475万円と68万円差
貯蓄現在高から負債現在高を差し引くと、第Ⅴ階級は1543万円です。2024年の1438万円(2735万円−1297万円)から上がりました。
一方、年間収入346万円未満の第Ⅰ階級は、貯蓄1552万円に対して負債が77万円で、差し引きは1475万円です。年収の差は大きくても、負債を差し引いた額の差は68万円にとどまります。
野村総合研究所の推計で富裕層・超富裕層は165万3000世帯ありますが、家計調査で年収952万円以上の世帯でも、貯蓄から負債を引いた額の平均は1543万円で、純金融資産1億円の基準とは開きがあります。
わが家の位置を確かめるときは、年収ではなく、預貯金や証券口座の残高の合計から住宅ローンの残高を引いた金額で比べます。住宅ローンの残高は、金融機関から届く残高証明書や返済予定表で確認できます。
ここからは、野村総合研究所が挙げた新しいタイプの富裕層と、世帯年収別の金融資産の内訳を見ていきます。
年収が高い時期は、住宅ローンや教育費も重なりやすく、貯蓄が増えても手元に残る資産は思ったほど増えていないことがあります。資産の大きさは、年収ではなく「貯蓄から負債を引いた額」で年に一度確かめておくと、家計の実力が見えやすくなります。


