

終わりの見えない物価高や金利上昇への懸念が高まる中、将来への不安から「新NISA」で資産形成に取り組む人が増えています。
一方で、「ほかの人は毎月いくら積み立てているのか」「来年こそ投資額を増やすべきか」と悩む方も多いのではないでしょうか。
日本証券業協会が2026年9月に公表した「個人投資家の証券投資に関する意識調査報告書」によると、2025年の1年間につみたて投資枠で購入した額は平均70.6万円でした。2026年の購入額を前年より増やした人は17.9%で、変わらない人が44.6%を占めています。
この記事では、新NISAの基本と、調査からわかったつみたて投資枠の購入額と増減の割合、インデックス投信を選ぶときに避けたいことを確認します。
なお、新NISAの制度に関する詳しい解説は、下記の記事より一部を引用・参照しています。

1. 新NISAとは?つみたて投資枠は年120万円・生涯1800万円まで
はじめに、新NISAのしくみを確認します。新NISAの制度の特徴について、LIMOの記事「【新NISAシミュレーション】月10万円×15年積立+放置で資産はどう化ける?月3万円の少額戦略も公開」から引用します。
2024年に制度改正が行われた「新NISA」は、投資で得た利益を非課税で保有できる制度を大幅に拡充した仕組みです。
従来のNISAと比べて年間投資枠が拡大されたほか、非課税保有期間も無期限となったことで、長期的な資産形成に取り組みやすくなった点が大きな特徴です。
出所:【新NISAシミュレーション】月10万円×15年積立+放置で資産はどう化ける?月3万円の少額戦略も公開
金融庁によると、年間投資枠はつみたて投資枠が120万円、成長投資枠が240万円で、併用すると年360万円です。生涯の非課税保有限度額は1800万円で、そのうち成長投資枠は1200万円が上限です。
口座を開けるのは、日本に住む、利用する年の1月1日時点で18歳以上の人で、1人1口座です。NISAには、iDeCoのような掛金の所得控除はありません。
2. 日本証券業協会の調査で、新NISAのつみたて投資枠の2025年の購入額は平均70.6万円
日本証券業協会の意識調査は、全国の18歳以上で株式・投資信託・公社債のいずれかを持つ5000人を対象に、2026年4月14日から22日にインターネットで行われました。新NISAのつみたて投資枠をどれくらい使い、2026年に購入額を変えたかを見ていきます。
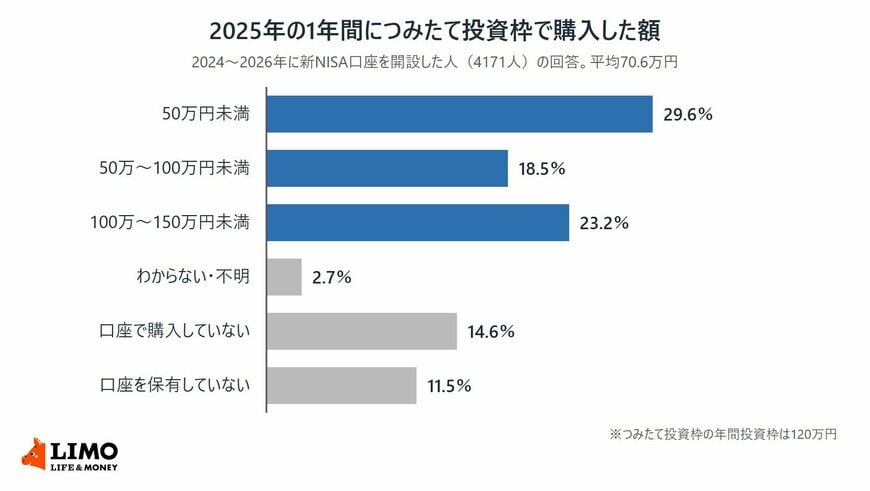
【2025年の1年間につみたて投資枠で購入した額(2024〜2026年に新NISA口座を開設した4171人)】
- 50万円未満:29.6%
- 50万〜100万円未満:18.5%
- 100万〜150万円未満:23.2%
- わからない・不明:2.7%
- 同口座で購入していない:14.6%
- 同口座を保有していない:11.5%
※つみたて投資枠の年間投資枠上限は120万円ですが、本調査の集計区分では「100万〜150万円未満」が用いられています(実質的には100万〜120万円の満額利用層等を含む区分です)。
2.1 つみたて投資枠の購入額の平均は70.6万円、前回調査の68.9万円から増えた
推計の平均は70.6万円で、前回2025年の調査の68.9万円を上回りました。年代別の平均は、30歳代以下が69.9万円、50歳代が67.4万円、60〜64歳が74.7万円、70歳代以上が73.4万円です。
同じ調査で、成長投資枠の2025年の購入額の平均は114.4万円でした。
2.2 2026年の購入額は、つみたて投資枠で「増額」が17.9%、「変わらない」が44.6%
2024〜2025年に新NISA口座を開設した3851人に、2026年の購入額が前年と比べてどうかを聞いた結果です。予定も含めて答えています。
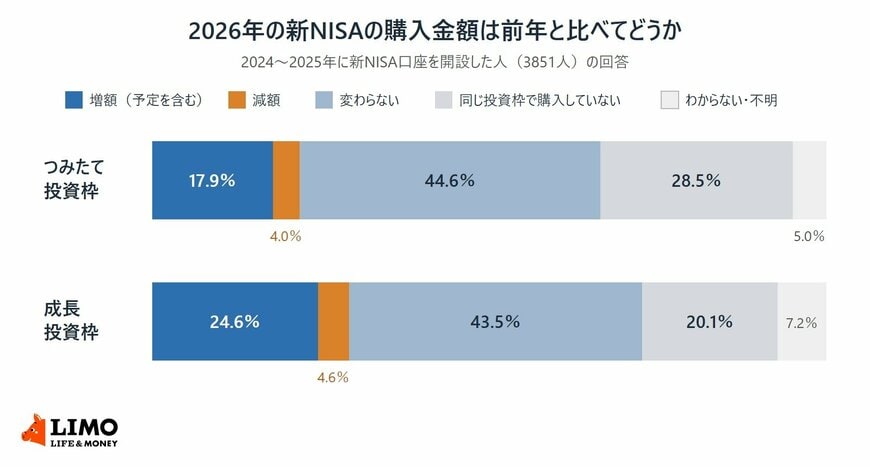
【2026年のつみたて投資枠の購入額(前年比)】
- 増額:17.9%
- 減額:4.0%
- 変わらない:44.6%
- 同投資枠で購入していない:28.5%
- わからない・不明:5.0%
前回2025年の調査では、増額は13.2%でした。年代別の増額の割合は、30歳代以下が28.8%、40歳代が21.8%、50歳代が21.5%、60〜64歳が13.7%、65〜69歳が11.2%、70歳代以上が6.2%で、年代が若いほど高くなっています。
2.3 成長投資枠は増額が24.6%で、つみたて投資枠より高い
成長投資枠は、増額が24.6%、減額が4.6%、変わらないが43.5%、同投資枠で購入していないが20.1%でした。報告書は、成長投資枠はつみたて投資枠に比べて増額の割合が高いとしています。
3. 新NISAで「よくなかったこと」の1位は、何に投資すればよいか分からなかったこと
同じ調査では、2024〜2026年に新NISA口座を開設した4171人に、利用してよかったことと、よくなかったことも聞いています。
よかったことは「売買益が非課税であること」が64.2%、「配当金が非課税であること」が54.9%、「資産が増えたこと」が38.1%でした。よくなかったことは「何に投資すればよいか分からなかったこと」が23.6%で最も高く、「投資したい商品がなかったこと」が10.4%、「制度の内容がよく分からなかったこと」が10.1%と続きます。
3.1 つみたて投資枠のインデックス投信選びで避けたい5つのこと
つみたて投資枠で買えるのは、金融庁が長期・積立・分散投資に適すると認めた一定の投資信託などに限られます。それでも、そのなかからどれを選ぶかは自分で決めます。選ぶときに避けたいのは、次の5つです。
- 信託報酬などのコストを確かめずに選ぶ
- 何の指数に連動し、どの地域・資産に投資しているかを知らずに「人気だから」で選ぶ
- ひとつの国やテーマに集中させすぎる
- 短期の値動きで売買を繰り返したり、積み立てを止めたりする
- 中身の似た投資信託をいくつも重ねて持つ
同じ指数に連動する投資信託なら、まずコストを比べ、目論見書で投資対象を確かめるだけでも、選び方の迷いは減らせます。
日本証券業協会の調査では、2025年につみたて投資枠で購入した額は平均70.6万円で、2026年に購入額を増やした人は17.9%でした。回答で最も多かったのは、前年と変わらないでした。
自分の2025年の購入額は、NISA口座のある金融機関の取引画面で、つみたて投資枠と成長投資枠に分けて確かめられます。
ここからは、購入額を増減・維持した理由と、積立額を見直すときに家計のどこを確かめるかを見ていきます。
この調査は、すでに株式や投資信託を持っている人に聞いたものです。
平均の70.6万円は目安として見ておき、自分の積立額は、家計の毎月の余裕と照らし合わせて決めるのが基本です。


