

金融庁が発表した2026年10月8日時点の届出一覧によると、新NISAのつみたて投資枠の対象商品は372本となっています。
制度面では2026年4月1日から大きな動きがあり、金融庁の「非課税口座に受け入れることができる上場株式等の範囲に関する基準」の一部改正が適用されました。
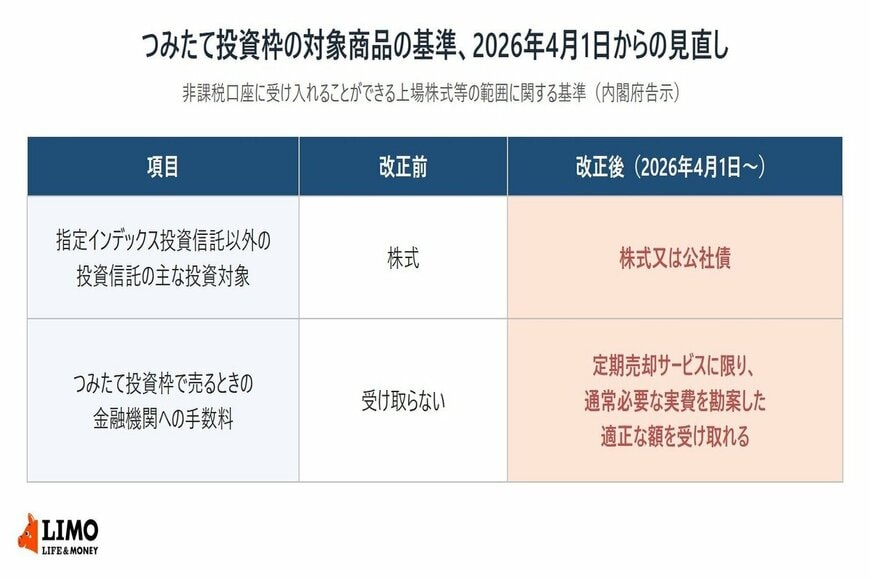
保有している投資信託を売るときに手数料を取らない従来のルールに対し、あらかじめ決めた時期に少しずつ売る「定期売却サービス」に限り、実費を勘案した適正な手数料の受け取りが認められる例外ができています。
あわせて、指定インデックス以外では公社債を中心に運用する商品も対象になれるよう見直されました。積立だけでなく資産の取り崩し方法に関心が集まるなか、どのような点に注意して制度を活用すべきでしょうか。
本記事では、金融庁の公表資料をもとに2つの見直しの中身と新NISAの投資枠の基本を確認します。
1. 新NISAのつみたて投資枠、2026年4月から定期売却サービスの手数料と公社債中心の投資信託が認められた
金融庁は2026年4月1日、つみたて投資枠などの対象商品を定めた「非課税口座に受け入れることができる上場株式等の範囲に関する基準」(内閣府告示)の一部改正を公表しました。改正告示は3月31日に公布され、4月1日から適用されています。令和8年度税制改正の大綱に盛り込まれた見直しです。
つみたて投資枠の対象商品の基準、2026年4月1日からの見直し1/2
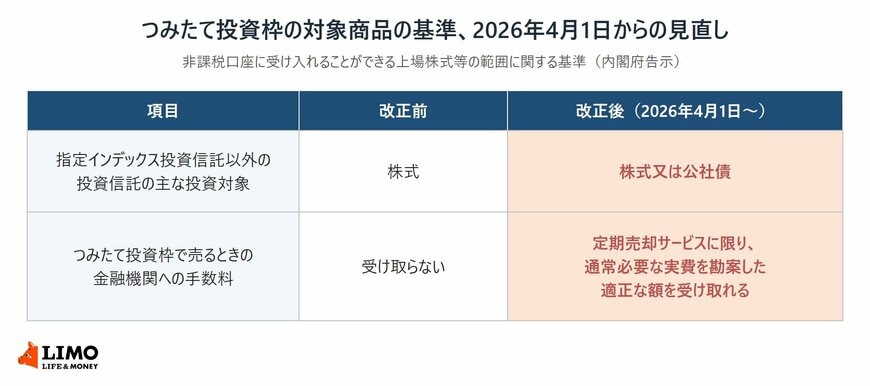
出所:金融庁「『非課税口座に受け入れることができる上場株式等の範囲に関する基準』の一部改正について」新旧対照表をもとにLIMO編集部作成
1.1 定期売却サービスに限り、通常必要な実費を勘案した適正な額の手数料を受け取れる
改正前の基準では、つみたて投資枠の投資信託を売るときに、金融機関が手数料を受け取らないことが条件でした。改正後は、定期的に継続して売却(または解約)することをあらかじめ約束する契約に限り、その売却のために通常必要と認められる実費を勘案した適正な額の手数料を受け取れるようになりました。手数料は、その契約の約款で定められたものに限られます。
金融庁は、資産を運用しながらその成果を活用したいというニーズに応えるため、定期売却サービスに取り組む金融機関のシステム負担に配慮した措置だと説明しています。つみたて投資枠のETFにも、同じ考え方の例外が設けられました。
1.2 指定インデックス投資信託以外の投資信託は、主な投資対象が「株式又は公社債」に
つみたて投資枠の投資信託のうち、指定された指数に連動しないものは、これまで主な投資対象が株式であることが条件でした。改正後は「株式又は公社債」になり、公社債を中心に運用する投資信託も、ほかの要件を満たせば対象になれます。
金融庁は、リスク許容度が高くない若年層や高齢層などが投資の第一歩を踏み出せるよう、債券中心あるいはバランス型の投資信託の選択肢を充実させるものだとしています。
1.3 2026年10月8日時点、指定インデックス投資信託以外の投資信託は77本
金融庁の対象商品の一覧(2026年10月8日時点)では、つみたて投資枠の対象は372本でした。このうち指定インデックス投資信託以外の投資信託(アクティブ運用投資信託等)は77本です。
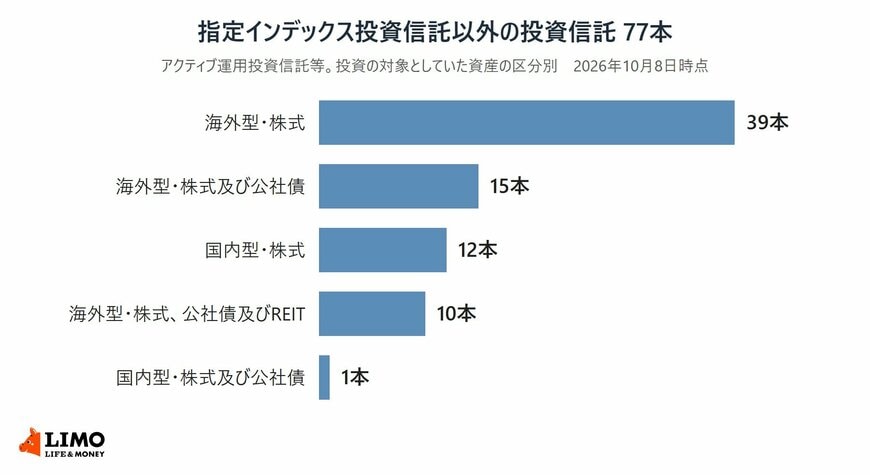
投資の対象としていた資産の区分で見ると、株式が51本、株式及び公社債が16本、株式、公社債及びREITが10本でした。一覧の区分は「株式」「株式及び公社債」「株式、公社債及びREIT」の3つで、公社債だけの区分はありませんでした。
このほか、複数の指数を組み合わせるバランス型の指定インデックス投資信託が140本あります。
2. 新NISAのつみたて投資枠は年120万円、非課税保有限度額は1800万円
新NISAには、つみたて投資枠と成長投資枠の2つの投資枠があります。今回の見直しは対象商品と手数料に関するもので、投資枠の大きさは変わっていません。
2.1 年間投資枠は2つの枠を合わせて360万円
年間投資枠は、つみたて投資枠が120万円、成長投資枠が240万円です。生涯の非課税保有限度額は2つの枠の合計で1800万円で、このうち成長投資枠で使えるのは1200万円までです。非課税で保有できる期間に期限はありません。
2.2 つみたて投資枠の対象は、金融庁に届け出られた投資信託とETF
つみたて投資枠で買えるのは、長期の積立・分散投資に適しているとして基準を満たし、金融庁に届け出られた投資信託とETFだけです。信託報酬率の上限は、投資先が国内の指定インデックス投資信託で0.5%、内外・海外で0.75%と決められています。
2026年4月1日から、つみたて投資枠では定期売却サービスに限って売却時の手数料が認められ、指定インデックス投資信託以外の投資信託は公社債が主な投資対象でもよくなりました。
定期売却サービスを扱うかどうか、手数料がかかるかどうかは、金融機関ごとに異なります。
ここからは、定期売却サービスを使う前に確かめたいことと、投資信託を選ぶときに避けたいことを確認します。
売る段階のルールは、積み立てを始めるときにはあまり意識されません。
いつから、毎月いくらずつ受け取りたいのかを先に書き出しておくと、定期売却サービスが自分に合うかどうかを落ち着いて判断できます。手数料の有無は、利用している金融機関の案内で確かめておきましょう。


