
HDD用から車載・家電用まで、さまざまなモーターを手がけるニデック。創業者の永守重信氏が自ら起業し、ここまで大きくしてきた会社です。ところが、不正会計の問題に続いて、監査法人が2期続けて決算の正しさを保証しない「意見不表明」を出し、社長も辞任しました。ニュースだけを見ると、会社そのものが崩れつつあるように映ります。しかし決算を見ると、売上高は前期より3.9%増えています。一体、ニデックでは何が壊れ、何が残っているのでしょうか。元機関投資家の泉田良輔氏と木村敬子氏が、事業と決算の中身から読み解きます。
1. 決算の数字から見えてくる「壊れたもの」の実態
インタビュワーは冒頭、遅れて出た決算にまた意見不表明が付き、社長交代も重なる中で、そもそも投資していい状態なのかを見極めるのが難しいと切り出しました。世間で「不正」と言われていることが、なぜ起きたのかという疑問です。
まず確認すべきは、同社の事業が現在どうなっているかという事実です。2026年3月期の決算短信によれば、売上高は約2兆7,000億円と、前期比で3.9%の増加となりました。一方で、営業損益は約5,190億円の赤字に転落しています。前期の営業利益は、過去の不適切な会計を正しく直して表示し直した後(修正再表示後)の数字で1,282億円でした。
木村氏は、会計不正があってもビジネス自体は通常どおり続いているので売上は伸びていると説明し、赤字には一時的なコストが入っている可能性があると指摘します。実際、2026年3月期には約6,321億円の減損損失(資産の価値を見直して切り下げた損失)が計上されています。
さらに木村氏は、今後、会計の基準を厳しくした場合について次のように語ります。
「基準を厳しくしたら、売上は変わらないけれども利益は低くなる可能性があって」
これはすでに過去の数字で起きています。不正を修正して表示し直した2025年3月期は、売上高がほぼ変わらない一方で、営業利益は2,378億円から1,282億円に減りました。売上という事業の量はほとんど動かず、削られたのは利益と、それが積み上がった株主資本です。ニデックで壊れたのは事業そのものではなく、決算書の「数字の信頼性」だったと考えられます。
2026年3月期の売上高と営業損益(億円、前期は修正再表示後)1/4
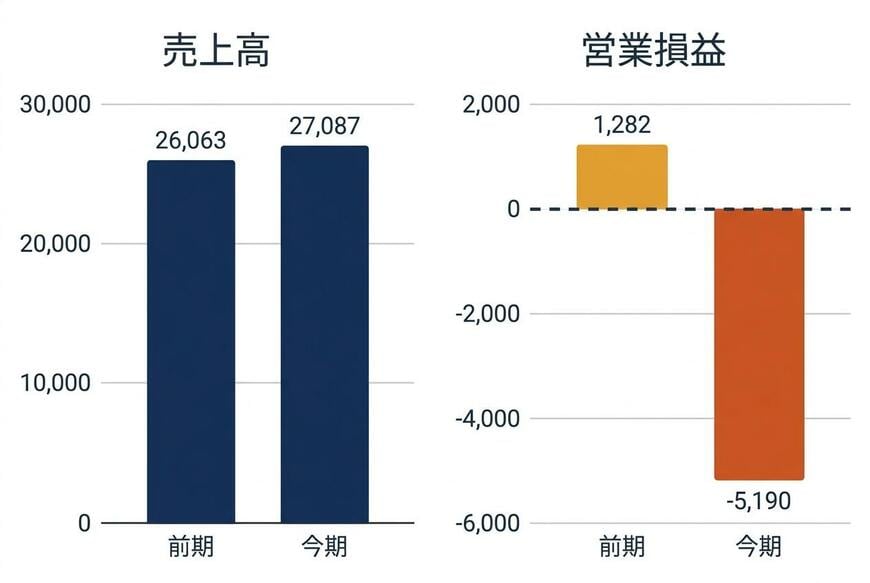
出所:ニデック「2026年3月期 決算短信〔IFRS〕(連結)」(2026年9月30日)を基にイズミダイズム作成
2. なぜ「意見不表明」が続くのか? 不正会計と減損の背景
ニデックの決算をめぐって最大の焦点となっているのが、監査法人による「意見不表明」です。これは、提出された決算内容の信頼性を監査法人が保証できない状態を指します。泉田氏はこの状況について、次のように解説します。
「事業会社と監査法人の間にまだ理解が埋まっていない。なので自分たちではこれ保証できませんよっていう風に言ってる状態なんで、認識のズレがあるってことですね」
事の発端は、2025年6月にイタリア子会社の関税問題によって有価証券報告書(上場会社が年に1度、国に提出する詳しい決算書類)の提出期限延長を申請したことでした。その後、中国子会社でも不適切な会計処理の疑いが浮上し、社内調査の過程で他のグループ会社でも問題が見つかりました。その結果、2025年9月26日に提出した2025年3月期の有価証券報告書において、監査法人が1回目の意見不表明を出しました。
不正の手口としては、本来費用として処理すべきコストを資産に計上したり、実現確度の低い売上計画に基づいて減損を回避したりといった処理が行われていました。木村氏は、トップダウンで高い業績目標が置かれ、それを達成するためにこうした処理が重ねられたと見ています。
なお、会社が2026年10月1日に示した資料は、不正の原因ではなく、今回の巨額の減損に至った社内の要因として「画一的な業績管理」(全事業で一律の達成目標を比べる)や「短期業績重視の経営」を挙げています。成長を示し続ける計画づくりと投資を繰り返した結果、事業の評価を適正にするのが遅れ、過剰な設備投資が積み重なって減損につながった、という説明です。
会社が示した「減損に至った要因」2/4
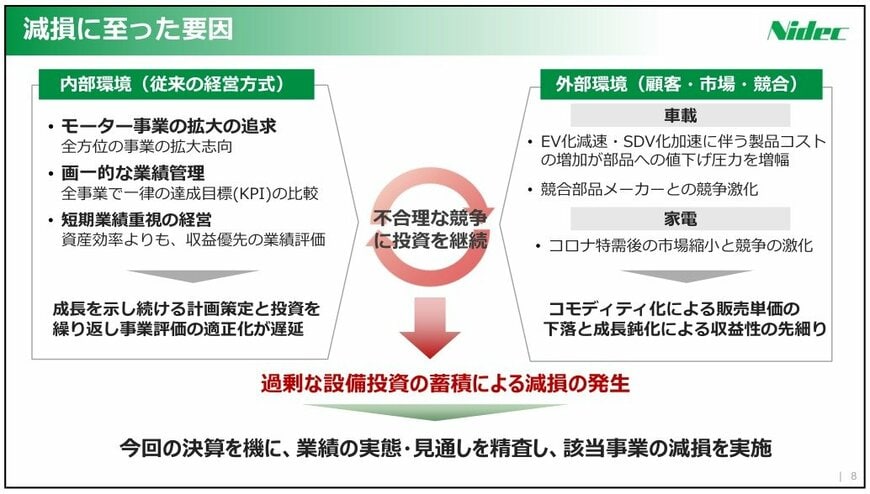
出所:ニデック「再生に向けての変革」(2026年10月1日)
2025年12月には創業者の永守重信氏が代表取締役を辞任しました(開示上の理由は「本人の意向」)。木村氏は、トップダウンの構造自体が問われたことと結びつけて見ています。2026年3月3日の第三者委員会の報告書の公表に合わせて会長・副社長・CFO(最高財務責任者)らが辞任し、取締役会の構成の見直しも進められました。2026年9月29日には岸田光哉社長も辞任しています。
しかし、2026年3月期の有価証券報告書でも、監査法人は2回目の意見不表明を出しました。その理由として、不適切会計に関与した役職員への人事的な是正措置の一部が未完了であることなどが挙げられています。体制整備に時間がかかっている理由について、泉田氏は、創業者の影響が組織の隅々にまで及んでおり、体制を根本から変えないと正しい情報が取りにくくなっているのではないかと推測しています。