


大学の特別選抜などの結果が出始める秋。高校生のお子さんを持つご家庭にとっては、数年後に控える「教育費の最大瞬間風速」をリアルに想像し始める季節かもしれません。
子どもの進学が続く時期は、教育費と住宅ローンの支払いが重なり「貯蓄が底をつくのでは」と不安になるものです。
しかし、総務省が2026年8月に発表した調査では、意外な実態が明らかになりました。長子が大学生等の世帯において、金融負債残高899.3万円に対し、金融資産残高は1408.7万円と、負債を大きく上回っているのです。
なぜ、教育費負担が最も重い時期にこれだけの資産を維持できているのか。子どもの成長段階ごとに変化する金融資産と負債のバランスから、その実情を見ていきましょう。
なお、年代別の貯蓄額に関する詳しい解説は、下記の記事より一部を引用・参照しています。
1. 【現実】50歳代の貯蓄額、平均1908万円の罠と「本当の中央値」
はじめに、50歳代の世帯がどのくらいの金融資産を持っているのかを、金融経済教育推進機構(J-FLEC)の「家計の金融行動に関する世論調査2025年」で確認します。
1.1 中央値は平均の半分以下?一部の富裕層が引き上げる実態
この調査の二人以上世帯調査は、世帯主が20歳以上80歳未満で世帯員が2人以上の全国5000世帯を対象に、2025年6月20日から7月2日にかけてインターネットで行われました。世帯主が50歳代の世帯は1024世帯です。
金融資産を保有していない世帯を含めると、50歳代の金融資産保有額は平均1908万円、中央値700万円でした。この調査の金融資産には預貯金のほか株式や投資信託、生命保険なども含まれ、預貯金は日常的な出し入れに備える部分を除いた額です。
1.2 実は「貯蓄ゼロ」が約2割!二極化する50歳代のリアル
保有額ごとの世帯の割合を見ると、最も多いのは「3000万円以上」の18.8%で、「金融資産非保有」の18.2%がほぼ同じ割合で続きます。
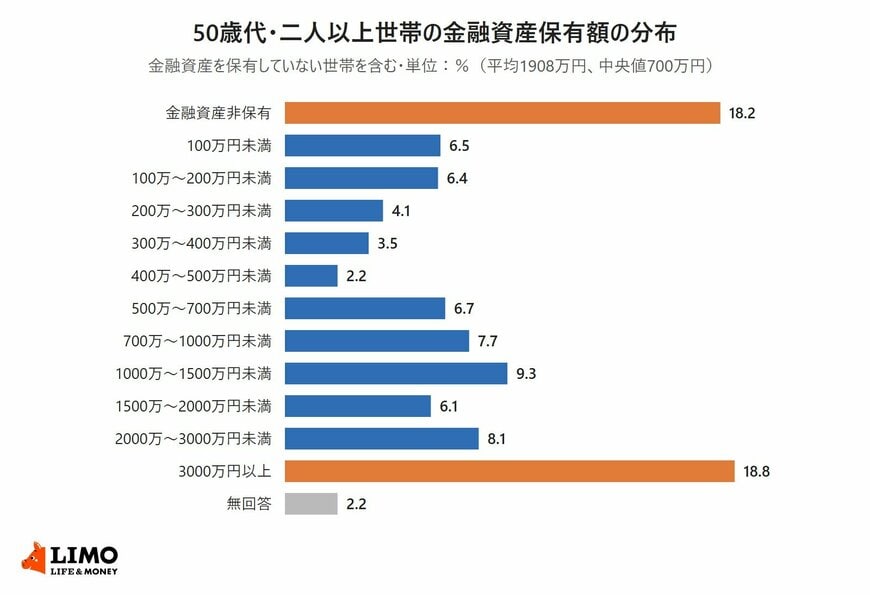
【50歳代・二人以上世帯の金融資産保有額(金融資産を保有していない世帯を含む)】
- 金融資産非保有:18.2%
- 100万円未満:6.5%
- 100万円以上200万円未満:6.4%
- 200万円以上300万円未満:4.1%
- 300万円以上400万円未満:3.5%
- 400万円以上500万円未満:2.2%
- 500万円以上700万円未満:6.7%
- 700万円以上1000万円未満:7.7%
- 1000万円以上1500万円未満:9.3%
- 1500万円以上2000万円未満:6.1%
- 2000万円以上3000万円未満:8.1%
- 3000万円以上:18.8%
- 無回答:2.2%
50歳代の金融資産の特徴について、LIMOの記事「【全世代(20~70歳代)比較】貯蓄額の平均・中央値はいくら?単身・二人以上世帯で比較すると見えた「お金がある人・ない人の差」」では次のように説明しています。
40歳代と比べると平均・中央値ともに増加しています。子どもの独立が近づいたり、住宅ローン返済が進んだりすることで、資産形成に回せる余力が生まれる世帯もあるでしょう。
出所:【全世代(20~70歳代)比較】貯蓄額の平均・中央値はいくら?単身・二人以上世帯で比較すると見えた「お金がある人・ない人の差」
2. 家計がラクになる「転換期」はいつ?子どもの成長と資産の逆転劇
次に、総務省統計局の令和6年全国家計構造調査で、子どもの成長の段階ごとに金融資産と負債を見ます。この調査は5年ごとに行われ、今回は2024年10月末日現在の金融資産と負債を調べています。
2.1 52歳が分岐点?長子が大学生になると貯蓄が負債を上回る理由
調査では、夫婦のいる世帯を6つの世帯類型に分けて集計しています。このうち「夫婦と子供が2人の世帯(長子が大学生等、勤労者世帯)」は、世帯主の平均年齢が52.1歳で、50歳代の家庭にあたります。大学生等には、専門学校生、短大・高専生、大学院生も含まれます。
この世帯類型の年間収入は1029.9万円で、うち世帯主の勤め先収入が747.9万円でした。年間収入は6つの世帯類型の中で最も多くなっています。
2.2 最も苦しいのはいつ?未就学児〜中学生世帯の「借金過多」な実態
同じ「夫婦と子供が2人の世帯」の勤労者世帯でも、長子の段階によって金融資産と負債の関係は大きく違います。夫婦のみの世帯(世帯主が30歳代)とあわせて並べると、次のとおりです。
夫婦のいる勤労者世帯の世帯類型別に見た金融資産残高と金融負債残高2/2
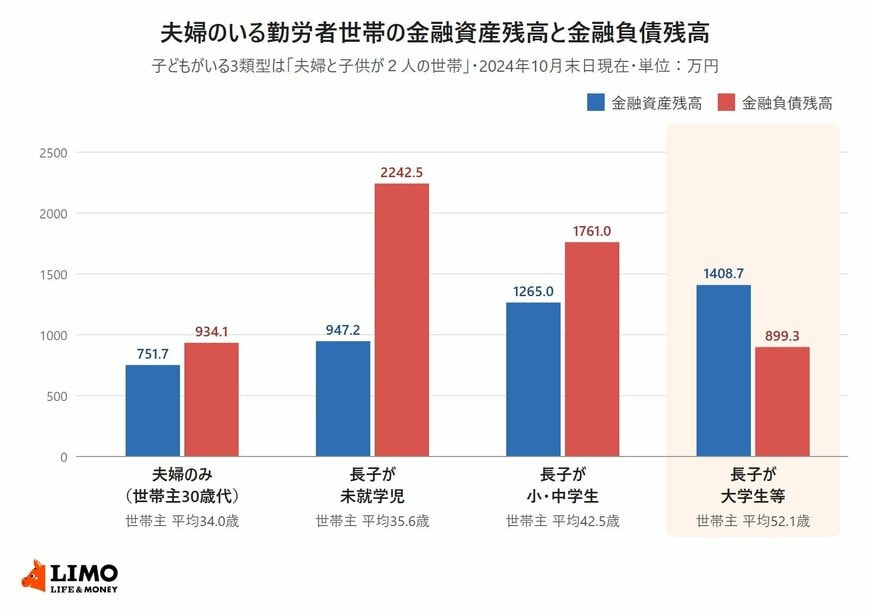
出所:総務省統計局「令和6年全国家計構造調査 所得に関する結果、家計資産・負債に関する結果及び年間収入・資産分布等に関する結果 結果の概要」を参考にLIMO編集部作成
- 夫婦のみの世帯(世帯主が30歳代):金融資産残高751.7万円、金融負債残高934.1万円
- 長子が未就学児:金融資産残高947.2万円、金融負債残高2242.5万円
- 長子が小・中学生:金融資産残高1265.0万円、金融負債残高1761.0万円
- 長子が大学生等:金融資産残高1408.7万円、金融負債残高899.3万円
総務省統計局は、長子が未就学児の世帯の金融負債残高が6つの世帯類型の中で最も多いことから、住宅ローンなどを組み始める世帯が多い状況がうかがえるとしています。
2.3 4つの勤労者世帯の類型で、金融資産残高が金融負債残高を上回るのは長子が大学生等の世帯だけ
夫婦のみの世帯と、長子が未就学児・小中学生の世帯は、いずれも金融負債残高が金融資産残高を上回っていました。長子が大学生等の世帯になると、金融資産残高1408.7万円が金融負債残高899.3万円を509.4万円上回ります。
長子が小・中学生の世帯から大学生等の世帯にかけて、金融資産残高は143.7万円多く、金融負債残高は861.7万円少なくなっています。ただし、これは同じ世帯を追いかけた数字ではなく、2024年10月末時点で段階の違う世帯を並べたものです。
夫婦と子ども2人の勤労者世帯では、長子が大学生等の世帯で初めて、金融資産残高が金融負債残高を上回っていました。50歳代の二人以上世帯で見ても、金融資産の中央値は700万円で、平均の1908万円とは開きがあります。
自分の家庭の位置を確かめるときは、預貯金や保険、証券口座の残高と、住宅ローンの返済予定表にある残高を同じ時点で書き出し、どちらが多いかを比べてみてください。
ここからは、世帯類型の数字を自分の家計と比べるときに確かめたい調査の前提と、書面で残高をそろえる手順を見ていきます。
教育費の支払いが続く時期は、毎月の引き落としを追うだけで手いっぱいになりがちです。
ローンの返済予定表と通帳を年に一度並べ、残高がどう動いたかを家族で確かめておくと、進学の時期の資金繰りを話し合いやすくなるように思います。


