


退職後のお金を、預金のまま置いておくか、一部を株式や投資信託に回すか。70歳代になっても、この判断に向き合っている世帯は多いのではないでしょうか。
総務省統計局が2026年8月28日に公表した「令和6年全国家計構造調査」によると、世帯主が70歳代の世帯の金融資産残高は2006.1万円で、5年前の2019年から15.7%増えました。金融資産に占める有価証券の割合は、16.9%から22.7%に上がっています。
この記事では、70歳代の二人以上世帯の金融資産の水準を確かめたうえで、5年に1度の全国家計構造調査から、70歳代の金融資産残高と中身の変化を見ていきます。
なお、70歳代の貯蓄に関する詳しい解説は、下記の記事より一部を引用・参照しています。
1. 家計の金融行動に関する世論調査で見る70歳代・二人以上世帯の金融資産、中央値は1178万円
まず、70歳代の世帯がどのくらいの金融資産を持っているのかを、金融経済教育推進機構(J-FLEC)の「家計の金融行動に関する世論調査2025年」で確認します。
1.1 金融資産を保有していない世帯を含めると、平均2416万円
この調査の二人以上世帯調査は、世帯主が20歳以上80歳未満で世帯員が2人以上の全国5000世帯を対象に、2025年6月20日から7月2日にかけてインターネットで行われました。世帯主が70歳代の世帯は1083世帯です。
金融資産を保有していない世帯を含めると、70歳代の金融資産保有額は平均2416万円、中央値1178万円でした。平均は一部の金額の大きい世帯に引き上げられるため、中央値の約2倍になっています。
1.2 3000万円以上が25.2%、金融資産を保有していない世帯は10.9%
保有額ごとの世帯の割合は次のとおりです。最も多いのは「3000万円以上」の25.2%でした。
【70歳代・二人以上世帯の金融資産保有額(金融資産を保有していない世帯を含む)】
- 金融資産非保有:10.9%
- 100万円未満:4.5%
- 100万円以上200万円未満:5.1%
- 200万円以上300万円未満:3.7%
- 300万円以上400万円未満:3.9%
- 400万円以上500万円未満:2.9%
- 500万円以上700万円未満:6.4%
- 700万円以上1000万円未満:6.7%
- 1000万円以上1500万円未満:11.1%
- 1500万円以上2000万円未満:6.7%
- 2000万円以上3000万円未満:12.3%
- 3000万円以上:25.2%
- 無回答:0.6%
この調査でいう金融資産には、預貯金のほか株式や投資信託、生命保険なども含まれます。ただし預貯金は、日常的な出し入れや引き落としに備えている部分を除いた額です。
2. 全国家計構造調査、世帯主が70歳代の世帯の金融資産残高は2006.1万円で5年前より15.7%増
次に、総務省統計局の令和6年全国家計構造調査で、70歳代の世帯の金融資産残高が5年前からどう変わったかを見ます。この調査は5年ごとに行われ、今回は2024年10月末日現在の金融資産と負債を調べています。
2.1 年代別では60歳代の2336.5万円が最も多く、70歳代の2006.1万円が続く
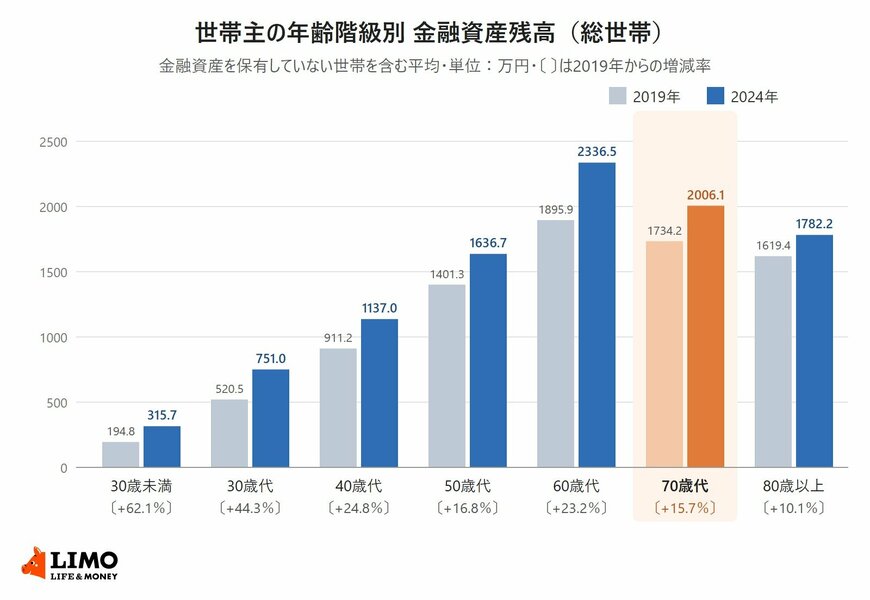
世帯主の年齢階級別に見ると、金融資産残高は60歳代の2336.5万円が最も多く、70歳代は2006.1万円、80歳以上は1782.2万円でした。いずれも金融資産を保有していない世帯を含む平均です。
2019年と比べると、すべての年齢階級で増えています。70歳代は1734.2万円から2006.1万円へ、271.9万円(15.7%)の増加でした。
世帯主の年齢階級別に見た金融資産残高(総世帯)2019年・2024年1/2
出所:総務省統計局「令和6年全国家計構造調査 所得に関する結果、家計資産・負債に関する結果及び年間収入・資産分布等に関する結果 結果の概要」を参考にLIMO編集部作成
2.2 2つの調査で70歳代の金額が違うのは、対象の世帯と預貯金の範囲が違うため
全国家計構造調査の数字は、単身世帯も含めた総世帯の平均です。一方、家計の金融行動に関する世論調査は二人以上の世帯に限っています。
また、全国家計構造調査の預貯金には普通預金も含まれますが、家計の金融行動に関する世論調査は日常の出し入れに備える部分を除いています。2つの数字は並べて比べず、それぞれの調査の中で変化を見るのが確実です。
3. 70歳代の金融資産の内訳、預貯金62.6%・有価証券22.7%(2019年は66.2%・16.9%)
全国家計構造調査では、金融資産残高を預貯金・生命保険など・有価証券・その他に分けた構成割合も、世帯主の年齢階級別に公表しています。70歳代の世帯の内訳を、2019年と並べます。
3.1 70歳代の有価証券は5.8ポイント上昇、株式は8.4%から11.6%に
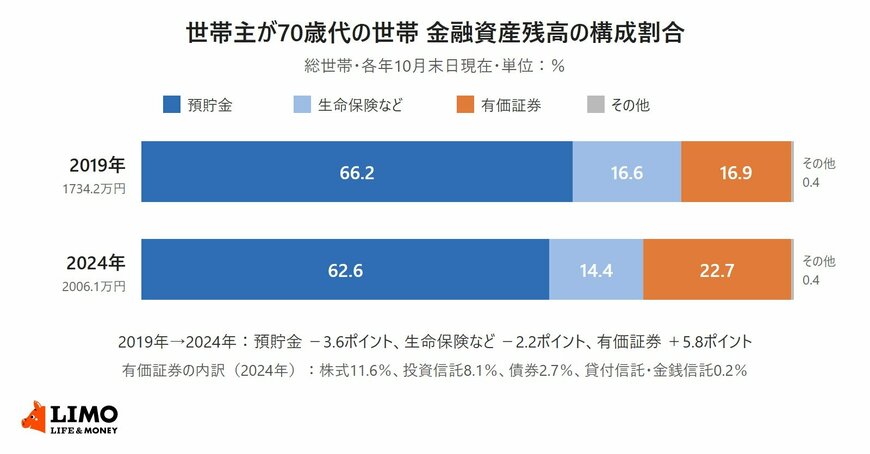
2024年の70歳代の世帯では、預貯金が62.6%、生命保険などが14.4%、有価証券が22.7%、その他が0.4%でした。2019年と比べると、預貯金は3.6ポイント、生命保険などは2.2ポイント下がり、有価証券は5.8ポイント上がっています。
有価証券の内訳は、株式が8.4%から11.6%へ、投資信託が5.4%から8.1%へ上がりました。債券は2.7%で変わっていません。
世帯主が70歳代の世帯の金融資産残高の構成割合(総世帯)2019年・2024年2/2
出所:総務省統計局「令和6年全国家計構造調査 所得に関する結果、家計資産・負債に関する結果及び年間収入・資産分布等に関する結果 結果の概要」を参考にLIMO編集部作成
3.2 預貯金の割合が最も高いのは80歳以上の68.6%
年齢階級別に見ると、預貯金の割合が最も高いのは80歳以上の68.6%で、70歳代は62.6%でした。有価証券の割合は2019年と比べてすべての年齢階級で上がりましたが、80歳以上の上げ幅は2.2ポイントと最も小さくなっています。
取り崩しの時期に入った世帯の資産の持ち方について、LIMOの記事「【70代の貯蓄・年金・家計のリアル】老後赤字を加速させないためには?投資に頼らない防衛策を徹底解説!」では次のように説明しています。
70代の「確実な家計防衛策」として、新NISAや一時払い保険、複雑な外貨建て金融商品の活用は慎重であるべきです。これらは市場の暴落リスクを伴うため、すでに「取り崩し」のフェーズにある70代の生活基盤を揺るがす恐れがあります。
出所:【70代の貯蓄・年金・家計のリアル】老後赤字を加速させないためには?投資に頼らない防衛策を徹底解説!
世帯主が70歳代の世帯の金融資産残高は2006.1万円で、そのうち有価証券の割合は5年で16.9%から22.7%に上がりました。それでも金融資産の6割以上は預貯金です。
自分の世帯の内訳を確かめるときは、通帳の残高と、証券会社から届く取引残高報告書の評価額を同じ日付で並べてみると、預貯金と有価証券の割合がつかめます。
ここからは、預貯金の中身の変化と、金融資産の多い世帯ほど有価証券の割合が高い点を整理します。
「当面使うお金」と「しばらく使わないお金」を分けずに、ひとつの預金口座で持つ方は少なくないかもしれません。
まず口座ごとに何のためのお金かを書き出しておくと、置き場所を決めやすくなります。


