
時給が上がり、年収が130万円を超えそうなので、配偶者の扶養から外れるかどうか迷っているパートの人もいるでしょう。
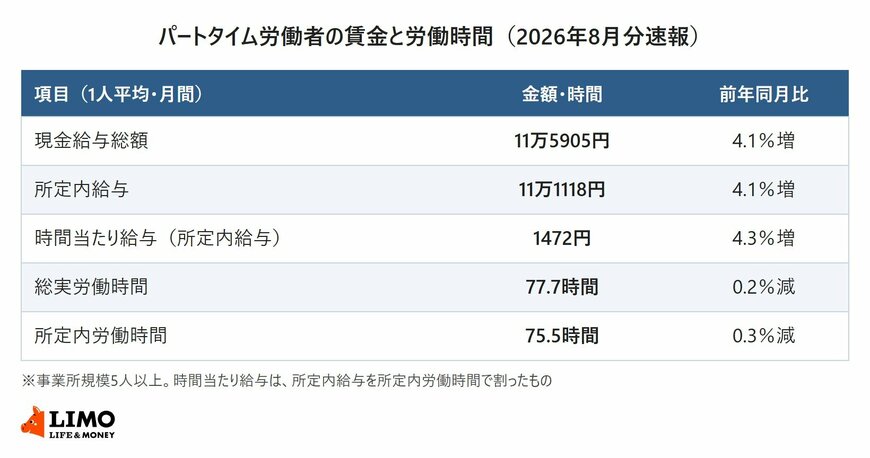
厚生労働省が2026年10月7日に公表した毎月勤労統計調査(2026年8月分速報)では、パートタイム労働者の時間当たり給与は1472円で、前年同月より4.3%増えました。扶養を外れて勤務先の健康保険に入らない場合は、国民健康保険に加入し、保険料を自分の世帯で納めることになります。
この記事では、扶養を外れたときに入る健康保険の分かれ方と、国民健康保険料の計算のしくみを確認し、大田区の令和8年度の料率で年間の保険料を試算します。
1. 毎月勤労統計調査(2026年8月分)、パートタイム労働者の時間当たり給与は1472円
まず、パートで働く人の賃金と労働時間の水準を、毎月勤労統計調査の最新の速報で見ていきます。
1.1 所定内給与は月11万1118円、12か月続くと年133万3416円
事業所規模5人以上で見ると、パートタイム労働者の現金給与総額は月11万5905円、所定内給与は月11万1118円で、どちらも前年同月より4.1%増えました。
所定内給与の月11万1118円が12か月続いたと単純に計算すると、年133万3416円です。平均的な働き方でも、健康保険の扶養の基準である130万円を上回る水準になっています。
1.2 時給1472円なら、月73.6時間ほどで年130万円に届く
時間当たり給与(所定内給与)の1472円は、前年同月を62か月続けて上回っています。一方で、総実労働時間は月77.7時間、所定内労働時間は月75.5時間で、前年同月よりわずかに減りました。
年130万円を12か月で割ると月10万8333円です。時給1472円で割ると月73.6時間ほどとなり、8月の所定内労働時間75.5時間を下回ります。時給が上がると、同じ時間働いていても130万円に近づくことが分かります。
2. 健康保険の扶養を外れたら、勤務先の健康保険か国民健康保険に加入する
健康保険の扶養を外れたあとに入る医療保険は、勤め先の規模と働く時間で分かれます。
2.1 被扶養者の年間収入は原則130万円未満、2026年4月からは労働契約の内容で判定
健康保険の被扶養者になれる年間収入は、原則として130万円未満です。2026年4月1日からは、労働契約で定められた賃金から見込まれる年間収入で判定する取扱いが始まりました。
労働契約に明確な規定がなく、契約の段階では見込みにくい時間外労働の賃金は、この年間収入に含めません。
2.2 従業員51人以上の会社で週20時間以上働くなら、勤務先の健康保険に入る
短時間労働者が勤務先の健康保険・厚生年金保険に加入する要件のうち、所定内賃金が月額8.8万円以上という賃金要件は、2026年10月1日に撤廃されました。
撤廃後に残る要件は、週の所定労働時間が20時間以上であること、勤め先が従業員数51人以上の企業であること、学生ではないことの3つです。
2.3 勤務先の健康保険に入らない場合は、国民健康保険に加入する
勤め先が従業員50人以下の会社である場合などは、扶養を外れると国民健康保険に加入します。国民健康保険には扶養の仕組みがなく、加入する人ごとに保険料がかかります。
あわせて国民年金の第3号被保険者からも外れ、第1号被保険者として保険料を自分で納めることになります。
3. 国民健康保険料は前年の所得をもとに所得割と均等割を合計して計算する
国民健康保険料の計算方法は市区町村ごとに条例で決まっています。ここでは大田区の令和8年度の計算方法をもとに、しくみを確認します。
3.1 所得割は「前年の総所得金額-43万円」に料率をかける
大田区では、一人当たりの算定基礎額を「前年の総所得金額-43万円(基礎控除)」とし、これに区分ごとの料率をかけて所得割を出します。均等割は、加入者1人あたりの定額です。
給与収入だけの人の場合、総所得金額は給与収入から給与所得控除を引いた給与所得です。令和7年分の給与所得控除は、給与収入190万円以下なら65万円です。
3.2 令和8年度から子ども・子育て支援金分が加わった
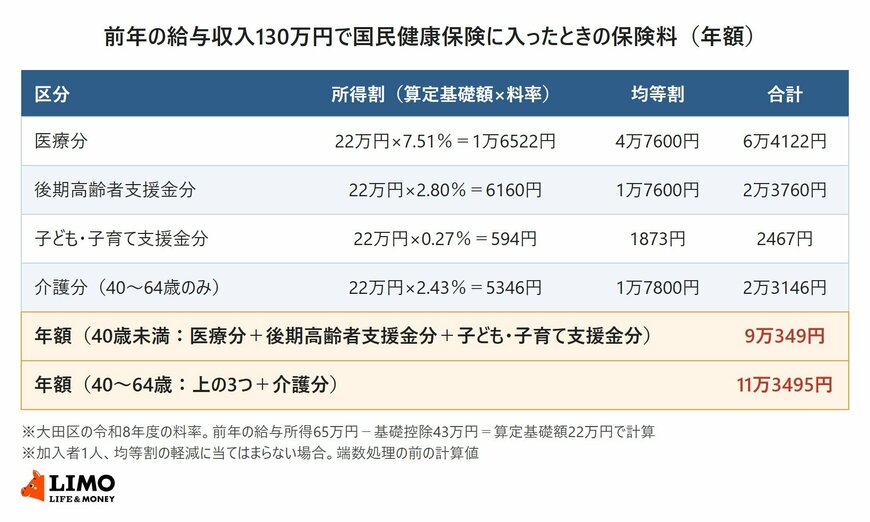
大田区の令和8年度の国民健康保険料は、医療分(所得割7.51%・均等割4万7600円)、後期高齢者支援金分(所得割2.80%・均等割1万7600円)、子ども・子育て支援金分(所得割0.27%・均等割1873円)の合計です。
40歳から64歳の加入者には、介護分(所得割2.43%・均等割1万7800円)が加わります。子ども・子育て支援金分は、令和8年度(2026年4月から)新たに加わった区分です。
4. 大田区の令和8年度の料率で、前年の給与収入130万円の国民健康保険料を計算する
前年の給与収入が130万円だった人が国民健康保険に加入した場合の保険料を、大田区の料率で計算すると次のとおりです。
4.1 40歳未満は年9万349円、40歳から64歳は介護分が加わり年11万3495円
前年の給与収入130万円から給与所得控除65万円を引いた給与所得は65万円で、基礎控除43万円を引いた算定基礎額は22万円です。
【40歳未満】
- 医療分:6万4122円
- 後期高齢者支援金分:2万3760円
- 子ども・子育て支援金分:2467円
- 年額:9万349円
【40歳から64歳】
- 上の3つの合計:9万349円
- 介護分:2万3146円
- 年額:11万3495円
4.2 均等割の軽減に当てはまらない場合の計算
この試算は、加入者が1人で、均等割の7割・5割・2割の軽減に当てはまらない場合の計算値です。端数処理の前の金額なので、実際の保険料とは数円程度ずれることがあります。
前年の給与収入が130万円なら、国民健康保険料だけで年9万円から11万円台の負担になる計算です。働く時間を増やすかどうかは、この保険料を差し引いた手取りで比べる必要があります。
実際の料率と軽減の有無は、お住まいの市区町村の国民健康保険の窓口やホームページで確かめられます。