

金融庁が2026年10月2日に公表した「NISA口座の利用状況調査」によると、NISA口座数は2026年6月末で3048万口座でした。ほかの家庭の新NISA残高が気になる人もいるでしょう。
J-FLEC(金融経済教育推進機構)が2025年12月に公表した「家計の金融行動に関する世論調査2025年」では、二人以上世帯の新NISAの残高を年間収入別に集計しています。
つみたて投資枠の平均残高は、年間収入300万円未満の世帯で63万円、1200万円以上で167万円でした。
本記事では、新NISAの基本と年間収入別の平均残高、つみたて投資枠でインデックス投信を選ぶときに避けたいことを確認します。
なお、新NISAの制度に関する詳しい解説は、下記の記事より一部を引用・参照しています。
1. 新NISAのつみたて投資枠は年120万円、非課税保有限度額は1800万円
はじめに、新NISAの基本を確認します。制度の位置づけについて、LIMOの記事「【新NISAシミュレーション】月10万円×15年積立+放置で資産はどう化ける?月3万円の少額戦略も公開」から要点を引用します。
2024年に制度改正が行われた「新NISA」は、投資で得た利益を非課税で保有できる制度を大幅に拡充した仕組みです。従来のNISAと比べて年間投資枠が拡大されたほか、非課税保有期間も無期限となったことで、長期的な資産形成に取り組みやすくなった点が大きな特徴です。
出所:【新NISAシミュレーション】月10万円×15年積立+放置で資産はどう化ける?月3万円の少額戦略も公開
1.1 年間投資枠はつみたて投資枠120万円、成長投資枠240万円
金融庁のNISA特設ウェブサイトによると、年間投資枠はつみたて投資枠が120万円、成長投資枠が240万円で、併用すると年間360万円まで投資できます。
生涯の非課税保有限度額は1800万円で、このうち成長投資枠で使えるのは1200万円までです。限度額は買ったときの金額(簿価)で管理され、売却した分の枠は翌年以降に再び使えます。
1.2 つみたて投資枠で買えるのは、長期・積立・分散に適した一定の投資信託など
つみたて投資枠の対象は、長期の積立・分散投資に適した一定の投資信託などに限られます。対象商品の一覧は、金融庁の「つみたて投資枠対象商品」のページで公開されています。
2. 年間収入別に見る新NISAの平均残高、つみたて投資枠は63万円~167万円
J-FLECの調査では、金融資産を保有する二人以上世帯のうち、新NISAの残高を回答した世帯の平均を示しています。全体の平均は、つみたて投資枠が112万円(1211世帯)、成長投資枠が180万円(1125世帯)でした。
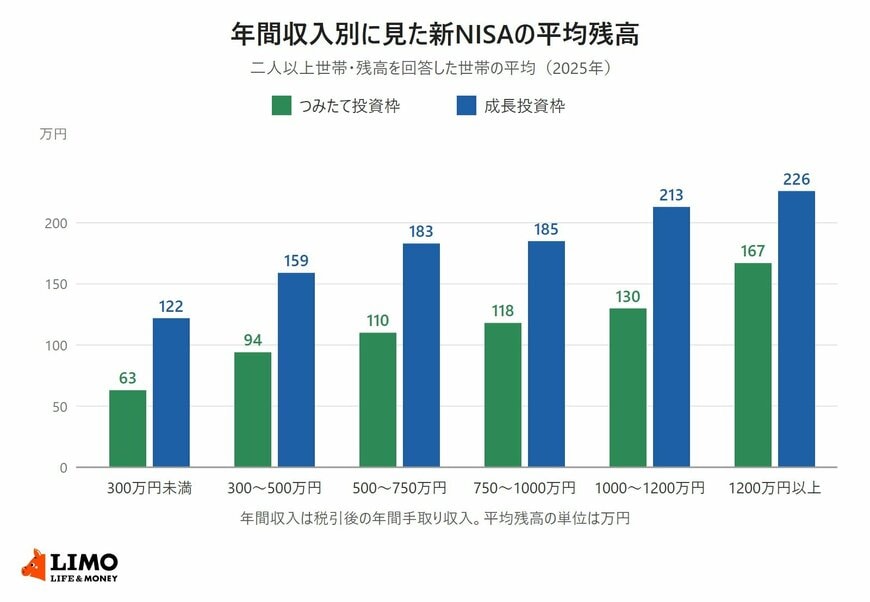
【つみたて投資枠の平均残高(回答世帯数)】
- 300万円未満:63万円(136世帯)
- 300~500万円未満:94万円(231世帯)
- 500~750万円未満:110万円(357世帯)
- 750~1000万円未満:118万円(234世帯)
- 1000~1200万円未満:130万円(102世帯)
- 1200万円以上:167万円(150世帯)
【成長投資枠の平均残高(回答世帯数)】
- 300万円未満:122万円(119世帯)
- 300~500万円未満:159万円(248世帯)
- 500~750万円未満:183万円(315世帯)
- 750~1000万円未満:185万円(201世帯)
- 1000~1200万円未満:213万円(102世帯)
- 1200万円以上:226万円(137世帯)
2.1 つみたて投資枠も成長投資枠も、最も高い区分と最も低い区分の差は104万円
つみたて投資枠の平均残高は、年間収入が高い区分ほど多くなりました。1200万円以上の167万円と300万円未満の63万円の差は104万円です。成長投資枠も226万円と122万円で、差は同じく104万円でした。
年間収入は、調査票で税引後の年間手取り収入として回答された額です。残高は、0円を除いて金額を回答した世帯の平均です。
2.2 夫婦と子の世帯は、つみたて投資枠110万円・成長投資枠170万円
世帯類型別では、夫婦のみの世帯がつみたて投資枠116万円(406世帯)、成長投資枠206万円(426世帯)でした。夫婦と子のみの世帯は、つみたて投資枠110万円(561世帯)、成長投資枠170万円(486世帯)です。
3. つみたて投資枠のインデックス投信選びで避けたい5つのこと
つみたて投資枠の対象は絞られていますが、どの投資信託を選ぶかは自分で決めます。インデックス投信を選ぶときに避けたいことを5つに整理しました。
2/2
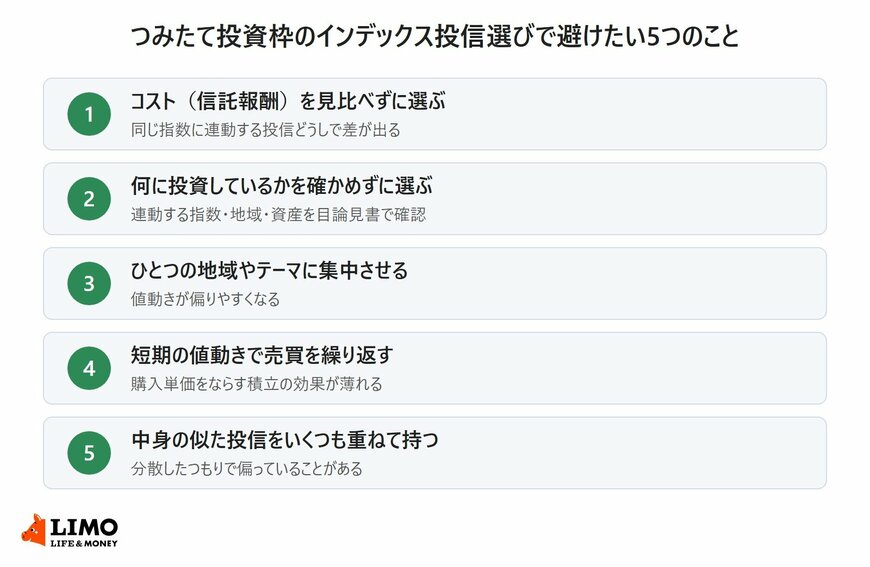
出所:LIMO編集部作成
3.1 コスト(信託報酬)を見比べずに選ぶ
信託報酬は保有している間かかり続ける費用です。同じ指数に連動する投資信託なら、まず信託報酬を見比べます。
3.2 何に投資しているかを確かめずに選ぶ
人気があるという理由だけで選ばず、連動する指数や投資先の地域・資産を目論見書で確かめます。
3.3 ひとつの地域やテーマに集中させる
同じ国の指数に連動する投資信託ばかりを持つと、値動きが偏りやすくなります。
3.4 短期の値動きで売買を繰り返す
一定額の積立は、価格が高いときに少なく、低いときに多く買うことで購入単価をならす方法です。値下がりのたびに売買すると、その効果が薄れます。
3.5 中身の似た投資信託をいくつも重ねて持つ
複数の投資信託を持っていても、投資先が重なっていれば分散にはなりません。組入れ上位の銘柄や地域の割合まで確かめます。
二人以上世帯の新NISAの平均残高は、つみたて投資枠が112万円、成長投資枠が180万円で、年間収入別ではつみたて投資枠が63万円から167万円まで分かれていました。
自分の残高は、NISA口座のある金融機関の取引画面で、つみたて投資枠と成長投資枠を分けて確かめられます。
ここからは、新NISAの積立投資で知っておきたい注意点と、世論調査の平均残高を自分の口座と比べるときの前提を確認します。
世論調査の残高は、世帯ごとの回答を平均した数字です。
NISA口座は1人1口座なので、夫婦それぞれが積み立てている家庭は、2人分を合わせてから比べると条件をそろえられます。


