

国税庁が2026年9月29日に公表した「令和7年分 民間給与実態統計調査」で、平均給与は487万円と5年連続で増えました。
一方、金融経済教育推進機構(J-FLEC)の「家計の金融行動に関する世論調査2025年」では、世帯主が30歳代の二人以上世帯の金融資産保有額は中央値311万円、平均1096万円でした。平均と中央値の差は785万円です。
足元では、総務省「消費者物価指数」の2026年8月分で総合指数が前年同月比1.9%上がっています。収入と物価がともに動くなか、ほかの家庭の蓄えは気になるところでしょう。
本記事では、30歳代の金融資産の分布と、毎月の黒字の行き先を確認します。
なお、年代別の貯蓄額に関する詳しい解説は、下記の記事より一部を引用・参照しています。
1. 30歳代・二人以上世帯の金融資産保有額は平均1096万円、中央値311万円
J-FLECの調査では、世帯主の年代別に金融資産保有額の分布を示しています。ここでは、金融資産を保有していない世帯も含めた30歳代・二人以上世帯(集計648世帯)の数字を見ます。
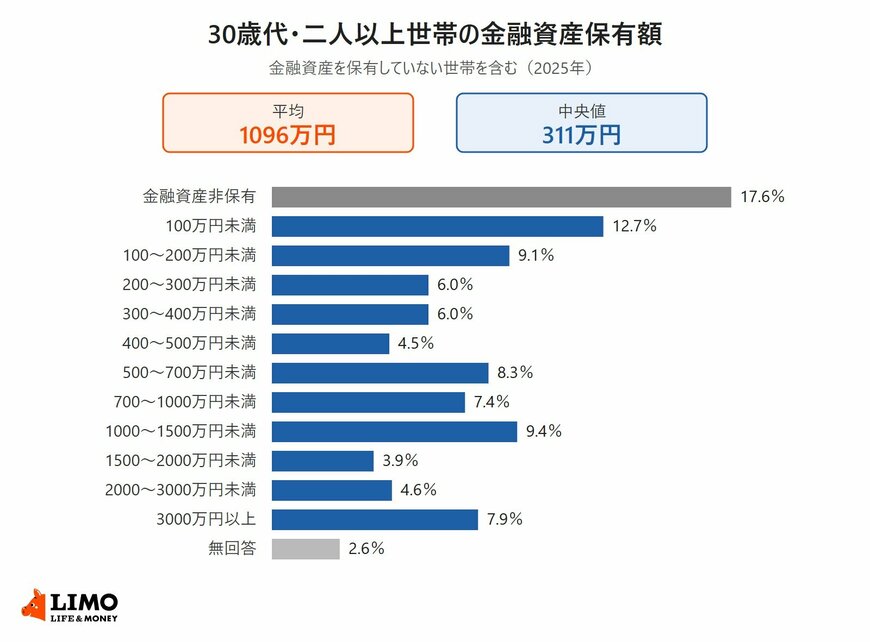
【30歳代・二人以上世帯の金融資産保有額】
- 金融資産非保有:17.6%
- 100万円未満:12.7%
- 100~200万円未満:9.1%
- 200~300万円未満:6.0%
- 300~400万円未満:6.0%
- 400~500万円未満:4.5%
- 500~700万円未満:8.3%
- 700~1000万円未満:7.4%
- 1000~1500万円未満:9.4%
- 1500~2000万円未満:3.9%
- 2000~3000万円未満:4.6%
- 3000万円以上:7.9%
- 無回答:2.6%
- 平均:1096万円
- 中央値:311万円
1.1 平均1096万円と中央値311万円の差は785万円
平均は、多く持つ世帯の金額に引き上げられやすい値です。保有額の少ない順に並べて真ん中にあたる中央値は311万円で、平均との差は785万円でした。
この金融資産保有額には、預貯金のほか株式や投資信託、保険なども含まれます。預貯金は運用や将来の備えにあたる分で、日常的な出し入れや引き落としに備える分は含みません。
1.2 1000万円以上の世帯は合わせて25.8%、金融資産非保有は17.6%
1000万円以上の4区分を合わせると25.8%で、30歳代の二人以上世帯の約4分の1にあたります。一方、金融資産を保有していない世帯は17.6%でした。
同じ30歳代の二人以上世帯でも、保有額は大きく分かれています。平均だけでなく分布もあわせて見ると、自分の家庭がどのあたりにいるのかを確かめやすくなります。
2. 世帯主が30歳代の勤労者世帯の家計収支、毎月の黒字は24万6476円
金融資産の差が生まれる背景のひとつは、毎月の家計に残るお金です。この点について、LIMOの記事「【全世代(20~70歳代)比較】貯蓄額の平均・中央値はいくら?単身・二人以上世帯で比較すると見えた「お金がある人・ない人の差」」から要点を引用します。
貯蓄のしやすさを左右する大きな要因が、毎月の家計にどれだけ余力があるかです。収入が安定しており、生活費を差し引いたあとに一定額を残せる世帯では、貯蓄に回すお金を確保しやすくなります。
出所:【全世代(20~70歳代)比較】貯蓄額の平均・中央値はいくら?単身・二人以上世帯で比較すると見えた「お金がある人・ない人の差」
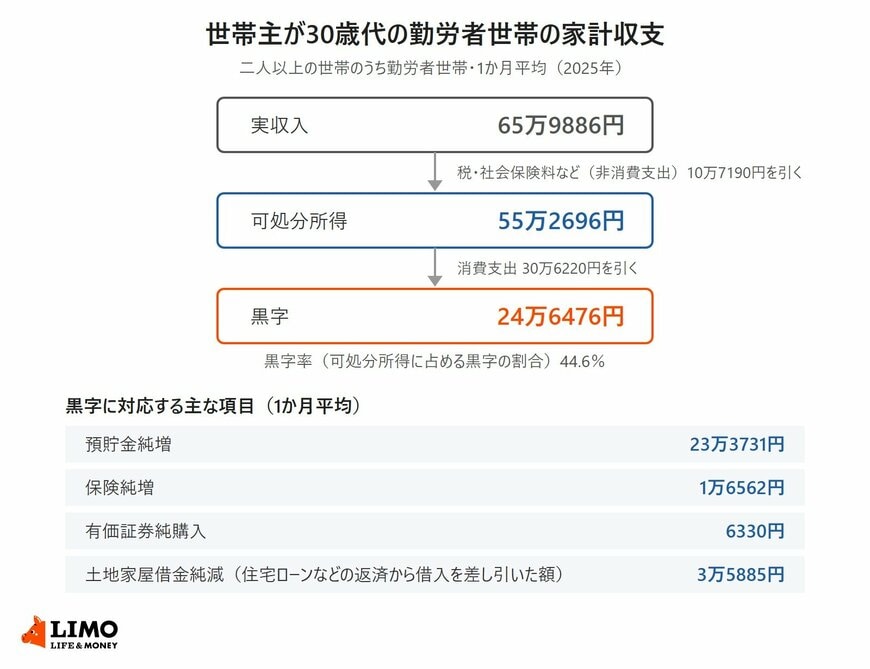
家計調査では、この「残るお金」を黒字として示しています。2025年平均の世帯主が30~39歳の二人以上の勤労者世帯(集計601世帯)の家計収支を確認します。
2.1 実収入65万9886円から非消費支出を引いた可処分所得は55万2696円
世帯主が30歳代の勤労者世帯の実収入は、1か月平均65万9886円でした。直接税と社会保険料などの非消費支出10万7190円を差し引いた可処分所得は55万2696円です。
この数字は2025年の各月を平均した額で、賞与のある月とない月がならされています。
2.2 消費支出30万6220円を差し引いた黒字は24万6476円、黒字率は44.6%
可処分所得から生活費にあたる消費支出30万6220円を差し引くと、黒字は24万6476円です。可処分所得に占める黒字の割合(黒字率)は44.6%でした。
2024年の同じ区分では、黒字は23万9263円でした。2025年は24万6476円に上がり、1年で7213円増えています(いずれも名目の金額)。
2.3 預貯金純増は23万3731円、土地家屋借金純減は3万5885円
家計調査は、黒字に対応する項目として、預貯金や保険、有価証券の増加分と、借金の減少分を示しています。30歳代の勤労者世帯では、預貯金純増が23万3731円で、可処分所得の42.3%にあたりました。2024年の20万7252円と比べると、2万6479円の増加です。
保険純増は1万6562円、有価証券純購入は6330円です。住宅ローンなどの返済額から新たな借入を差し引いた土地家屋借金純減は3万5885円でした。
世帯主が30歳代の二人以上世帯の金融資産は、平均1096万円に対して中央値は311万円で、1000万円以上の世帯と金融資産非保有の世帯がどちらも一定の割合を占めています。勤労者世帯の毎月の黒字は24万6476円で、そのうち預貯金純増が23万3731円でした。
自分の家庭の黒字は、1か月の手取りから生活費を差し引いた額がおおよその目安になります。給与明細の差引支給額と家計簿の支出合計を並べて書き出すと、この平均と比べられます。
ここからは、2つの調査の数字を比べるときに押さえたい違いと、30歳代の金融資産の内訳、住宅ローンを返している世帯の黒字の見方を確認します。
金融資産保有額は残高の調査で、家計調査の黒字は1か月の収入と支出の差です。
同じ「貯蓄」の話でも測っているものが違うので、自分の家と比べるときは、通帳の残高と毎月の収支を分けて確かめると、数字を取り違えにくくなります。


