1. 【生活保護】申請するときの預貯金は「生活費に充てる」が原則
生活保護を申請しようとするとき、「手元に資産や預貯金があると認められない」と聞いたことがあるかもしれません。いくらまでなら資産があってもよいのかは、多くの人が気になる点です。
最初に、生活保護と資産の関係を確認していきましょう。
1.1 生活保護の要件
生活保護法4条1項では、生活保護は利用できる資産や能力などを最低限度の生活の維持のために活用することを要件として行われると定めています。この「資産」にはもちろん預貯金も含まれます。
厚生労働省も、生活保護制度の案内で「預貯金、生活に利用されていない土地・家屋等があれば売却等し生活費に充ててください。」としています。
1.2 預貯金は通帳と金融機関への照会で確かめられる
厚生労働省は、申請後に行う調査のひとつに預貯金・保険・不動産などの資産調査を挙げています。福祉事務所は、銀行などに資産や収入の状況を報告するよう求めることができるのです(生活保護法29条)。
たとえば杉並区では、申請のときに世帯全員分の預貯金の通帳を当日に記帳して持参し、世帯全員の現金の合計額も端数まで数えてメモしてくるよう案内しています。浦安市も、ネット銀行を含めて最新の残高がわかる通帳を求めています。
2. 【生活保護が始まる月】手持ち金のうち最低生活費の「5割」までは差し引かれない
預貯金を生活費に充てるのが原則でも、申請した時点で持っているお金がすべて保護費から差し引かれるわけではありません。
厚生労働省の通知には、保護が始まる月の手持ち金について取り扱いが定められています。
2.1 開始月の収入として認定されるのは
厚生労働省の課長通知(生活保護法による保護の実施要領の取扱いについて)は、保護が始まるときに認定する手持ち金を「当該世帯の最低生活費(医療扶助及び介護扶助を除く。)の5割を超える額とする。」としています。
西宮市でも、保護開始時の手持ち金(所持金・預貯金)は、最低生活費の5割を超えない部分については保有が認められると案内しています。5割を超える部分は、開始時の収入として計算されるのです。
2.2 手持ち金は全額が収入として扱われる
同じ通知において、「この取り扱いが保護が必要と判定された世帯についての開始月の配慮であり、要否判定の取り扱いを変えるものではない」としています。
保護が必要かどうかを判定する段階では、手持ち金は全額が収入として扱われます。
手持ち金が最低生活費を上回っていれば、まずそのお金で暮らすことになります。
5割の取り扱いは、保護が必要と判定されたあとの、最初の月の保護費の計算で使われるものです。
2.3 令和8年10月からの生活扶助の基準額:65歳単身のケース
令和8年10月からの生活扶助の基準額は、65歳の単身・1級地-1で月7万6880円です。特例加算の月2500円を含んだ額で、令和7年度と同じ額になっています。
家賃が住宅扶助の上限(東京都の例で単身5万3700円)以上なら、最低生活費は月13万580円です。その5割の6万5290円までの手持ち金は、開始月の収入として認定されません。
生活保護が始まる月に、収入として認定されない手持ち金の目安(単身・1級地-1)1/2
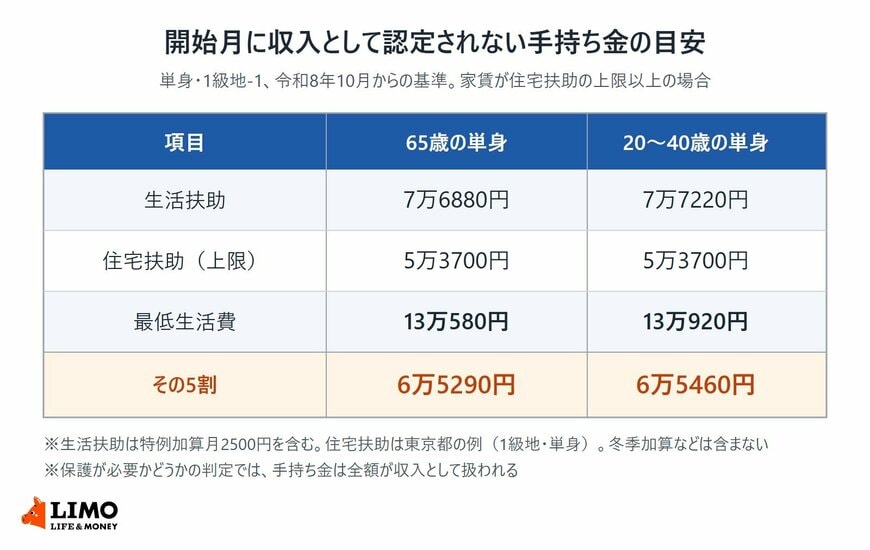
出所:厚生労働省「生活保護制度における生活扶助基準額の算出方法(令和8年10月)」、厚生労働省「生活保護法による保護の実施要領の取扱いについて」を参考にLIMO編集部作成
【65歳の単身(1級地-1)】
- 生活扶助:7万6880円
- 住宅扶助(上限):5万3700円
- 最低生活費:13万580円
- 収入として認定されない手持ち金:6万5290円まで
【20歳から40歳の単身(1級地-1)】
- 生活扶助:7万7220円
- 住宅扶助(上限):5万3700円
- 最低生活費:13万920円
- 収入として認定されない手持ち金:6万5460円まで
20歳から40歳の生活扶助は、厚生労働省の算出方法(第1類4万6930円+第2類2万7790円+特例加算2500円)で計算した額です。冬季加算などの加算や、医療扶助・介護扶助は含めていません。
生活保護が始まる月は、手持ち金のうち最低生活費の5割までは収入として認定されず、65歳の単身・1級地-1で家賃が住宅扶助の上限以上なら6万5290円が目安です。自分の世帯の最低生活費は、住んでいる地域の福祉事務所で確かめられます。

生活保護の手持ち金の扱いは、厚生労働省の通知で細かく決められています。申請する前に、福祉事務所の相談窓口で自分の世帯の最低生活費と、残せる手持ち金の目安を確かめておくと安心です。