

年末調整に向けて、勤務先に「給与所得者の配偶者控除等申告書」を出す時期が近づいてきました。配偶者の年収を書き込む前に、そもそも配偶者控除の対象になる「配偶者」に当たるかどうかで迷う人もいます。
国税庁のタックスアンサーによると、配偶者控除の対象になる控除対象配偶者は、その年の12月31日の現況で4つの要件すべてに当てはまる人です。事実婚の相手や、青色事業専従者として給与を受けた配偶者は、所得が少なくても対象になりません。
この記事では、控除対象配偶者の4つの要件と、年の途中で結婚した場合や配偶者が亡くなった場合に、いつの時点で判定するのかを、国税庁の資料で確認します。
1. 配偶者控除の対象になる「控除対象配偶者」は、4つの要件すべてに当てはまる人
配偶者控除は、納税者に所得税法上の控除対象配偶者がいる場合に受けられる所得控除です。まず、控除対象配偶者に当たるための4つの要件を確認します。
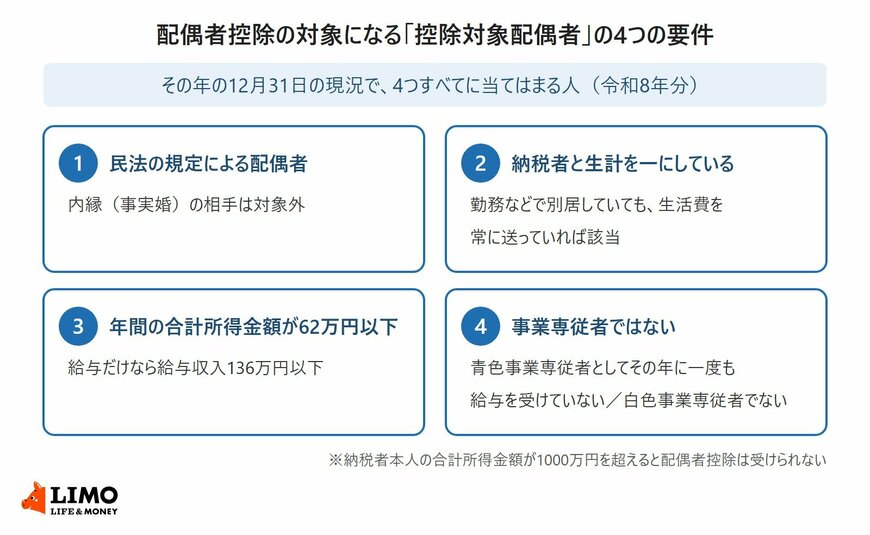
控除を受ける納税者本人の合計所得金額が1000万円を超える場合は、4つの要件に当てはまる配偶者がいても配偶者控除は受けられません。
1.1 民法の規定による配偶者が対象で、事実婚の相手は対象外
1つ目の要件は、民法の規定による配偶者であることです。国税庁は、いわゆる内縁の妻など事実婚の相手方は、民法の規定による配偶者ではないため、配偶者控除の対象にはならないとしています。
同居して家計を共にしていても、婚姻の届出をしていなければ、この要件を満たしません。
1.2 単身赴任で別居していても、生活費を常に送っていれば「生計を一にする」
2つ目の要件は、納税者と生計を一にしていることです。国税庁の確定申告の手引きでは、「生計を一にする」を、日常の生活の資を共にすることと説明しています。
勤務の都合で家族と別居している場合でも、生活費などを常に送金しているときや、余暇には家族のもとで起居を共にしているときは、生計を一にするものとして扱われます。単身赴任で離れて暮らす配偶者も、この条件に当てはまれば対象になりえます。
1.3 配偶者の所得は62万円以下、給与だけなら136万円以下(令和8年分)
3つ目の要件は、配偶者の年間の合計所得金額が62万円以下であることです。給与だけの場合は、給与収入136万円以下が目安です。
この金額は令和8年12月1日に施行され、令和8年分から適用されます。令和7年分は58万円以下(給与収入123万円以下)でした。
1.4 青色事業専従者として給与を受けた配偶者は、所得が62万円以下でも対象外
4つ目の要件は、青色申告者の事業専従者としてその年を通じて一度も給与の支払を受けていないこと、または白色申告者の事業専従者でないことです。
自営業の家族の仕事を手伝い、青色事業専従者として給与を受けた配偶者は、所得が62万円以下でも配偶者控除の対象になりません。
2. 配偶者控除の要件は「その年の12月31日」の現況で判定する
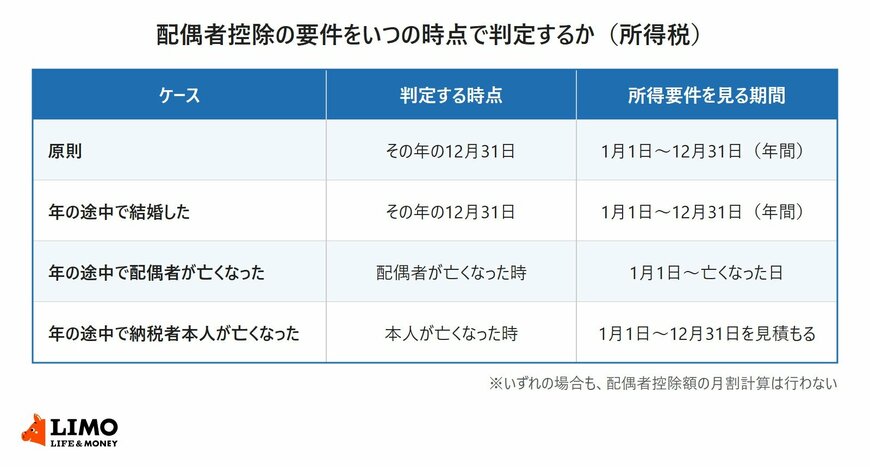
4つの要件に当てはまるかどうかは、原則としてその年の12月31日の現況で判定します。年の途中で家族の状況が変わったときの扱いを、国税庁のタックスアンサーで確認します。
2.1 年の途中で結婚しても、12月31日に配偶者なら配偶者控除の対象になる
判定はその年の12月31日の現況で行うため、年の途中で結婚した場合でも、12月31日に4つの要件に当てはまれば控除対象配偶者になります。
所得の要件は「年間の合計所得金額」で見ます。結婚する前に働いて得た給与も、その年の所得として数えることになります。
2.2 年の途中で配偶者が亡くなったときは、亡くなった時の現況で判定する
年の途中で控除対象配偶者が亡くなった場合は、配偶者が亡くなった時の現況で要件を満たしているかを判定します。要件を満たしていれば、納税者はその年の配偶者控除を受けられます。
このとき、所得の要件は、配偶者のその年の1月1日から亡くなった日までの合計所得金額で判定します。配偶者控除額の月割計算は行いません。
2.3 亡くなった配偶者のあとに再婚しても、配偶者控除は1人分だけ
控除対象配偶者が亡くなったあと、その年のうちに納税者が再婚し、再婚した配偶者も12月31日の現況で控除対象配偶者に当たることがあります。この場合、配偶者控除の対象にできるのは、亡くなった配偶者と再婚した配偶者のどちらか一方だけです。
配偶者控除の対象になる控除対象配偶者は、12月31日の現況で4つの要件すべてに当てはまる人です。事実婚の相手や、青色事業専従者として給与を受けた配偶者は、所得が62万円の範囲に収まっていても対象になりません。
年の途中で結婚した人や、配偶者を亡くした人は、判定する時点と所得を見る期間を確かめたうえで、勤務先に出す配偶者控除等申告書に記入しておくと安心です。
ここからは、配偶者控除の所得の判定に含めない給付と、住民税での配偶者控除の扱いを見ていきます。
配偶者控除の要件には、所得のように金額で測るものと、婚姻や生計のように状況で決まるものの2種類があります。
金額の要件だけを見て書き進めるより、12月31日の時点で状況の要件を満たすかを先に確かめるほうが、判断を誤りにくいように思います。


