

大学生などの子どもがアルバイトをしている家庭では、年末が近づくと「今年は子どもの収入がいくらまでなら、親の税金の控除が受けられるか」が気になります。2026年は、この線が12月の年末調整から動きます。
令和8年度税制改正で、扶養親族の所得要件などが引き上げられ、2026年12月1日に施行されます。国税庁によると、19歳以上23歳未満の子の収入が給与だけなら、親が特定扶養控除を受けられるのは子の給与収入136万円以下、特定親族特別控除を受けられるのは197万円以下になります。
この記事では、19歳以上23歳未満の子の給与収入ごとに、親が受けられる控除額を令和8年分の金額で確認します。あわせて、健康保険の扶養の基準が2025年10月から変わった点も見ていきます。
1. 19歳以上23歳未満の子の特定扶養控除は、給与収入136万円以下が対象に
特定扶養控除は、生計を一にする19歳以上23歳未満の子などを扶養しているとき、親の所得から63万円を差し引ける控除です。令和8年分から、対象になる子の所得の上限が引き上げられました。
1.1 特定扶養控除の63万円は、子の合計所得金額62万円以下で受けられる
国税庁の「No.1180 扶養控除」によると、扶養親族になれるのは年間の合計所得金額が62万円以下の親族です。令和7年分は58万円以下、令和2年分から令和6年分までは48万円以下でした。
扶養親族のうち、その年の12月31日時点の年齢が19歳以上23歳未満の人が特定扶養親族で、控除額は63万円です。子の収入が給与だけなら、令和8年分の給与所得控除74万円を足して、給与収入136万円以下が目安になります。
2. 特定親族特別控除は、子の給与収入197万円以下まで段階的に受けられる
子の所得が62万円を超えて特定扶養控除を受けられなくなっても、特定親族特別控除を受けられる場合があります。特定親族特別控除は、令和7年分から設けられた控除です。
2.1 控除額63万円が満額で受けられるのは、子の給与収入159万円以下
国税庁の「No.1177 特定親族特別控除」によると、対象は生計を一にする19歳以上23歳未満の親族(配偶者を除く)で、合計所得金額が62万円超123万円以下の人です。給与だけの場合、給与収入は197万円以下になります。
控除額は子の合計所得金額に応じて9段階に分かれ、62万円超85万円以下なら63万円です。給与収入に置き換えると136万円超159万円以下で、特定扶養控除と同じ63万円を受けられます。
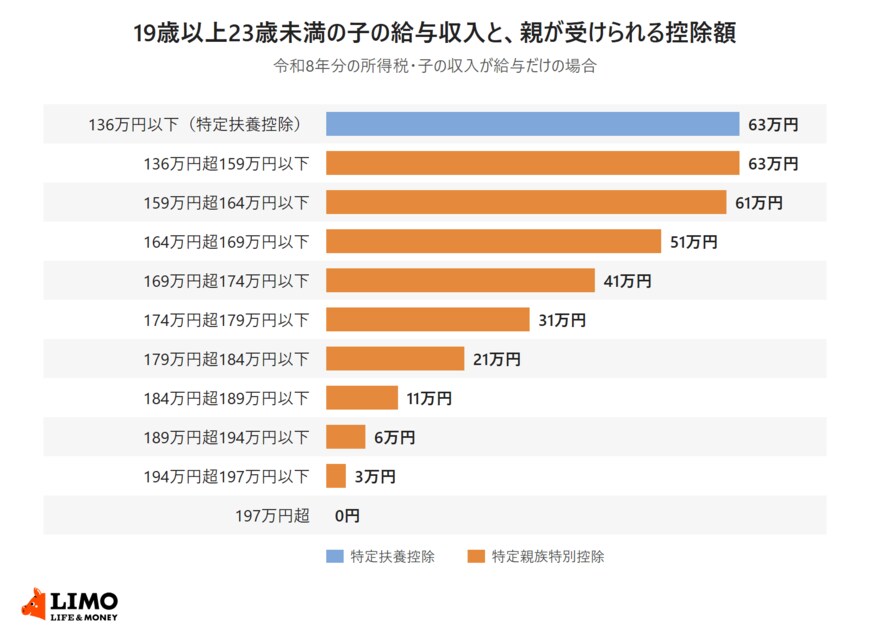
【19歳以上23歳未満の子の給与収入と親の控除額(令和8年分)】
- 給与収入136万円以下(合計所得金額62万円以下):特定扶養控除63万円
- 136万円超159万円以下(62万円超85万円以下):特定親族特別控除63万円
- 159万円超164万円以下(85万円超90万円以下):61万円
- 164万円超169万円以下(90万円超95万円以下):51万円
- 169万円超174万円以下(95万円超100万円以下):41万円
- 174万円超179万円以下(100万円超105万円以下):31万円
- 179万円超184万円以下(105万円超110万円以下):21万円
- 184万円超189万円以下(110万円超115万円以下):11万円
- 189万円超194万円以下(115万円超120万円以下):6万円
- 194万円超197万円以下(120万円超123万円以下):3万円
- 197万円超(123万円超):0円
給与収入は、国税庁の表の合計所得金額の区分に給与所得控除74万円を足して換算しました。令和8年分は、給与収入が74万1000円以上219万1000円未満なら、給与所得の金額は「給与収入-74万円」になります。
2.2 特定親族特別控除の満額の上限は、150万円から159万円に上がった
令和7年分は給与所得控除の最低額が65万円だったため、特定扶養控除の上限は給与収入123万円、特定親族特別控除の満額の上限は150万円、控除を受けられる上限は188万円でした。
令和8年分は、特定扶養控除の上限が13万円、特定親族特別控除の2つの上限がそれぞれ9万円上がります。
令和8年分から、子の給与収入の3つの線はいずれも上がった2/2
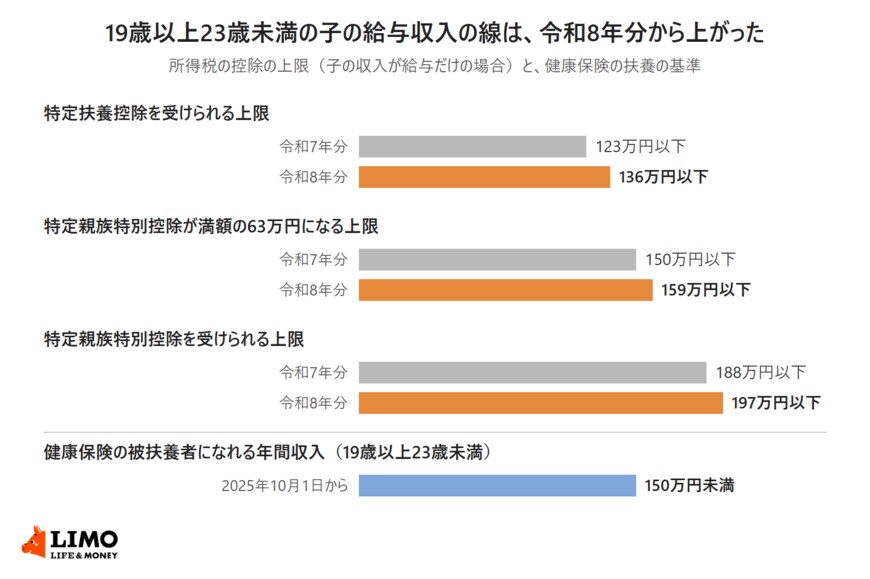
出所:国税庁「No.1177 特定親族特別控除」、日本年金機構「19歳以上23歳未満の方の被扶養者認定における年間収入要件が変わります」を参考にLIMO編集部作成
- 特定扶養控除を受けられる上限:令和7年分123万円以下、令和8年分136万円以下
- 特定親族特別控除が満額の63万円になる上限:令和7年分150万円以下、令和8年分159万円以下
- 特定親族特別控除を受けられる上限:令和7年分188万円以下、令和8年分197万円以下
3. 健康保険の被扶養者、19歳以上23歳未満は年間収入150万円未満
子の収入では、所得税とは別に、親の健康保険の被扶養者でいられるかどうかの線もあります。健康保険の被扶養者の年間収入の要件は、19歳以上23歳未満の人について2025年10月から変わりました。
3.1 2025年10月1日から、130万円未満が150万円未満に
日本年金機構によると、扶養認定日が2025年10月1日以降で、被扶養者になる人が19歳以上23歳未満の場合(被保険者の配偶者を除く)、年間収入の要件は「130万円未満」から「150万円未満」に変わりました。
年齢は、扶養認定日が属する年の12月31日時点で判定します。年間収入の要件以外の要件に変更はありません。
令和8年分の所得税では、19歳以上23歳未満の子の給与収入が159万円以下なら、親は63万円の控除を受けられます。一方で、親の健康保険の被扶養者でいられる年間収入は150万円未満です。
子のアルバイト先の給与明細で、1月からの支給額を足し上げると、今年の給与収入の見込みが分かります。12月の年末調整の前に、その額がどの区分に入るかを国税庁の表と照らし合わせておきましょう。
ここからは、子の給与収入の区分ごとに親の所得税がいくら変わるかと、健康保険の扶養とあわせた世帯での見方を整理します。
子どものアルバイト収入が増えても、親の控除額は段階的に小さくなる仕組みのため、ある境目で急激にゼロになるわけではありません。重要なのは、「親の税金」「子ども本人の税金」「健康保険料」を並べ、世帯全体で手元にいくら残るかを基準に判断することです。


