

物価高が続くなか、70歳代になると、手元のお金を「何のために持っておくか」を考え直す機会が増えるのではないでしょうか。
総務省統計局が2026年10月9日に公表した「家計調査報告(家計収支編)2026年(令和8年)8月分」によると、二人以上の世帯の消費支出は1世帯当たり31万975円で、物価変動の影響を除いた実質では前年同月比▲3.1%減となりました。実質での減少は9か月連続です。名目では▲1.0%減にとどまっており、物価が上がった分だけ実質の落ち込みが大きくなっています。
同統計で、世帯主の平均年齢が76.1歳の「無職世帯」(二人以上の世帯)を見ると、消費支出は26万8342円で、実質▲1.6%の減少でした。
支出を抑える動きが続くなか、蓄えのほうはどうでしょうか。
金融経済教育推進機構(J-FLEC)の「家計の金融行動に関する世論調査2025年」によると、世帯主が70歳代の二人以上世帯の金融資産保有額は平均2416万円、中央値1178万円でした。平均と中央値の間には1238万円の開きがあり、平均値だけで実態をつかむのは難しそうです。
この記事では、70歳代の二人以上世帯の金融資産の分布と、金融資産を持つ目的として挙げられた項目を、同調査の年代別集計で確かめます。
なお、70歳代の貯蓄に関する詳しい解説は、下記の記事より一部を引用・参照しています。
1. 70歳代・二人以上世帯の金融資産、中央値は1178万円で平均2416万円の半分以下
まず、70歳代の二人以上世帯が金融資産をどのくらい持っているのかを、家計の金融行動に関する世論調査で確認します。
1.1 金融資産を保有していない世帯を含めた平均と中央値
家計の金融行動に関する世論調査(二人以上世帯調査)は、世帯主が20歳以上80歳未満で、世帯員が2人以上の全国5000世帯を対象に、2025年6月20日から7月2日にかけて行われました。このうち世帯主が70歳代の世帯は1083世帯です。
金融資産を保有していない世帯を含めると、70歳代の金融資産保有額は平均2416万円、中央値1178万円でした。ここでいう金融資産には預貯金のほか、株式や投資信託、生命保険なども含まれます。預貯金は、日常的な出し入れや引き落としに備えている部分を除いた額です。
平均と中央値の開きについては、LIMOの記事「【70代の貯蓄・年金・家計のリアル】老後赤字を加速させないためには?投資に頼らない防衛策を徹底解説!」で、次のように説明しています。
ただし、この金額は一部の高額な資産を保有する世帯に引き上げられており、一般的な生活実態をそのまま表しているとはいえません。
出所:【70代の貯蓄・年金・家計のリアル】老後赤字を加速させないためには?投資に頼らない防衛策を徹底解説!
1.2 金融資産保有額の分布は「3000万円以上」の25.2%が最多、「非保有」も10.9%
保有額の分布を見ると、最も割合が高いのは「3000万円以上」の25.2%で、およそ4世帯に1世帯でした。一方で、金融資産を保有していない世帯も10.9%あります。
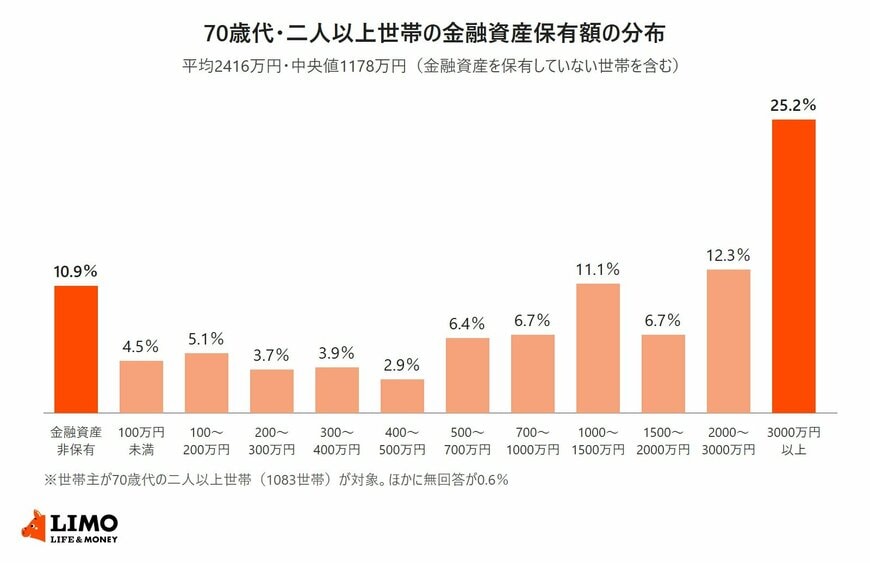
【70歳代・二人以上世帯の金融資産保有額の分布】
- 金融資産非保有:10.9%
- 100万円未満:4.5%
- 100万円以上200万円未満:5.1%
- 200万円以上300万円未満:3.7%
- 300万円以上400万円未満:3.9%
- 400万円以上500万円未満:2.9%
- 500万円以上700万円未満:6.4%
- 700万円以上1000万円未満:6.7%
- 1000万円以上1500万円未満:11.1%
- 1500万円以上2000万円未満:6.7%
- 2000万円以上3000万円未満:12.3%
- 3000万円以上:25.2%
- 無回答:0.6%
2. 70歳代の二人以上世帯が金融資産を持つ目的、1位は「老後の生活資金」の67.4%
次に、70歳代の世帯が何のために金融資産を持っているのかを、保有目的の設問(3つまでの複数回答)で見ていきます。
2.1 2位は「病気や不時の災害への備え」の56.7%で、年代別で最も高い
70歳代の二人以上世帯で最も多かった金融資産の保有目的は「老後の生活資金」で67.4%でした。2位は「病気や不時の災害への備え」の56.7%で、3位の「旅行、レジャーの資金」20.1%を大きく上回ります。
「病気や不時の災害への備え」は、世帯主が20歳代の世帯では21.6%でしたが、年代が上がるにつれて高くなり、60歳代で48.4%、70歳代で56.7%と、すべての年代の中で最も高い割合でした。
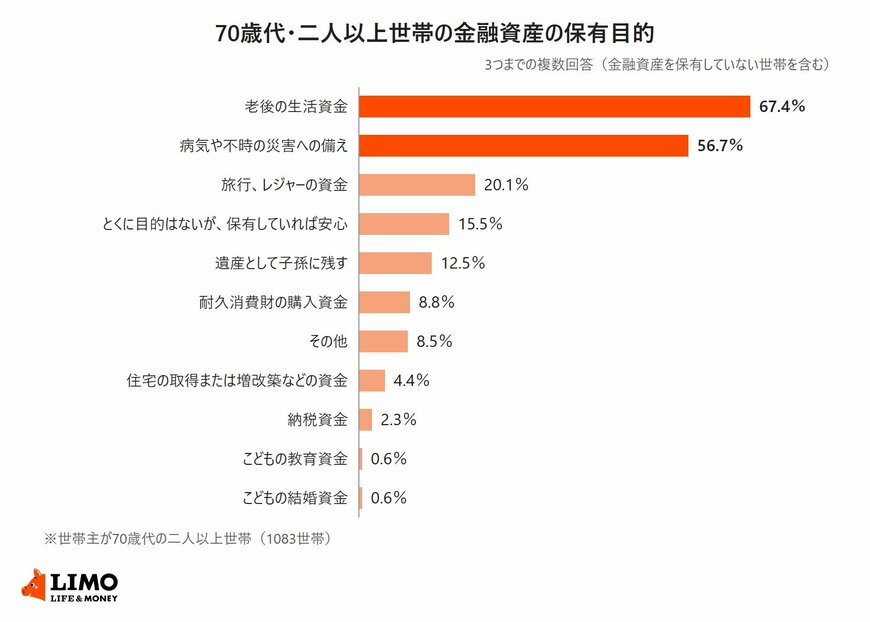
【70歳代・二人以上世帯の金融資産の保有目的】
- 老後の生活資金:67.4%
- 病気や不時の災害への備え:56.7%
- 旅行、レジャーの資金:20.1%
- とくに目的はないが、金融資産を保有していれば安心:15.5%
- 遺産として子孫に残す:12.5%
- 耐久消費財の購入資金:8.8%
- その他:8.5%
- 住宅の取得または増改築などの資金:4.4%
- 納税資金:2.3%
- こどもの教育資金:0.6%
- こどもの結婚資金:0.6%
2.2 「遺産として子孫に残す」は12.5%、「こどもの教育資金」は0.6%
「遺産として子孫に残す」を挙げた70歳代の世帯は12.5%で、60歳代の9.2%より高く、すべての年代の中で最も高い割合でした。
反対に、40歳代で34.2%と最も多く挙げられた「こどもの教育資金」は、70歳代では0.6%にとどまります。年代によって、金融資産を持つ理由そのものが入れ替わっていることがわかります。
70歳代の二人以上世帯の金融資産は中央値1178万円で、金融資産を持つ目的は「老後の生活資金」67.4%と「病気や不時の災害への備え」56.7%の2つが突出していました。
手元のお金を、日々の生活費に充てる分と、病気や災害のときに使う分とに分けて書き出してみると、自分の家計に合った持ち方を考える手がかりになります。
ここからは、70歳代の世帯が金融商品を選ぶときに何を重視しているのか、元本割れの可能性がある商品をどう考えているのかを、ほかの年代と比べながら見ていきます。
「病気や不時の災害への備え」は、いつ、いくら必要になるかが読みにくいお金です。
どの口座にいくら置いているかを一覧にして家族と共有しておくと、いざというときに慌てずに済むように思います。


