
「お金持ち」と聞いて、どのような人を思い浮かべるでしょうか。会社の経営者、医師、投資家など、イメージは人によってさまざまです。
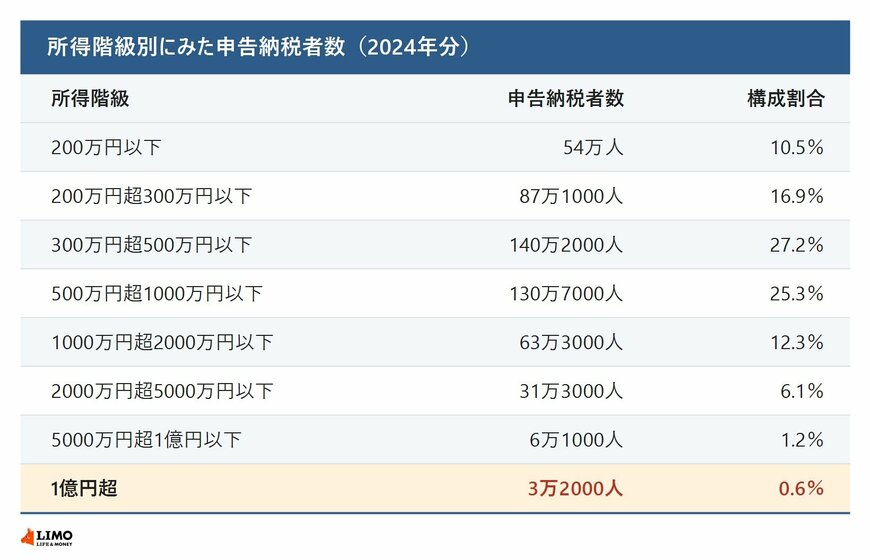
筆者はFP(ファイナンシャルプランナー)として家計相談に携わってきましたが、「富裕層は実際にどのくらいいるのか」「どんな人がお金持ちなのか」と聞かれることがあります。国税庁の「令和6年分 申告所得税標本調査」によると、2024年分の所得が1億円を超えた申告納税者は3万2000人で、申告納税者全体の0.6%でした。
この記事では、国税庁の調査をもとに、所得の高い人がどのくらいいて、どのような所得を得ているのか、所得税の負担割合はどうなっているのかを確認します。記事後半では、住民税のデータからみた地域の特徴や、博報堂の調査からみた富裕層の価値観も紹介します。
1. 【日本のお金持ち】所得1億円超の人はどれくらいいるのか
まずは、所得がどのくらいの人がどれだけいるのかを、国税庁の「令和6年分 申告所得税標本調査」から確認しましょう。
1.1 申告納税者は516万人、所得1000万円超は全体の約2割
この調査の対象は、確定申告をして所得税を納めた人(申告納税者)です。2024年分の申告納税者は516万人でした。会社員で年末調整だけで税金の計算が終わる人はここに含まれないため、主に個人事業主や、一定額以上の給与や副業収入がある人などが対象となります。
所得の階級別にみると、最も多いのは所得300万円超500万円以下の140万2000人で、全体の27.2%を占めました。一方で、所得が1000万円を超える人は104万人で、全体の20.2%となっています。
1.2 所得1億円超は全体の0.6%の3万2000人
さらに高い所得層を見ていくと、所得5000万円超1億円以下の人は6万1000人(1.2%)、1億円を超える人は3万2000人(0.6%)でした。この2つの層を合わせると9万3000人となり、申告納税者のおよそ55人に1人が所得5000万円を超えている計算になります。
2. 【富裕層の収入】0.6%の「所得1億円超の人」が所得全体の2割超を占める状況
人数ではわずか0.6%の所得1億円超の人たちですが、所得金額の合計で見ると非常に大きな割合を占めています。
2024年分の申告納税者の所得金額は、合計で51兆2284億円でした。このうち、所得1億円超の人が得た所得は11兆5179億円にのぼり、全体の22.5%にあたります。つまり、0.6%の人が全体の2割強の所得を得ていることになります。
2.1 所得が1億円を超えるのはどのような人か
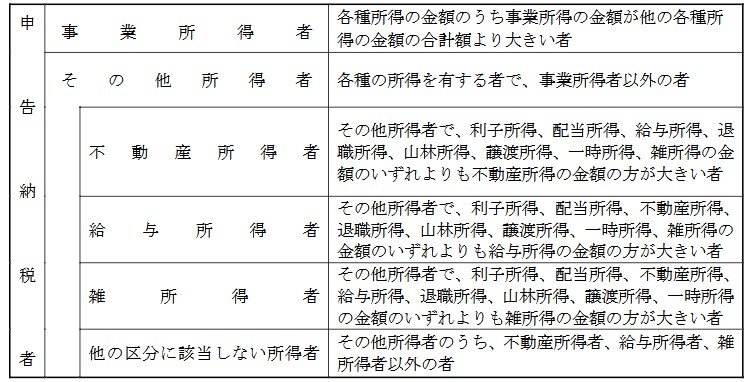
国税庁の統計では、申告した人を所得の構成によって5つに分類しています。事業所得が他の所得の合計より大きい人は「事業所得者」、それ以外の人のうち、不動産所得、給与所得、雑所得がそれぞれ他のどの所得よりも大きい人は「不動産所得者」「給与所得者」「雑所得者」です。そのいずれにも当てはまらない人が「他の区分に該当しない所得者」で、株式や土地・建物の売却による譲渡所得、配当所得、一時所得、退職所得などが最も大きい所得になっている人がこれにあたります。
この分類で所得1億円超の人の所得金額をみると、「他の区分に該当しない所得者」が9兆3473億円で、全体の81.2%を占めています。給与所得者は1兆4909億円(12.9%)、事業所得者は4217億円(3.7%)でした。
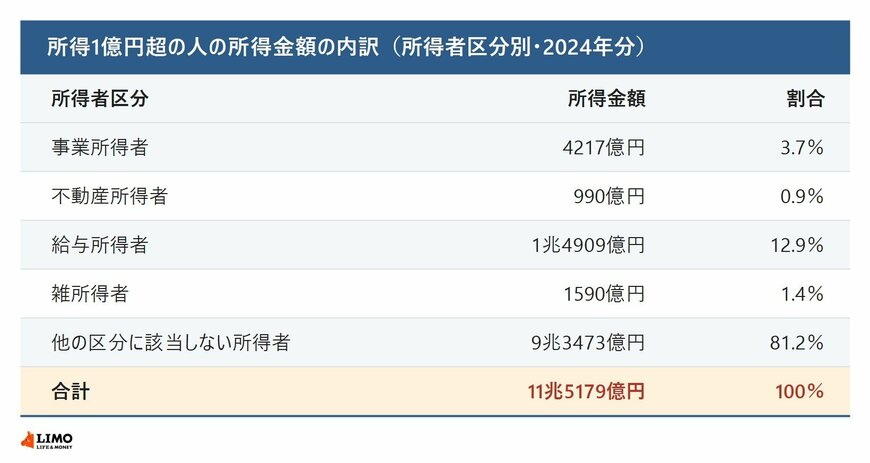
注:所得者区分は、所得の種類ごとの金額の大小によって人を分類したものです。金額はその人の所得の合計で、給与など他の種類の所得も含みます。
所得が1億円を超える層の所得の大半は、給料や事業の収入よりも、株式や不動産の売却益、配当などが最も大きい所得になっている人たちによるものだということがわかります。
3. 【税金の負担割合】所得税の「1億円の壁」とは?
所得税は、所得が高い部分ほど高い税率がかかる仕組みです。では、所得階級ごとの負担割合はどうなっているのでしょうか。
3.1 階級全体の負担割合は「5000万円超1億円以下」が最も高い
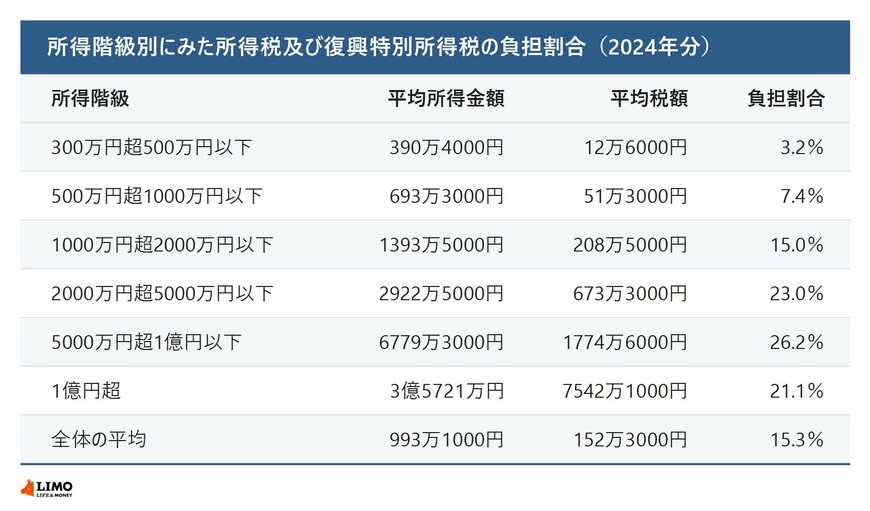
所得金額に対する所得税と復興特別所得税の負担割合は、全体の平均で15.3%でした。所得階級別に見ると、所得500万円超1000万円以下は7.4%、1000万円超2000万円以下は15.0%と、基本的には所得が上がるにつれて負担割合も高くなっています。
しかし、負担割合が最も高いのは所得5000万円超1億円以下の26.2%で、所得1億円超の階級全体では21.1%と、これを下回っています。所得1億円超の人の平均所得金額は3億5721万円、平均税額は7542万1000円でした。
3.2 負担割合が下がるのは、所得者の構成が変わるため
なぜ所得1億円超の階級では、負担割合が下がるのでしょうか。これは「1億円の壁」とも呼ばれる現象です。
給与や事業の所得には、所得が高い部分ほど高い税率がかかり、最高で45%(復興特別所得税を含めると45.945%)の所得税がかかります。一方、株式の売却益や上場株式の配当、長期保有の土地・建物の売却益などには、金額の大きさに関わらず一律の税率が適用される「分離課税」という仕組みがあります。税率は所得税と復興特別所得税で15.315%、住民税5%を合わせると約20%です。
前述の通り、所得1億円超の層では、こうした売却益や配当などが最も大きい所得になっている人の所得が8割を占めています。所得階級全体の負担割合は、負担割合の異なる人たちの所得と税額を合わせて計算したものです。そのため、税率が一律の所得が中心の人の比重が高まると、階級全体の負担割合は下がります。
実際、所得者区分ごとに負担割合をみると、所得1億円超の給与所得者は38.8%、事業所得者は38.4%で、5000万円超1億円以下(それぞれ33.7%、34.5%)より高くなっています。一方、「他の区分に該当しない所得者」の負担割合は17.1%にとどまり、その所得が占める割合は5000万円超1億円以下の44.6%から、1億円超では81.2%に高まります。
所得5000万円超1億円以下と1億円超の階級について、所得者区分ごとの所得の割合と負担割合を比べました5/7
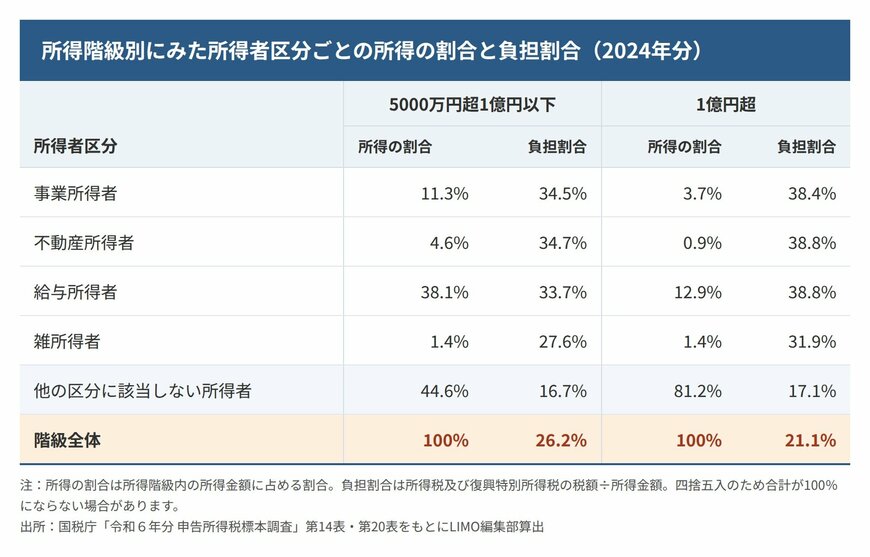
出所:国税庁「令和6年分 申告所得税標本調査」第14表・第20表をもとにLIMO編集部作成
つまり、所得が1億円を超えると誰もが税負担が軽くなる、というわけではありません。所得の種類によって税の仕組みが異なり、高い所得階級ほど所得者の構成が変わることで、全体の負担割合が下がって見えるのです。
3.3 所得の高い人の姿は、数字だけでは見えにくい
国税庁の調査からは、所得1億円を超える人は申告納税者の0.6%にあたる3万2000人で、その所得は申告所得全体の22.5%を占めることが分かりました。そして、その所得の8割は、株式や不動産の売却益などが最も大きい所得になっている人によるものです。
一口に「お金持ち」といっても、所得の得方や税の負担のされ方はさまざまです。数字の大きさだけで判断するのではなく、その中身や仕組みに目を向けると、税や社会のお金の流れが見えてきます。
次のページでは、住民税のデータからみた地域の特徴や、富裕層の価値観・お金の使い方を見ていきます。