
家族に障害者手帳を所持する方がいると、所得税の障害者控除を受けられる場合があります。会社員などの給与所得者は、12月の年末調整でこの控除を受けられます。
筆者はファイナンシャル・プランナーとしてこれまで多くの家計相談をお受けしてきましたが、ご家族が障害者手帳をお持ちであっても「申告手続きが難しそう」「自分の家族が対象になるか分からない」といった理由で控除申請をしていない方も中にはいました。制度の仕組みや改正内容を正しく理解していれば、家計の税負担をしっかりと抑えることができます。
この記事では、障害者手帳の等級ごとに受けられる控除額や、令和8年分から変更された家族の所得要件、年末調整での具体的な書き方について分かりやすく解説します。
1. 【最大75万円】所得税・住民税における障害者控除の「3つの区分」と控除額
障害者控除とは、納税者本人や生計を一にする配偶者、扶養親族が税法上の障害者に該当する場合に受けられる所得控除(所得から一定額を差し引いて税金を安くする仕組み)です。
控除される金額は、障害の程度や同居しているかどうかによって「障害者」「特別障害者」「同居特別障害者」の3つの区分に分かれています。
1.1 所得税の障害者控除は27万円、特別障害者は40万円、同居特別障害者は75万円
国税庁のタックスアンサーによると、所得税の障害者控除の額は、障害者が27万円、特別障害者が40万円、同居特別障害者が75万円です(令和8年4月1日現在の法令等)。
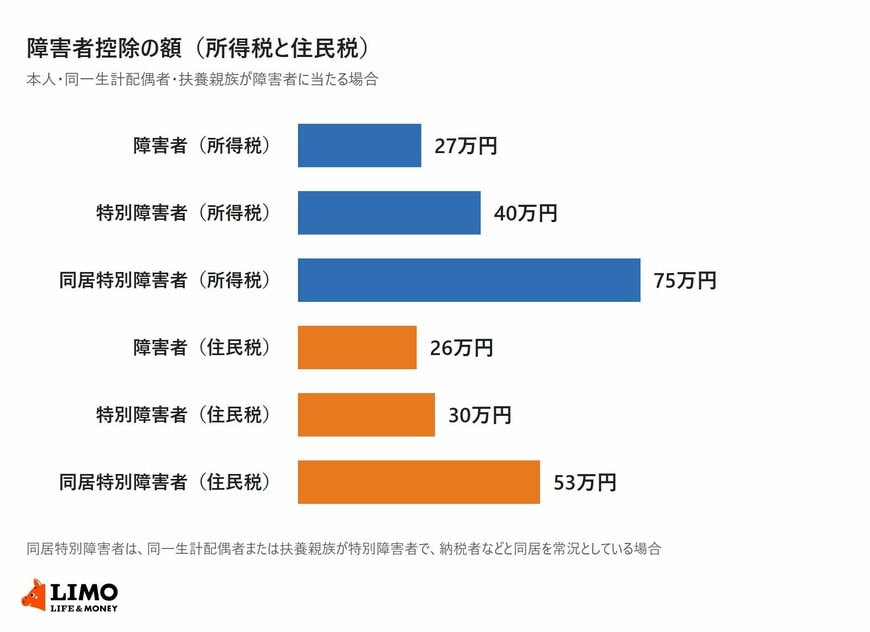
【所得税】
- 障害者:27万円
- 特別障害者:40万円
- 同居特別障害者:75万円
【住民税】
- 障害者:26万円
- 特別障害者:30万円
- 同居特別障害者:53万円
同居特別障害者とは、特別障害者である同一生計配偶者または扶養親族のうち、納税者本人や配偶者、生計を一にするその他の親族のいずれかと同居を常況としている人です。
1.2 特別障害者になるのは身体障害者手帳1級・2級、精神障害者保健福祉手帳1級など
障害者手帳の種類ごとに、特別障害者に当たる範囲が決まっています。国税庁の説明をもとに整理すると、次のとおりです。
- 身体障害者手帳:障害の程度が1級または2級と記載されている人
- 精神障害者保健福祉手帳:障害等級が1級と記載されている人
- 療育手帳:障害の程度が重度として「A」(「マルA」「A2」など)と表示されている人
これ以外の等級でも、障害者手帳の交付を受けていれば「障害者」に当たり、27万円の控除の対象になります。療育手帳は、「愛の手帳」や「みどりの手帳」など、自治体によって別の名称で呼ばれていることがあります。
2. 【給与年収136万円まで拡大】令和8年分から見直された家族の所得要件と変更点
家族について障害者控除を受けるには、その家族が同一生計配偶者か扶養親族に当たる必要があります。その条件のひとつが、年間の合計所得金額の上限です。
2.1 給与だけなら給与収入136万円以下、令和7年分は123万円以下だった
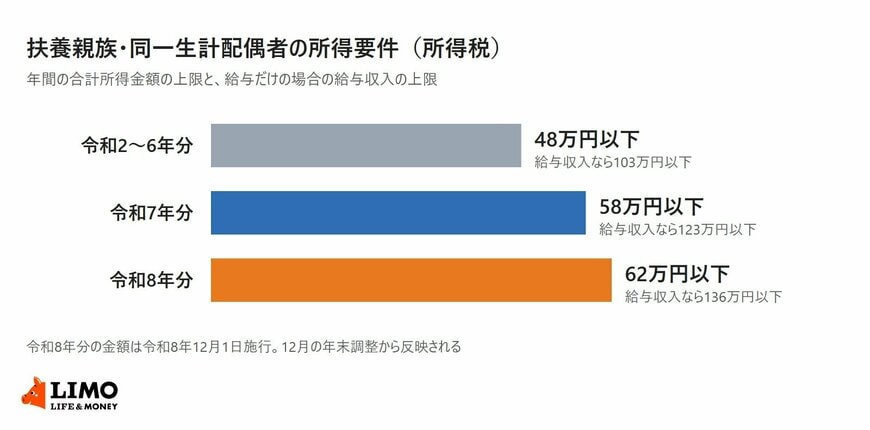
国税庁によると、同一生計配偶者と扶養親族の合計所得金額の上限は、令和7年分の58万円以下から、令和8年分は62万円以下に引き上げられました。給与だけの場合の給与収入に直すと、123万円以下から136万円以下になります。
家族の所得要件は、令和8年分から合計所得62万円以下(給与収入136万円以下)になります2/2
出所:国税庁「No.1191 配偶者控除」、国税庁「No.1180 扶養控除」をもとにLIMO編集部作成
- 令和2〜6年分:合計所得48万円以下(給与収入103万円以下)
- 令和7年分:合計所得58万円以下(給与収入123万円以下)
- 令和8年分:合計所得62万円以下(給与収入136万円以下)
給与収入の上限が13万円上がったのは、合計所得金額の上限が4万円上がり、給与所得控除の最低保障額(最低限度額)も65万円から74万円に引き上げられたためです。
2.2 見直しは令和8年12月1日施行、12月の年末調整から反映される
国税庁の「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」によると、扶養親族等の所得要件の改正は令和8年12月1日に施行され、令和8年分以後の所得税に適用されます。
給与の源泉徴収では、令和8年12月1日以後に支払う給与から適用され、12月に行う年末調整で1年間の税額に反映されます。
障害者控除の額は、所得税で障害者が27万円、特別障害者が40万円、同居特別障害者が75万円です。対象になる家族の所得要件は、令和8年分から合計所得62万円以下、給与だけなら給与収入136万円以下に広がりました。
家族が対象になるかどうかは、その家族の令和8年中の給与収入と、障害者手帳に記載された等級で確かめられます。
ここからは、新たに対象になった家族がいる場合の年末調整での書き方と、見落としやすい対象者を確認し、ファイナンシャル・プランナーとして家計相談をお受けしてきた立場から、控除を受けるために準備しておきたいことを見ていきます。

今回の見直しで注目していただきたいのは、家族の給与収入の上限が123万円以下から136万円以下に上がった点です。障害者手帳を持つご家族がパートなどで働いている場合、これまで対象外だった方が障害者控除の対象に入る可能性があるため、令和8年中の給与収入を確かめておくことが大切です。