

3. 奨学金を借りたら、卒業後いくら返すことになるか
日本学生支援機構が示す返還例をもとに、私立大学・自宅外通学で奨学金を利用した場合の返還額を確認しましょう。
3.1 第一種(無利子)で私立・自宅外の最高額を借りた場合
私立大学・自宅外通学で、第一種奨学金の最高額である月6万4000円を4年間(48か月)借りた場合の返還例です。
- 貸与総額:307万2000円
- 返還月額:1万4222円
- 返還回数:216回(18年)
第一種は無利子のため、返還総額は貸与総額と同じ307万2000円です。
3.2 第二種(有利子)で月5万円を4年間借りた場合
第二種奨学金で、月5万円を4年間(48か月)借りた場合の返還例です(年利0.5%の場合)。
- 貸与総額:240万円
- 返還総額:249万7419円
- 返還月額:1万3874円
- 返還回数:180回(15年)
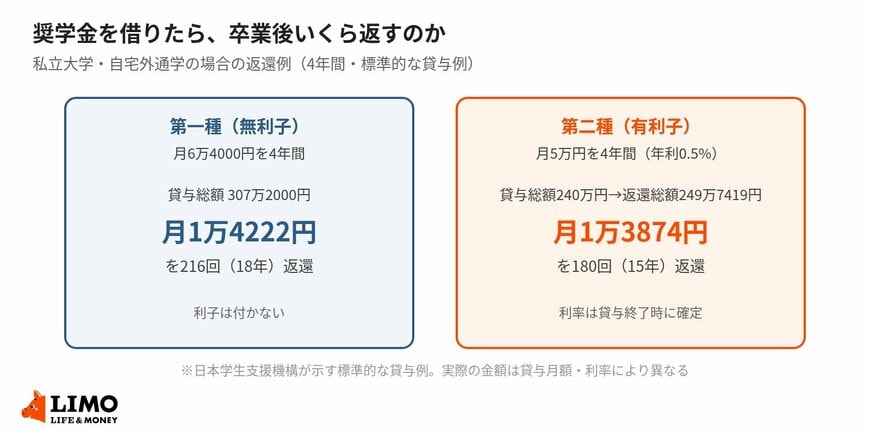
第二種は在学中に決まる利率によって返還総額が変わります。利率は貸与終了時点で確定するため、在学中は目安として捉えておく必要があります。
4. 学費の備えは、奨学金だけに頼らず早めに
奨学金は高校在学中に申し込む「予約採用」の利用が一般的ですが、進学のタイミングが近づいてから慌てて調べる人も少なくありません(※大学入学後に申し込む「在学採用」もあります)。ただ、貸与型を利用すると、卒業後何年もかけて返還していくことになります。
学資保険や積立、NISAでの資産形成など、早いうちからできる備えを組み合わせておくと、奨学金に頼る金額を抑えられる場合があります。家庭の状況に応じて、奨学金と貯蓄・資産形成のバランスを考えておくことをおすすめします。
5. まとめ
私立大学の初年度納付金は平均150万7647円ですが、文科系121万2235円・理科系160万2053円・医歯系477万9143円と、学部系統によって3倍以上の差があります。
大学生の51.1%が何らかの奨学金を利用しており、返済不要の給付型と、卒業後に返還が必要な貸与型(第一種・第二種)があります。貸与型を利用する場合は、卒業後の返還額まで確認したうえで、金額を決めることが大切です。
奨学金だけに頼らず、早めの資金準備もあわせて検討してみてください。
参考資料
- 文部科学省「私立大学等の令和7年度入学者に係る学生納付金等調査結果」
- 日本学生支援機構「令和6年度学生生活調査」
- 日本学生支援機構「給付奨学金の支給額」
- 日本学生支援機構「第一種奨学金の貸与月額」
- 日本学生支援機構「奨学金の返還例」
和田 直子


