
1. 4,700円台まで上げた株価、足元で上値が重い背景
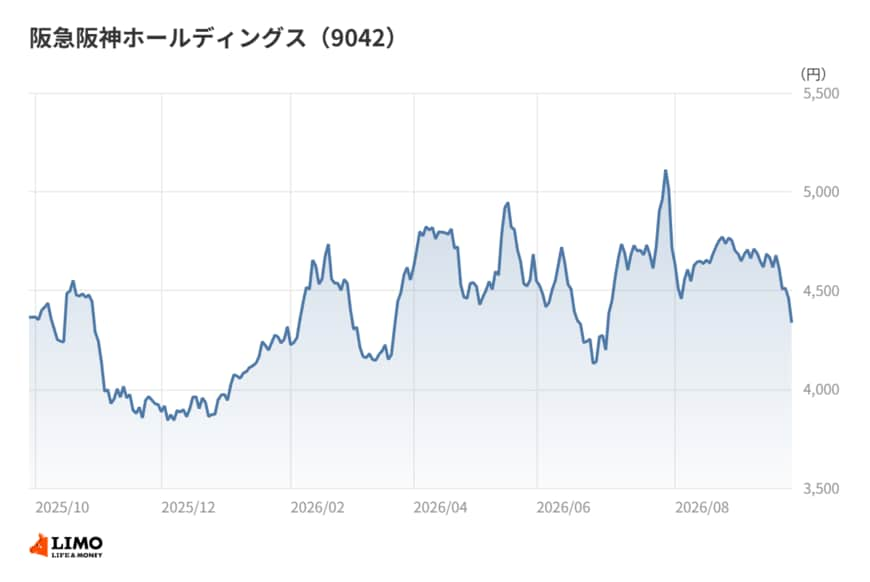
阪急阪神ホールディングスの株価を月末終値で追うと、2025年10月末は4,100円台だった。11月末には3,900円台へ下げ、2025年10月末以降の月末終値ではこれが最も低い水準となった。12月末も3,900円台にとどまっている。
年明け後は流れが変わった。1月末に4,300円台、2月末に4,500円台へと切り上がり、3月末と4月末も4,500円台で推移した。
5月末は4,600円台まで上げたが、6月末には4,200円台へ下押しした。その後7月末に4,700円台まで上昇し、2025年10月末以降の月末終値では最も高い水準をつけた。8月末も4,700円台を保っている。
ところが2026年9月時点の終値は4,400円台に下げており、起点の2025年10月末と比べると1割弱の上昇にとどまる。
年明けからの上昇には、過去最高益の更新が視野に入ったことが意識された可能性がある。一方、5月に示された2027年3月期の減益計画や、相場全体の地合いが上値を抑えた面もありそうだ。株価の動きを単一の材料で説明するのは難しい。
いずれにせよ、足元の株価は「最高益の後」をどう評価するかで迷っているように見える。その答えを探るには、最高益の中身を分解してみる必要がある。
2. 過去最高益の中身、万博と優勝という追い風
2026年3月期通期の営業収益は1兆2,035億円(前期比+8.7%)、営業利益は1,271億円(+14.7%)、経常利益は1,245億円(+12.0%)、親会社株主に帰属する当期純利益は785億円(+16.5%)だった。いずれも過去最高である。
会社の説明によると、増益の柱は3つある。不動産事業のマンション分譲収入が大幅に伸びたこと、都市交通事業やホテル事業を中心に大阪・関西万博に伴う需要を取り込んだこと、そして阪神タイガースのリーグ優勝などでスポーツ事業が好調だったことだ。
このうち万博とプロ野球の優勝は、毎年続くものではない。会社自身も2027年3月期について、これらの特需が剥落することに加え、中東情勢の影響などで営業減益になると見込んでいる。
2027年3月期の計画は、営業収益1兆2,650億円(+5.1%)、営業利益1,217億円(▲4.3%)、経常利益1,140億円(▲8.5%)、当期純利益790億円(+0.6%)である。増収は不動産事業の大幅な伸びによるものとしている。
当期純利益が増益を保つのは、前期の特別損失の反動に加え、資産売却益を計上する見込みのためだという。つまり本業の利益は減り、それを一時的な利益が補う形の計画だ。
2027年3月期1Qは、営業収益3,390億円、営業利益495億円、経常利益523億円、純利益368億円だった。営業利益の通期計画に対する進捗率は40.7%と、単純な4分の1のペースを大きく上回る滑り出しである。
3. 陸運業の看板と、不動産が稼ぐ利益の構図
阪急阪神ホールディングスは、業種分類では陸運業に属する。社名からも、まず鉄道会社の姿が思い浮かぶ。だがセグメント別の営業利益を並べると、その印象とは違う姿が見えてくる。
2026年3月期の営業利益は、不動産が671億円で最も大きい。鉄道を含む都市交通は352億円で、不動産の半分強にとどまる。営業利益率はどちらも16.9%と同じ水準だが、稼ぐ額には2倍近い差がある。
伸び方も違う。不動産の営業利益は前期比+16.5%と大きく伸びた一方、都市交通は+0.5%とほぼ横ばいだった。万博の需要を取り込んだとはいえ、都市交通の利益の伸びは限られていたことになる。
この傾向は2027年3月期1Qでさらに鮮明になった。不動産の営業利益は280億円(前年同期比+23.9%)で、連結営業利益の5割を超える。都市交通は105億円(▲12.7%)、旅行は27億円(▲48.9%)と減益になった。
一方でエンタテインメントは91億円(+11.9%)と伸びており、スポーツなどの勢いは1Q時点ではまだ残っている。特需の剥落がどの時期にどの程度表れるかは、上期以降の決算で確かめたいところだ。
連結の営業利益率は2026年3月期で10.6%と、陸運業の中央値7.0%を上回る。この厚みを支えているのが不動産であることは、鉄道会社という看板だけでは見えにくい事実だろう。陸運業というラベルで同社の収益の性格を一括りにしないよう注意したい。
4. 筆者コメント
陸運業の同業と並べると、この会社の収益の厚みは一段上にある。ただ、その厚みの源泉を探っていくと、線路の上ではなく、マンションやオフィスの側に行き着く。
鉄道の利益は、乗客の数という比較的読みやすい要素で決まる。これに対し、分譲マンションの利益は、どの物件をいつ引き渡すかによって期ごとに大きく振れる。稼ぎ頭が不動産に移るほど、利益の見通しは読みにくくなると私は考えている。
そう見ると、最高益の後で株価が上値を重くしているのは、特需の剥落だけが理由ではないのかもしれない。利益の中身が、安定した運賃収入から、振れやすい分譲収入へと少しずつ入れ替わっている。市場はその変化を慎重に受け止めているようにも見える。
次の決算では、連結の増減益よりも、どのセグメントが利益を運んできたのかに目を向けることをおすすめしたい。
5. 不動産が稼ぐほど重くなる、投資とキャッシュフロー
利益の構図の変化は、キャッシュフローにも表れている。2026年3月期の営業キャッシュフローは516億円で、前期の874億円から4割減った。過去最高益の期に、本業から入る現金はむしろ細ったことになる。
同じ期に流動資産は1,385億円増えている。マンション分譲の拡大に伴い、販売用の不動産などに資金が寝ている可能性がある。分譲事業は、仕入れから引き渡しまで資金を先に使う商売であり、利益の計上と現金の回収には時間差が生じやすい。
投資キャッシュフローは1,630億円の流出で、フリーキャッシュフロー(営業CFと投資CFの合計)は▲1,113億円のマイナスとなった。その不足を埋めたのが、財務キャッシュフローの1,226億円の流入である。
長期借入金は2026年3月期末で8,797億円と、前期末の7,740億円から増えた。社債も3,050億円ある。支払利息は157億円と、前期の120億円から膨らんでおり、会社も2027年3月期の経常減益の一因に支払利息の増加を挙げている。
不動産セグメントの資産は2兆1,072億円で、都市交通の9,192億円の2倍を超える。利益の稼ぎ頭である不動産は、資産と資金の面でも最も重い事業だ。投下した資本の大きさに見合う利益を上げ続けられるかが、今後の焦点になる。
6. 最高益でも業種中央値に届かないROE
資本効率に目を移すと、2026年3月期のROE(自己資本利益率)は7.3%だった。過去最高益の期でありながら、陸運業の中央値7.6%をわずかに下回る。
2022年3月期の2.5%からは大きく改善したが、営業利益率が中央値を上回るのにROEが届かないのは、利益に対して抱える資産と資本が大きいためと考えられる。自己資本比率は31.2%で、業種中央値41.9%より低いにもかかわらず、である。
会社は長期経営構想で、中長期的な成長と資本効率の向上の両立を掲げる。1株配当は2026年3月期に100円と、前期の60円から大幅に引き上げ、2027年3月期も100円を予定する。1Q末には自己株式も2026年3月期末から増えている。
還元の強化は資本効率を意識した動きと読めるが、ROEを押し上げる本筋は、重い不動産資産からどれだけの利益を引き出せるかにあるだろう。分母を減らす還元と、分子を増やす事業の両方が問われている。
7. 筆者コメント
同社の過去5期を眺めると、営業利益は毎期切り上がってきた一方で、本業から入る現金はここ数期むしろ細ってきた姿が見えてくる。
理由は、稼ぎ頭の不動産が、稼ぐために先に多くの資金を必要とする事業だからだ。利益が伸びるほど借入れも増え、金利の上昇がその利益を少しずつ削っていく。成長の燃料と重石が、同じ事業の中に同居している。
もう1つ見逃せないのは、特需で膨らんだ利益と、分譲の拡大で膨らんだ利益の性格の違いだ。前者は剥落が見えているが、後者は投資を続ける限り一定の規模を保てる。ただしそれは、資金を回し続けられることが前提になる。
この会社を「鉄道の安定株」として見るか、「不動産を軸にした資本集約型の企業」として見るか。私は後者の視点を持つことをおすすめしたい。そのほうが、利益と株価の関係がずっと読みやすくなるはずだ。
参考資料
9. 免責事項
本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。
石津 大希