
給付金や支援策のニュースでは、「住民税非課税世帯」という言葉がたびたび登場します。そのせいか、住民税を納めている世帯は減免とは無縁だと思い込んでいる人も少なくありません。
ところが、国民健康保険料の軽減や国民年金保険料の免除、高額療養費の自己負担上限は、住民税の課税・非課税では決まりません。判定に使われるのは前年の所得や年収の区分で、課税世帯でも基準内なら対象になります。
そこで本記事では、まず2026年度の住民税非課税ラインを確認します。そのうえで、課税世帯でも使える減免や軽減を年収の目安とともに紹介します。
1. 住民税がかかるかどうかと、減免の対象かどうかは別
はじめに、住民税がかからない所得の線を確かめ、減免の判定とどう違うのかを見ていきます。
1.1 2026年度の非課税ラインは単身で年収110万円
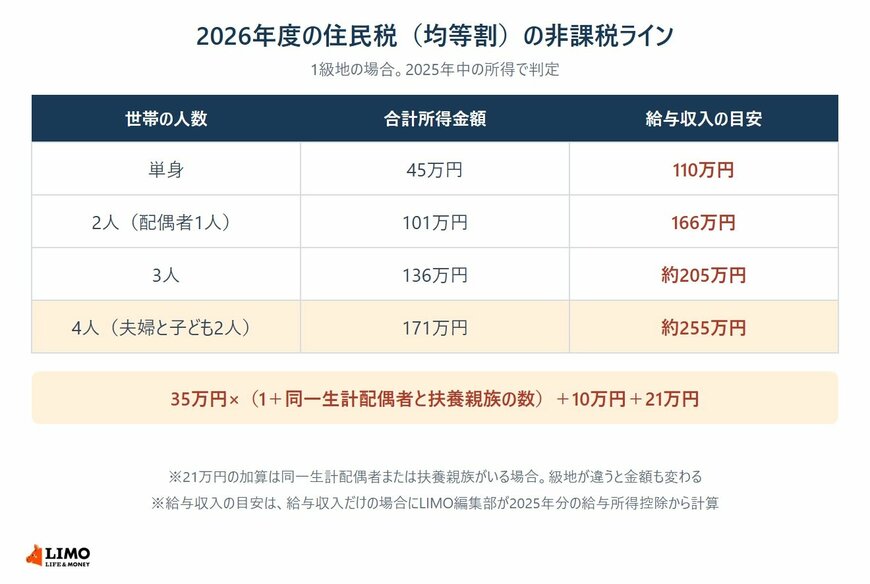
2025年分の所得から、給与所得控除の最低保障額が55万円から65万円に上がりました。これを受けて2026年度の住民税は、単身で給与収入のみなら年収110万円(所得45万円)以下で非課税です。2025年度までは100万円でした。
扶養がいる場合、均等割の非課税限度額は1級地で「35万円×(1+同一生計配偶者と扶養親族の数)+10万円+21万円」です。夫婦と子ども2人なら所得171万円で、給与収入に直すと年収約255万円になります。級地が違えば金額も変わります。
夫婦と子ども2人の4人世帯では、所得171万円(年収約255万円)以下なら住民税の均等割がかからない1/4
出所:松戸市「令和8年度(令和7年中)の給与収入がいくらまでなら個人市民税・県民税・森林環境税は非課税となりますか?」をもとにLIMO編集部作成
1.2 減免の多くは所得や年収区分で判定される
国民健康保険料の軽減は世帯の前年所得、国民年金保険料の免除は本人・配偶者・世帯主の前年所得で判定されます。高額療養費も年収の区分で上限が決まり、住民税の課税が直接かかわるのは非課税世帯の区分だけです。
「住民税を払っているから関係ない」と免除を申請しないのはもったいないです。
2. 国保と国民年金は、課税世帯でも軽減・免除の対象になる
国民健康保険と国民年金は、住民税を納めている世帯でも、所得が基準内なら負担が軽くなります。
2.1 国保の2割軽減は4人世帯で年収約393万円まで
国民健康保険料のうち、加入者数や世帯にかかる均等割・平等割は、所得に応じて7割・5割・2割が軽減されます。所得にかかる所得割は軽減されません。2026年度の判定基準は次のとおりです。
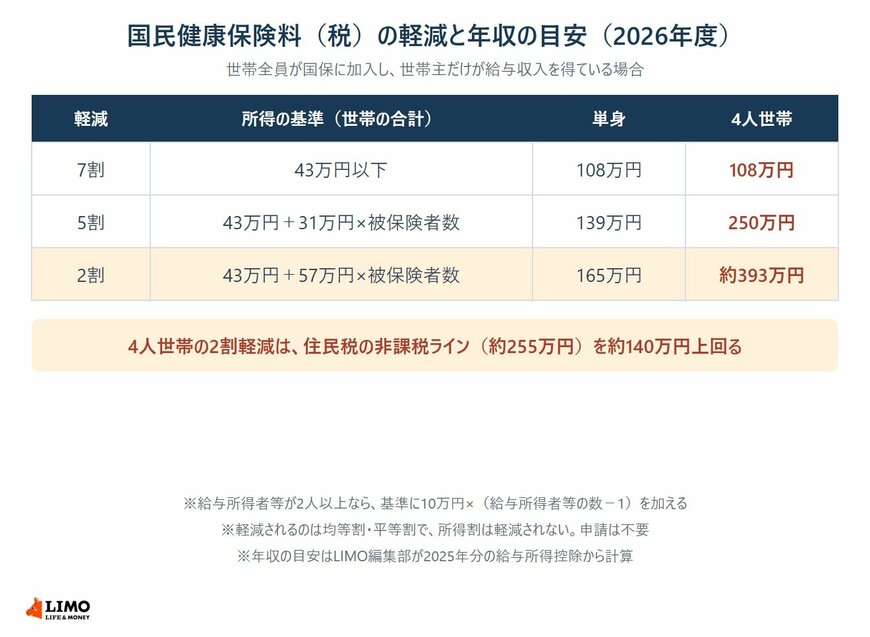
- 7割軽減:43万円+10万円×(給与所得者等の数-1)以下
- 5割軽減:43万円+31万円×被保険者数+10万円×(給与所得者等の数-1)以下
- 2割軽減:43万円+57万円×被保険者数+10万円×(給与所得者等の数-1)以下
判定は世帯主と加入者全員の前年所得の合計で行われ、申請は不要です。ただし所得の状況がわからないと判定できないため、無収入でも住民税の申告が求められます。
世帯全員が国保に加入している場合では、単身なら7割軽減が年収108万円、5割軽減が139万円、2割軽減が165万円までです。夫婦と子ども2人の4人世帯では、5割軽減が年収250万円、2割軽減が年収約393万円までになります。
非課税ラインの約255万円を140万円近く上回る水準です。自営業の4人世帯なら、2割軽減の目安は所得271万円までです。
2.2 国民年金の4分の1免除は単身で年収約251万円まで
2026年度の国民年金保険料は月1万7920円です。
前年所得が次の基準以下なら、全額・4分の3・半額・4分の1のいずれかの免除を受けられます。
- 全額免除:(扶養親族等の数+1)×35万円+32万円
- 4分の3免除:88万円+扶養親族等控除額+社会保険料控除額等
- 半額免除:128万円+扶養親族等控除額+社会保険料控除額等
- 4分の1免除:168万円+扶養親族等控除額+社会保険料控除額等
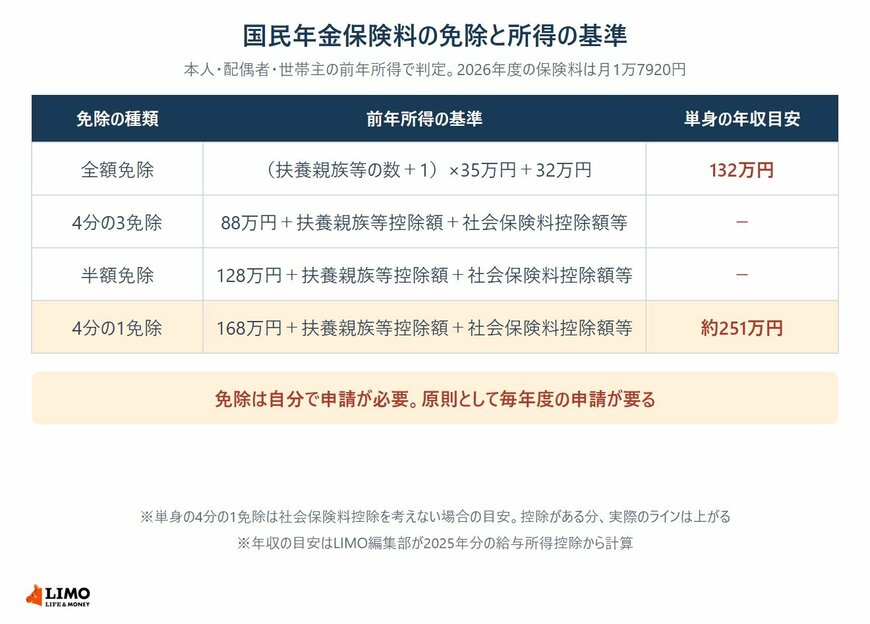
審査の対象は本人・配偶者・世帯主で、1人でも基準を超えると承認されません。
単身では、全額免除は所得67万円、年収132万円までが目安です。4分の1免除は所得168万円で年収約251万円となり、社会保険料控除を差し引ける分、実際のラインはさらに上がります。
全額免除の期間も、老齢基礎年金は全額納付した場合の2分の1が年金額に反映されます。申請は原則として毎年度必要です。