

2. 夫婦の年金生活、毎月の家計はどうなっている
70歳代の夫婦世帯の多くが送っている年金生活。その毎月の家計を、総務省の家計調査報告〔家計収支編〕(2025年)でみてみましょう。65歳以上の高齢夫婦無職世帯では、毎月の実収入が25万4395円で、その約9割が年金などの社会保障給付です。税や社会保険料を引いた可処分所得は22万1544円。いっぽう消費支出は26万3979円で、可処分所得だけではまかないきれず、毎月およそ4万2435円が不足する計算になります。
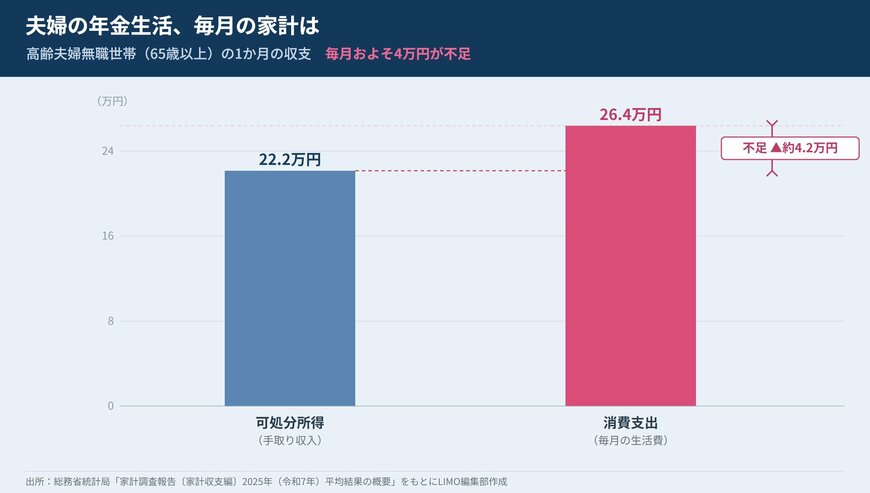
2.1 毎月4万円あまりを、貯蓄から取り崩す
毎月およそ4万2000円の不足は、1年でおよそ51万円になります。夫婦の年金だけでは足りない分を、これまでの蓄えから少しずつ取り崩しておぎなう—それが夫婦の年金生活の基本的なかたちです。
金額そのものより、収支の差をどう埋めるかに目を向けることが大切です。二人ぶんの年金という土台があるぶん、単身世帯にくらべて家計を組み立てる余地は大きいともいえます。
2.2 蓄えと不足を、照らし合わせてみる
70歳代の夫婦世帯の蓄えは、中央値でおよそ1178万円。毎月の不足を年51万円とすると、蓄えはかなりの年数を支える規模にあたります。もちろん、これは平均的な収支をもとにした目安で、住まいの形や健康、介護の状況などによって、必要な額は世帯ごとに変わります。だからこそ、平均をそのままあてはめず、自分たちの暮らしに置きかえて、蓄えがどれくらいのペースで減っていくのかを見ておくことが役立ちます。
2.3 使う順番と、これからの暮らし
取り崩しの局面では、どのお金から使うかも大切になります。すぐ使う分は預貯金で確保し、運用しているお金はできるだけ後に回すと、値動きに振り回されにくくなります。また、医療や介護でまとまった出費が必要になる場面にそなえ、いつでも動かせるお金を別に分けておくと安心です。70歳代は、蓄えを暮らしへ橋渡ししていく時期。残高を守ることばかりにとらわれず、必要なところには使いながら、心豊かに過ごしていく視点も大切にしたいものです。
3. 70歳代夫婦、蓄えと長くつきあうために
年金生活の70歳代夫婦が、限りある蓄えと長くつきあっていくために意識したいポイントを、いくつかの角度から整理してみましょう。夫婦だからこそ考えておきたいこともあります。
まず把握したいのが、世帯として受け取る年金の合計額と、毎月の支出です。夫婦それぞれの年金を合わせていくら受け取れるのかは、毎年送られてくる年金の通知書で確かめられます。そこから毎月の支出を引けば、どれくらいを蓄えから取り崩すことになるのかが見え、蓄えが何年くらい支えてくれるかの目安になります。見通しが立つだけでも、日々の不安はやわらぎます。
あわせて考えておきたいのが、どちらか一方が先立ったあとの暮らしです。夫婦のどちらかが亡くなると、世帯の年金は減りますが、支出はそれほど半分にはなりません。残された側の家計がどうなるかを、遺族年金の仕組みとあわせて早めに知っておくと、いざというときにあわてずにすみます。物価がゆるやかに上がるなかで、当分使わないお金の一部を新NISAのような制度で運用する方法もありますが、値動きがあるため、当面の生活費は預貯金で確保したうえで、無理のない範囲にとどめるのが安心です。
どの世帯にも共通するのは、ほかの夫婦とくらべて不安になるより、自分たちの年金と蓄え、毎月の支出のバランスを一度見渡しておくことです。70歳代は、これまで積み上げた蓄えが、いよいよ暮らしを支える主役になる時期。二人のペースで、蓄えと穏やかにつきあっていきましょう。
4. 編集部よりコメント
70歳代の夫婦の蓄えは、世帯によってかなり幅があります。平均でみれば2000万円を超えますが、まん中の世帯はその半分ほどで、数字の大きさに気をとられる必要はありません。大切なのは金額の多い少ないより、毎月の家計のなかで蓄えをどう生かすかです。家計調査によれば、夫婦の年金生活では月に4万円ほど収入が届かず、その分を蓄えから補うのが平均的な姿でした。まずはこの収支の差を、自分たちの家計で確かめてみることが出発点になります。
この年代でおすすめしたいのは、夫婦二人分の年金の合計と、毎月の支出を一度書き出してみることです。差額がわかれば、蓄えをどのくらいのペースで使えるかが見えてきます。あわせて、どちらか一方になったときの家計も、早めに思い描いておくと安心です。年金は減っても支出はそれほど減らない、という点を知っておくだけでも備えになります。残高を守るだけでなく、必要なところには使いながら、二人らしい老後を組み立てていってください。
5. まとめにかえて
70歳代からの暮らしで鍵になるのは、残高の大小そのものより、蓄えをどう使い、どれだけ長く保つかです。世帯で受け取る年金と毎月の支出を見比べて取り崩すペースをつかみ、ひとりになったあとの備えも早めに考えておく。そうした見通しがあれば、蓄えは長く暮らしを支えてくれます。
ひとりになったときの年金額は早めに確認しておきたいところ。遺族年金は受給要件がありますから、自分の場合はもらえるのか、もらえるならいくらになりそうかを確認しましょう。主な収入が年金のみとなるからこそ、早めに精度確認が重要です。
また、ほかの世帯とくらべて焦るのではなく、自分たちに見合ったペースで、穏やかな老後を歩んでいきましょう。積み上げてきた蓄えを、これからは安心して使っていく段階に入っているのです。


参考資料
宮野 茉莉子


