

老後の生活を考えるうえで、「年金は実際に月いくらもらえるのだろう」と気になる方も多いのではないでしょうか。
公的年金の受給額は、現役時代に加入していた年金制度や加入期間、収入、保険料の納付状況などによってそれぞれ異なります。
では、現在のシニア世代は実際にどのくらいの年金を受け取っているのでしょうか。
本記事では、厚生労働省の最新資料をもとに、60歳から89歳までの平均年金月額を1歳刻みで紹介します。
1. 年金の「平均月額」を見るときに注意したい3つのポイント
年代別の平均月額を見る前に、いくつか注意しておきたいポイントがあります。
公的年金は、加入していた制度や加入期間、受給を始める年齢などによって個人差があります。
ここでは、平均月額を見るうえで押さえておきたい3つのポイントを確認していきましょう。
1.1 加入していた年金制度や加入期間によって金額が変わる
日本の公的年金制度は、国民年金と厚生年金の「2階建て構造」になっています。
国民年金は20歳以上60歳未満の人が加入する公的年金の土台にあたり、会社員や公務員などは国民年金に加えて厚生年金にも加入します。
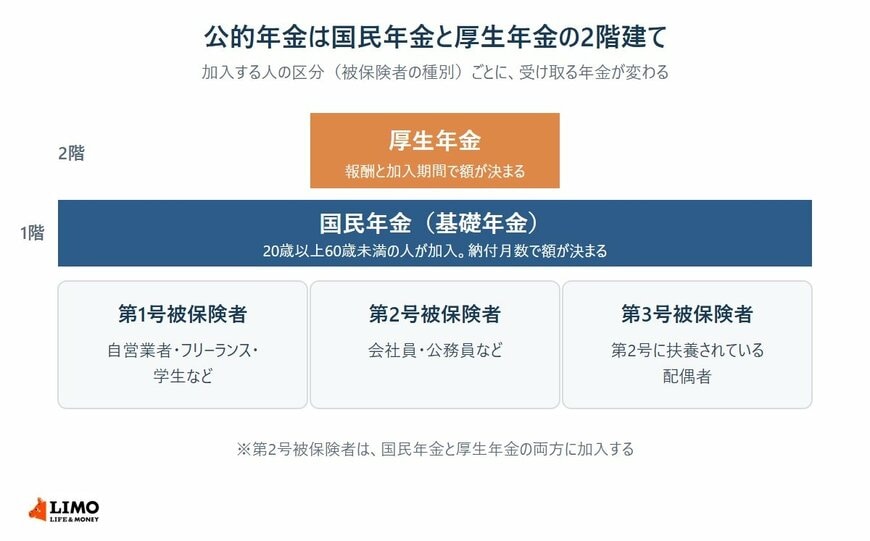
自営業者やフリーランスなどの第1号被保険者は、原則として国民年金に加入します。
一方、会社員や公務員などの第2号被保険者は国民年金と厚生年金の両方に加入するため、老後は国民年金に加えて厚生年金を受け取れます。
ただし、同じ年金制度に加入していても受給額が同じになるとは限りません。
国民年金は保険料を納めた期間や免除期間などによって金額が変わり、厚生年金は厚生年金保険に加入していた期間や現役時代の報酬額などに応じて計算されます。
そのため、年代別の平均月額を見る際は、現役時代の働き方や年金の加入状況によって、実際の受給額には個人差があることを押さえておきましょう。
1.2 繰上げ受給・繰下げ受給でも年金額は変わる
公的年金は原則65歳から受け取りますが、希望すれば受給開始時期を早める「繰上げ受給」や、遅らせる「繰下げ受給」を選択できます。
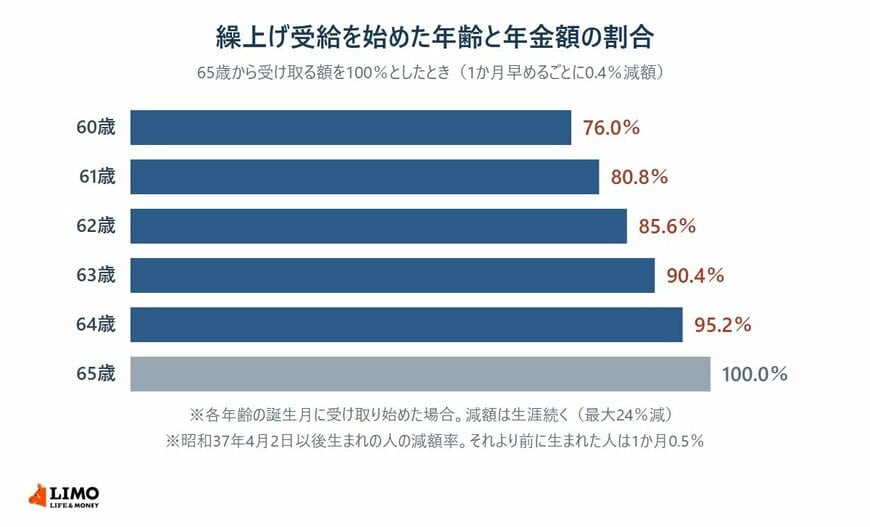
繰上げ受給では、60歳から65歳になるまでの間に年金を受け取り始めることができます。
ただし、受給開始を1カ月早めるごとに年金額が減額され、その減額は生涯続きます。
一方、繰下げ受給では、原則として66歳から75歳までの間に受給開始時期を遅らせることができます。
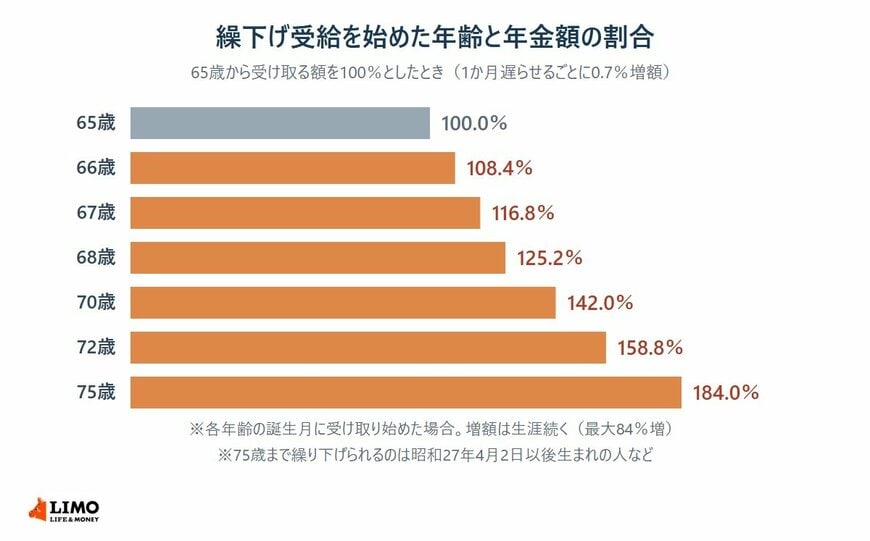
このように、同じ年齢でも繰上げ・繰下げの選択によって受給額は大きく変わります。
年代別・年齢別の平均月額を見る際は、受給開始時期の違いも平均額に影響している点に注意しましょう。
1.3 平均額=自分がもらえる年金額ではない
年代別・年齢別の平均年金月額は、あくまでその年齢の受給権者(年金を受け取る権利がある人)全体の「平均値」です。
前述したように、実際に受け取れる年金額は、加入していた年金制度や加入期間、現役時代の収入、保険料の納付状況、受給開始時期などによって一人ひとり異なります。
そのため、たとえば「70歳の平均月額が○万円」だからといって、自分も同じ金額を受け取れるとは限りません。
また、年金の受給額と実際に手元へ入る「手取り額」は同じとは限りません。
年金から所得税や住民税、介護保険料、健康保険料などが差し引かれる場合があるため、額面の年金額よりも実際の手取り額が少なくなることがあります。
平均額はシニア世代の受給状況を知る目安として参考にしつつ、自分の年金額や手取り額については個別に確認しておきましょう。


