


「株を始めてみたいけれど、会社に副業だと思われて怒られないだろうか」。そんな不安から、証券口座の開設ボタンを押せずにいる会社員は少なくありません。
公務員であればなおさら、「株式投資は禁止されている」というイメージが根強く残っています。
結論からいえば、株式投資は多くの場合「副業」そのものとは扱われません。ただし、公務員には固有のルールがあり、会社員にも「なぜ副業がバレるのか」という仕組みを正しく理解しておく必要がある場面があります。
この記事では、根拠となる法律・公的資料を1つずつ確認しながら、立場別に整理していきます。
1. 株式投資でかかる税金の基本
まず前提として、株式投資で得られる利益には税金がかかります。値上がり益(譲渡益)と配当のいずれも、原則として20.315%(所得税等15.315%、住民税5%)の税率が課されます。
1.1 特定口座とNISA口座の違い
証券口座には主に「特定口座(源泉徴収あり)」「特定口座(源泉徴収なし)」「一般口座」の3種類があり、源泉徴収ありの特定口座を選べば、利益が出るたびに税金が自動的に差し引かれ、原則として確定申告は不要になります。
一方、2024年1月から始まった新NISA制度では、つみたて投資枠・成長投資枠を通じて、非課税保有限度額1800万円(うち成長投資枠は内数で1200万円)の範囲内であれば、値上がり益・配当ともに非課税で受け取れます。
2. 会社の「副業禁止」は何を対象にしたルールか
「副業・兼業」という言葉から連想されるのは、他社に雇われて働く、あるいは自分で事業を営む、といった行為です。厚生労働省が公開している「副業・兼業の促進に関するガイドライン」の本文を確認しても、株式投資や資産運用そのものを副業として制限する趣旨の記述は見当たりません。
とはいえ、就業規則にどう書かれているかは会社ごとに異なります。次章からは、まず制約が明確に法律で定められている公務員のケースから、条文に沿って具体的に見ていきます。
3. 公務員は株式投資をしてはいけないのか
国家公務員法第103条は、次のように定めています。
「職員は、商業、工業又は金融業その他営利を目的とする私企業(以下営利企業という。)を営むことを目的とする会社その他の団体の役員、顧問若しくは評議員の職を兼ね、又は自ら営利企業を営んではならない。」
ここで禁止されているのは、役員などの職を兼ねること、または「自ら営利企業を営む」ことです。証券口座を通じて株式を売買し、配当を受け取るだけの行為は、この条文が想定する「営利企業を営む」ことには当たらないと整理できます。
ただし、同条第3項には見落とされやすい規定があります。
「営利企業について、株式所有の関係その他の関係により、当該企業の経営に参加し得る地位にある職員に対し、人事院は、人事院規則の定めるところにより、株式所有の関係その他の関係について報告を徴することができる。」
つまり、普通の少額投資は対象外である一方、大株主として経営に関与しうる立場になった場合は、人事院への報告を求められることがある、という2段構えの制度です。「一律に禁止」でも「完全に自由」でもない、というのが条文どおりの実態です。
4. 【編集者の視点】
公務員の株式投資については、条文の解釈以上に、職場ごとの内規によって温度差が出やすい領域です。国家公務員法・地方公務員法そのものに株式の少額保有を禁じる条文はありませんが、各府省庁・自治体が独自に定める内規では、届出を求めているケースがあります。
特に注意したいのは、自分の職務に関係する業界の個別銘柄を売買する場合です。未公表の情報に触れやすい立場の職員が、それを利用して取引したと疑われれば、公務員としての信用失墜行為として問題になり得ます。
実務的な防衛策は、①所属先が監督・許認可で関わる業界の個別株は避ける、②勤務時間中の売買注文は職務専念義務との関係で控える、③判断に迷う場合は人事担当部署に事前確認する、の3点です。
5. 地方公務員・教員も同じ枠組みで考えられる
教員を含む地方公務員については、地方公務員法第38条が同様の枠組みを定めています。
「職員は、任命権者の許可を受けなければ、商業、工業又は金融業その他営利を目的とする私企業(中略)を営むことを目的とする会社その他の団体の役員その他人事委員会規則(中略)で定める地位を兼ね、若しくは自ら営利企業を営み、又は報酬を得ていかなる事業若しくは事務にも従事してはならない。」
禁止されているのは「役員等を兼ねること」「自ら営利企業を営むこと」「報酬を得て事業・事務に従事すること」の3類型で、国家公務員法とほぼ同じ構造です。株式を保有し、値上がり益や配当を受け取るだけの行為は、このいずれにも直接該当しません。
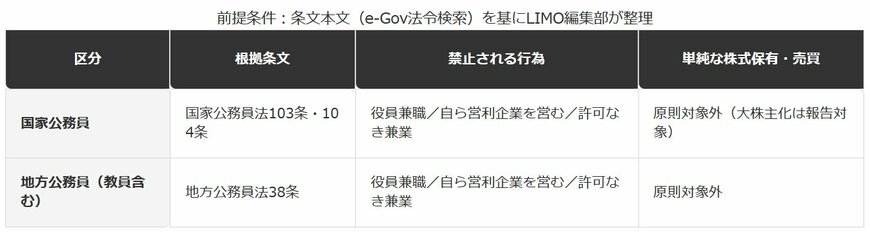
5.1 【公務員の兼業規制と株式投資の位置づけ】
国家公務員の場合
- 根拠条文:国家公務員法103条・104条
- 禁止対象:役員兼職・自ら営利企業を営む・許可なき兼業
- 株式の保有・売買:原則対象外(経営参加しうる地位になった場合のみ人事院へ報告義務)
地方公務員(教員含む)の場合
- 根拠条文:地方公務員法38条
- 禁止対象:役員兼職・自ら営利企業を営む・許可なき兼業
- 株式の保有・売買:原則対象外
6. 会社員が「バレる」正体は住民税の仕組みにある
会社員の副業が会社に伝わる典型的な経路として知られているのが、住民税の「特別徴収」です。国税庁の確定申告書等作成コーナーには、次のような説明があります。
「給与・公的年金等に係る所得のみの方 原則、特別徴収(給与から天引き)によるものとされており、住民税の徴収方法は選択できません。」
一方、給与以外の所得がある場合については、こう続きます。
「給与・公的年金等に係る所得以外(中略)の所得に対する住民税については、徴収方法を選択することができます。(中略)給与から差し引かないで別に窓口等に自分で納付することを希望する場合には、『自分で納付』を選択します。」
ここで見落としやすいのは、「給与所得に対応する住民税」自体は、この選択の対象外だという点です。同ページには「給与所得(中略)に係る所得に対する住民税については、給与(中略)から差し引きされます」という注記があり、確定申告で株式の利益を「自分で納付」に指定しても、給与分の住民税は変わらず会社経由の特別徴収のままです。
つまり「自分で納付」を選ぶ効果は、あくまで株式の利益にかかる住民税の増加分だけを給与天引きの外に出すことにあります。給与額そのものは変わらないため、会社の給与担当者が住民税決定通知書を見ても、金額の変化に気づく余地自体が小さくなる、という仕組みです。
7. 【編集者の視点】
「自分で納付」を選ぶ手続きは、確定申告書第二表の「住民税・事業税に関する事項」欄にチェックを入れるだけで完結しますが、実務上の注意点がいくつかあります。
まず、この選択は年ごとの申告で毎回行う必要があり、一度選べばずっと有効というものではありません。翌年分の確定申告でも、忘れずに同じ欄を確認する必要があります。
また、自治体によっては特別徴収を原則とする運用を徹底しており、申告内容によっては「自分で納付」への振り分け自体ができないケースもあります。損益通算や繰越控除で確定申告をした年は、特に扱いが変わりやすいため、不安な場合は申告先の税務署ではなく、住んでいる市区町村の住民税担当窓口に直接確認するのが確実です。
もう一つ大切なのは、NISA口座や源泉徴収ありの特定口座だけで完結している人は、そもそもこの選択自体が不要だということです。次の章で、その理由を整理します。
8. NISAと源泉徴収ありの特定口座なら、そもそも「バレる経路」が生まれない
前章で見た「自分で納付」の選択は、そもそも確定申告をした人にだけ関係する話です。裏を返せば、確定申告そのものが不要な仕組みを使えば、住民税決定通知額が変化する経路自体が生まれません。
NISA口座での利益は非課税のため、確定申告の対象になりません。また、特定口座(源泉徴収あり)を選んでいれば、利益が出るたびに証券会社が税金を計算・納付するため、原則として確定申告は不要です。
編集部で試算してみました。給与収入400万円の会社員が、一般口座または源泉徴収なしの特定口座で株式を売却し、20万円の利益が出たケースを考えます。この利益を確定申告すると、住民税率5%が適用され、住民税の増加額は1万円になります。
この1万円という増加額自体は決して大きくありませんが、「給与だけの人」から「給与以外の所得もある人」に区分が変わること自体を避けたいのであれば、口座選びの段階で対策できるということです。
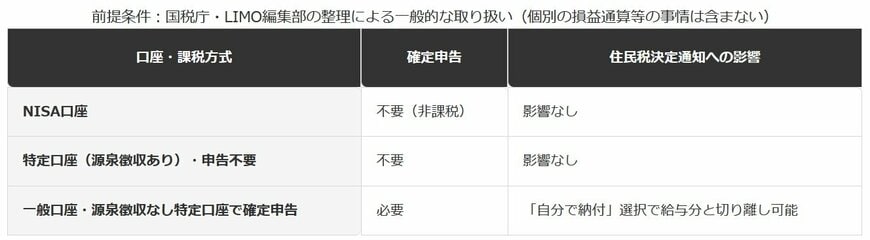
8.1 【口座・課税方式ごとの確定申告の要否】
確定申告が不要なケース
- NISA口座:非課税のため申告不要、住民税決定通知への影響なし
- 特定口座(源泉徴収あり)で申告不要を選択:住民税決定通知への影響なし
確定申告が必要になるケース
- 一般口座・源泉徴収なし特定口座で利益が出た場合:確定申告が必要
- 「自分で納付」を選べば給与分の住民税とは切り離して納付できる
9. 無職の期間に株式投資をする場合の注意点
離職中や求職中でも、証券口座を開設して株式投資をすること自体に制限はありません。ただし、会社員とは異なる注意点があります。
国民健康保険に加入している場合、保険料は前年の所得を基準に算定されます。横浜市の公式ページには、上場株式等の配当所得・譲渡所得等について、次のような記載があります。
「申告不要以外(総合課税・分離課税)を選んで確定申告した場合、配当等所得・譲渡所得等は個人住民税の(中略)非課税判定、国民健康保険・後期高齢者医療等の保険給付、公営住宅家賃など各種制度の基準となる所得金額に算入される」
出典:横浜市「個人住民税:上場株式等の配当所得等・譲渡所得等に係る課税方式」
無職の期間に株式で利益を確定申告すると、翌年度の国民健康保険料が上がる可能性があります。NISA口座や源泉徴収ありの特定口座(申告不要を選択)であれば、この算入対象から外れます。
会社員が気にする「会社にバレるかどうか」とは別の軸で、無職の方には「保険料の算定にどう影響するか」という論点があることを、口座を選ぶ段階で押さえておくとよいでしょう。
10. 【編集者の視点】
国民健康保険料の算定に所得が影響する仕組みは、会社員にとっても無関係ではありません。配偶者の扶養に入っている方が株式の利益を確定申告すると、扶養控除の判定や被扶養者認定の収入基準にも影響し得るためです。
特定口座(源泉徴収あり)で申告不要を選べば、これらの所得には基本的に算入されません。損益通算や繰越控除のために申告する場合は、扶養や保険料への影響もあわせて確認してください。
迷ったら、健康保険は協会けんぽ・健康保険組合の窓口へ、国民健康保険料は市区町村の窓口へ確認するのが確実です。
※本記事は、編集部がe-Gov法令検索・国税庁・横浜市が公表する公式の最新一次資料を直接確認の上、執筆・検証しています。
株式投資を始めるにあたって、口座開設や銘柄選びの基礎から確認したい方は、証券口座の種類やNISA枠の仕組みを整理した株式投資の始め方を解説する記事もあわせてご覧ください。値上がり・値下がりのリスクの種類を整理した株式投資のリスクを解説する記事も、投資を始める前の判断材料になります。
11. まとめ
- 株式投資は、他社での就労や自ら事業を営むこととは異なり、多くの場合「副業」そのものには該当しません。
- 国家公務員法103条・104条、地方公務員法38条は、役員兼職や自ら営利企業を営むことを制限しており、単純な株式の保有・売買は原則としてこの対象外です。
- 会社員が「バレる」典型的な経路は住民税の特別徴収の仕組みであり、給与分の住民税は選択の余地なく常に会社経由で徴収されます。
- NISA口座や源泉徴収ありの特定口座を使えば、確定申告自体が不要になり、住民税決定通知額が変化する経路そのものが生まれません。
- 無職の期間は、会社にバレるかどうかではなく、国民健康保険料の算定に所得が影響する点に注意が必要です。
制度は「知っているかどうか」で受け止め方が大きく変わります。株式投資そのものを禁じる法律はなくても、立場によって確認すべきポイントは異なるというのが、条文と公的資料を照らし合わせたときの実態です。
不安な点があれば、公務員の方は所属先の人事・服務担当窓口へ、会社員・無職の方は税務署や市区町村の住民税・国民健康保険担当窓口へ、それぞれ具体的な状況を伝えたうえで確認することをおすすめします。
12. よくある質問
12.1 Q. 株式投資は会社の副業禁止規定に違反しますか?
A. 多くの場合、株式の保有・売買は他社への就労や自ら事業を営むことと異なるため、就業規則が想定する「副業・兼業」には該当しないと考えられます。ただし会社ごとに規定の範囲が異なるため、不安な場合は就業規則の文言を確認するか、人事担当部署に確認してください。
12.2 Q. NISA口座なら会社に絶対バレませんか?
A. NISA口座の利益は非課税で確定申告が不要なため、住民税決定通知額が変化する経路自体が生まれません。ただし、会社の内規で株式投資の届出を求めているケースもあるため、就業規則も別途確認してください。
12.3 Q. 公務員は株主優待目的で株を買ってもよいですか?
A. 株式の保有自体は、国家公務員法・地方公務員法が禁止する「自ら営利企業を営む」ことには該当しないと整理できます。ただし、自分の職務に関連する業界の銘柄への投資は、信用失墜行為との関係で特に慎重な判断が求められます。
12.4 Q. 無職の期間に株で利益が出た場合、確定申告は必要ですか?
A. 一般口座や源泉徴収なしの特定口座で一定の利益が出た場合は確定申告が必要になることがあります。確定申告をすると国民健康保険料の算定に影響する場合があるため、NISA口座や源泉徴収ありの特定口座の活用もあわせて検討してください。
参考資料
- e-Gov法令検索「国家公務員法」
- e-Gov法令検索「地方公務員法」
- 国税庁「住民税の徴収方法の選択(令和7年分申告)」確定申告書等作成コーナーよくある質問
- 国税庁「暮らしの中の税」
- 横浜市「個人住民税:上場株式等の配当所得等・譲渡所得等に係る課税方式」
- 厚生労働省「副業・兼業の促進に関するガイドライン」
LIMO編集部ウェルスマネジメント班


