
9月30日の株主名簿に記載される「権利確定日」が近づくと、個人投資家の関心はその基準日に株式を保有していれば配当や株主優待を受け取れる銘柄に集まりやすくなります。
3月期決算の企業にとって9月末は中間期の配当・株主優待の権利が確定するタイミングにあたり、対象となる銘柄も多くなる時期です。
ハウス食品グループ本社<2810>もこの9月30日を次回の株主優待・配当の基準日とする銘柄の一つです。
直近では、8月4日に2027年3月期第1四半期決算を発表しています。
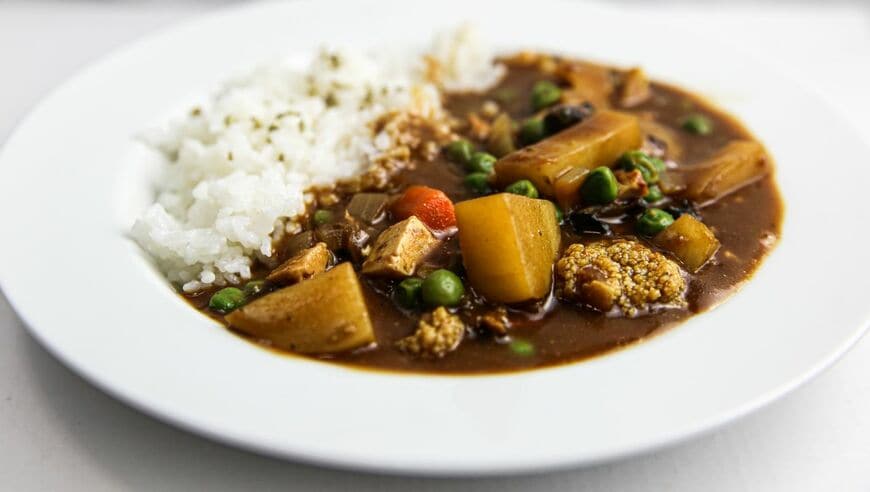
同社はまた、カレーハウスCoCo壱番屋を運営する壱番屋について、株式の売却を含む非公開化検討が報じられましたが、壱番屋を中核とする外食事業の詳細なども含めてみていきましょう。
1. 最新決算からひも解く企業の強み
ハウス食品グループ本社の2027年3月期第1四半期(2026年4月1日〜6月30日)の連結業績は、売上高751億3,900万円(前年同期比▲0.7%)、営業利益40億100万円(同+17.1%)、経常利益44億9,400万円(同+22.6%)、四半期純利益51億3,600万円(同+185.3%)となりました。
売上高がわずかに減少したのは、前期第4四半期に総菜事業を担っていた子会社(デリカシェフ)を譲渡した影響によるもので、この影響を除いた既存事業ベースでは各事業セグメントとも増収となっています。純利益が大きく伸びたのは、特別利益として投資有価証券売却益を計上したことが主因であり、本業の伸びとは別軸の一時的な要因である点には注意が必要です。
香辛・調味加工食品事業は、5事業セグメントの中で売上高・営業利益ともに最大の規模を占めています。カレールウやスパイスなど家庭用製品を中心とするこの事業は、売上高313億2,700万円(前年同期比+5.3%)、営業利益16億3,000万円(同+39.7%)と、5事業セグメントの中で売上高・営業利益ともに最大の規模を占めています。売上高営業利益率も5.2%と前年同期より1.3ポイント向上しました。
好調の背景には、前期に実施した価格改定の効果があります。家庭用事業では、需要喚起や製品の提供価値向上に取り組んだ結果、ルウカレーやルウハヤシ、スパイスを中心に販売数量の回復が進みました。業務用事業も外食市場の伸びや一部製品の価格改定を追い風に堅調に推移しています。利益面では、この増収効果や価格改定効果に加えて、マーケティングコストを効果的に運用したことが増益に寄与しました。
健康食品事業は売上高42億4,400万円(同+4.2%)、営業利益5億4,100万円(同+52.1%)で、売上高営業利益率は5事業の中で最も高い12.8%(同+4.0ポイント)でした。海外食品事業は売上高166億1,800万円(同+4.4%)、営業利益15億5,500万円(同+17.1%)です。
1.1 CoCo壱番屋が中核、外食事業は▲19.3%減益
一方、外食事業は売上高169億7,200万円(同+7.8%)と増収でしたが、営業利益は7億5,200万円(同▲19.3%)と減益になっています。
カレーハウスCoCo壱番屋を運営する壱番屋が推進する販促施策やメニュー数量限定メニューの販売が売上を伸ばした一方、米をはじめとする食材の仕入価格上昇や物流費等のコスト増が利益を圧迫しました。値上げを重ねてきたイメージのある同事業でも、原材料コストの上昇スピードが利益を削っている実態がうかがえます。
なお、壱番屋については、ハウス食品グループ本社が壱番屋株式の売却を含む非公開化を検討していると報じられましたが、同社は「具体的に決定した事実はない」としてプレスリリースを8月31日に発出しています。
その他食品関連事業は売上高88億7,400万円(同▲30.6%)、営業利益2億2,000万円(同+10.7%)で、前述した総菜事業(デリカシェフ)の譲渡影響による減収・収益改善です。
2. 通期予想の下方修正、内訳を見ると稼ぎ頭事業だけが下げられている
同社は併せて中東情勢によるコスト上昇を理由に2027年3月期通期の業績予想を修正しました。売上高は3,225億円で変更なし(前期比+1.7%)ですが、営業利益は175億円(前回185億円から▲5.4%)、経常利益は187億円(前回197億円から▲5.1%)に下方修正、純利益は170億円で据え置きです。
下方修正はセグメント別に見ると香辛・調味加工食品事業だけに集中しており、同事業の営業利益予想は114億円(前回124億円から▲8.1%)に引き下げられました。他の4セグメントの予想は変更ありません。
配当は2027年3月期通期で年間100円(中間50円・期末50円)を予定しており、通期決算発表時から変更はありません。