

3. 高額療養費制度との関係
高額療養費制度は、医療費控除やセルフメディケーション税制とは全くの別物です。前者2つは所得税の制度(国税庁の管轄)ですが、高額療養費制度は健康保険の制度(厚生労働省の管轄)で、そもそも税金の話ではありません。医療機関や薬局の窓口で支払う医療費が、年齢や所得に応じて決められた上限額を超えた場合に、その超えた分が加入している健康保険から支給される仕組みです。
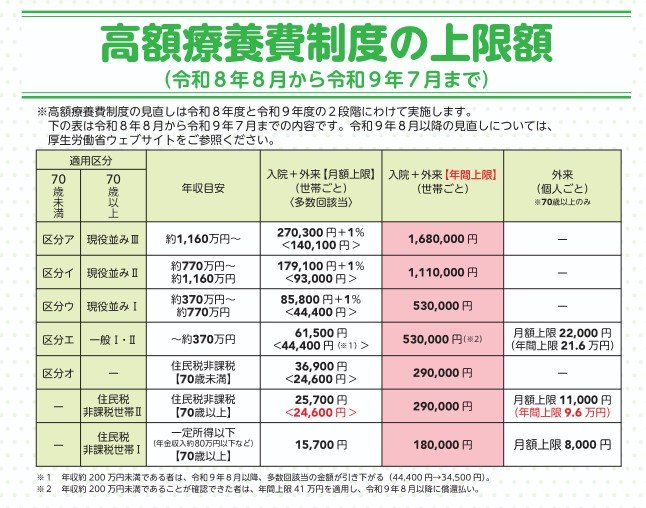
上限額は年齢と所得によって細かく分かれており、たとえば令和8年8月からの制度では、70歳未満・年収約370万円〜約770万円の方が医療費100万円の治療を受けた場合、自己負担は約9.3万円まで抑えられます。
また、直近12か月で高額療養費に該当した月が3か月以上あると、4か月目以降は自己負担限度額がさらに軽減される「多数回該当」という仕組みもあります。なお、高額療養費制度は現在見直しが進められており、これからの数年で以下のような制度変更が予定されている点にも留意しておきましょう。
- 令和8年8月~:
・所得が一定基準以下の方の負担に配慮しつつ、月額の負担上限額を見直されている
・月単位の上限に加えて新たに「年間上限」(8月〜翌年7月の医療費が年間の上限額を超えた分は還付)を設けられている - 令和9年8月~:
・所得区分をより細かく分ける見直しを実施し、年収200万円未満の課税世帯については「多数回該当」の金額を25%引き下げる
ここで医療費控除との接点が生まれます。高額療養費として健康保険から支給された金額は、医療費控除を計算する際の「保険金などで補てんされる金額」に該当するため、支払った医療費の合計額から差し引く必要があります。高額療養費で戻ってきた分をそのまま医療費控除の対象にしてしまうと、控除額を過大に計算してしまうことになるので注意してください。
4. まとめ:医療費控除を使うなら、ふるさと納税の申告方法にも注意
医療費控除、セルフメディケーション税制、高額療養費制度は、次のように整理できます。
- 医療費控除: 1年間の医療費が一定額を超えた場合に所得から差し引ける(確定申告が必要)
- セルフメディケーション税制: 医療費控除の特例で、市販薬の購入費が中心の年に有利になりやすい(医療費控除との併用不可)
- 高額療養費制度: 税金ではなく健康保険の仕組みで、窓口負担そのものを上限額までに抑える(申告不要、加入している健康保険から支給)
最後に、医療費控除やセルフメディケーション税制を使う方が特に気をつけたいのが、ふるさと納税との関係です。ふるさと納税を「ワンストップ特例制度」で済ませていた方でも、医療費控除を受けるために確定申告書を提出すると、ワンストップ特例の申請は自動的に無効になります。この場合、ふるさと納税による寄附金控除も、確定申告書に自分で記載しなければ控除を受けられません。
「ワンストップ特例を申請したから安心」と思い込んで確定申告書にふるさと納税分を書き忘れると、寄附金控除がまるごと反映されない、という事態になりかねません。医療費がかさんだ年にふるさと納税もしていた方は、確定申告の際にふるさと納税の受領証明書(またはマイナポータル連携での情報)も忘れずに準備し、寄附金控除の欄への記載を忘れないようにしましょう。

参考資料
- 厚生労働省「高額療養費制度の見直しについて(リーフレット)」
- 厚生労働省「高額療養費制度を利用される皆さまへ」
- 国税庁「令和7年分 確定申告特集・医療費控除を受ける方へ」
- 国税庁「令和7年分 確定申告特集・セルフメディケーション税制とは」
村岸 理美


