


「医療費がかさんだ年は確定申告で医療費控除が使える」というのは知っていても、「セルフメディケーション税制」や「高額療養費制度」との違いがよくわからない、という方は少なくありません。名前が似ているうえに、そもそも税金の制度なのか、健康保険の制度なのかという前提からして違うため、混乱しやすいポイントです。この記事では、国税庁・厚生労働省の公式情報をもとに、3つの制度の対象・仕組み・使い分けを整理します。
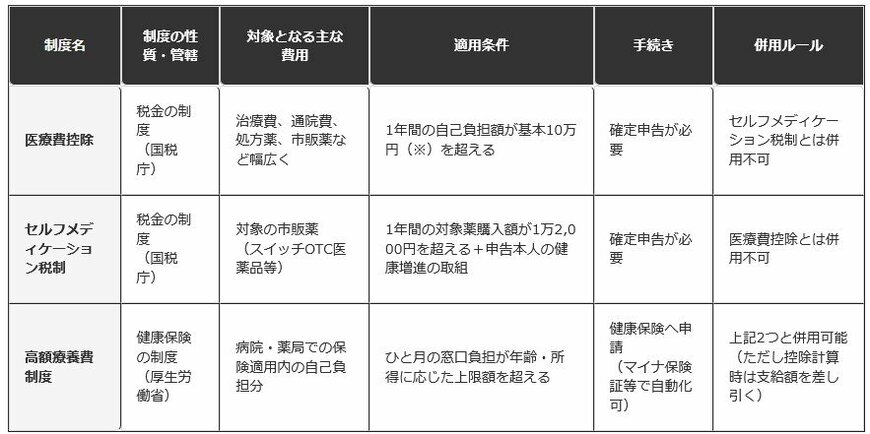
(※)その年の総所得金額等が200万円未満の人は、10万円の代わりに「総所得金額等の5%」
1. 医療費控除とは何か
医療費控除は、1年間(1月1日〜12月31日)に自分自身や生計を一にする家族のために支払った医療費が一定額を超えた場合に、所得から差し引くことができる制度です。年末調整では対応できず、確定申告が必要になる点が最初のポイントです。
控除額は次の式で計算します。(最高200万円)
- 医療費控除額 = 実際に支払った医療費の合計額 − 保険金などで補てんされた金額 − 10万円
ただし、その年の総所得金額等が200万円未満の人は、10万円の代わりに「総所得金額等の5%」を差し引く
ここで注意したいのが「保険金などで補てんされた金額」です。生命保険の入院給付金だけでなく、健康保険から支給される高額療養費・家族療養費・出産育児一時金なども、この“補てん金”に含まれます。3章で改めて触れますが、高額療養費で戻ってきた分は、医療費控除の計算上、支払った医療費から差し引く必要があります。
対象となる医療費の範囲は幅広く、主なものは以下の通りです。
- 医師・歯科医師による診療・治療費(人間ドックや健康診断そのものの費用は対象外)
- 治療や療養に必要な医薬品の購入費(病気予防のためのビタミン剤などは対象外)
- 通院費(電車・バスが使えない場合を除き、タクシー代は原則対象外。自家用車のガソリン代・駐車料金も対象外)
- 入院時の部屋代・食事代
- あん摩マッサージ指圧師・はり師・きゅう師・柔道整復師の施術費(治療に直接関係のない施術は対象外)
- 義手、義足、松葉杖、補聴器、義歯、眼鏡などの購入費(医師の治療に直接必要なもの)
- 出産の介助費用、一定の介護保険サービスの自己負担額
手続き面では、「医療費控除の明細書」を確定申告書に添付する必要があります。レシートそのものは提出不要ですが、自宅で5年間保管しておく必要があります。マイナポータル連携を使えば、医療費通知情報を自動入力できるので、レシートが多い方はこちらを活用すると手間が減ります。
2. セルフメディケーション税制との違い
セルフメディケーション税制は、医療費控除の「特例」にあたる制度です。ここが最初の重要な分岐点で、通常の医療費控除とセルフメディケーション税制は、どちらか一方しか選択できません(併用不可)。しかも一度確定申告で選択すると、修正申告や更正の請求で選択を変更することはできない点にも注意が必要です。
対象となる条件は次の通りです。
- 適用を受けようとする年に、本人が「健康の保持増進及び疾病の予防への取組」を行っていること(人間ドック、市区町村の健康診査、インフルエンザ等の予防接種、勤務先の定期健康診断、特定健康診査・特定保健指導、がん検診のいずれか)
- 家族分の医薬品費を合算する場合でも、取組を行う必要があるのは申告者本人のみ(配偶者や親族が取組を行っている必要はない)
- 対象医薬品(スイッチOTC医薬品等)の購入費が年間12000円を超えていること
控除額の計算式は以下の通りです。
- 控除額 = 特定一般用医薬品等購入費の合計額(保険金等で補填された部分を除く)− 1万2000円(上限8万8000円)
対象となる医薬品はドラッグストアなどで購入できるもので、レシートに対象商品である旨が記載されているほか、パッケージに識別マークが付いている場合もあります。どちらを選ぶべきかの目安としては、通常の医療費(通院費や治療費)が多い年は医療費控除、市販薬の購入がメインで通院はあまりしていない年はセルフメディケーション税制、という整理になります。実際にどちらが有利かは、医療費集計フォームや確定申告書等作成コーナーで両方のパターンを試算して比較するのが確実です。
2.1 医療費控除とセルフメディケーション税制の選び方フロー
Q1:1年間の医療費(治療費・通院費・薬代など)は家族合計で「10万円」を超えた?
- YES ➔ 【医療費控除】がおすすめ(通常はこちらが有利になりやすいです)
- NO ➔ Q2へ進む
Q2:対象の市販薬(スイッチOTC医薬品等)を家族合計で「1万2,000円」超購入した?
- YES ➔ Q3へ進む
- NO ➔ どちらの控除も利用できません
Q3:申告する本人が、その年に「健康診断」や「予防接種」などを受けている?
- YES ➔ 【セルフメディケーション税制】を利用できます
- NO ➔ 条件を満たさないため利用できません


