
「NISAを始めたいけれど、証券会社は種類が多すぎてよく分からない」。そんなとき、給料の振込先である銀行や、実家の近くのゆうちょ銀行の窓口で「NISAを始めませんか」と声をかけられ、そのまま口座を開いた、という人は少なくありません。
ですが銀行やゆうちょ銀行の窓口には、証券会社にはない制度上の壁があります。この記事では、その壁の正体と、金融庁が公表する運用成績のデータを基に、銀行・ゆうちょ銀行でNISAを続ける場合に知っておきたい実務の注意点を整理します。
1. NISA口座は銀行・ゆうちょ銀行・証券会社のどこでも開ける
NISA口座は、銀行や信用金庫・信用組合・労働金庫(ろうきん)、ゆうちょ銀行、証券会社など、さまざまな金融機関で開設できます。1人が持てるNISA口座は1つだけで、複数の金融機関にまたがって同時に開くことはできません。
新NISAの基礎知識や対象年齢の仕組みについては、以下の記事で整理しています。まずはどの金融機関を選ぶかより先に、制度の全体像をつかんでおくと、窓口での説明も理解しやすくなります。
NISA口座はどの金融機関で開いても、非課税というメリット自体は変わりません。ただし後から別の金融機関に変えるには年1回という制限があるため、最初にどんな商品を買いたいかを考えてから選ぶと、変更の手間を減らせます。
銀行やゆうちょ銀行を選ぶ理由としてよく挙がるのが、給与の振込口座や公共料金の引き落とし口座と同じ窓口でまとめて管理できる、という手軽さです。一方でネット証券は、口座開設から取引まで自宅で完結する手軽さが強みになります。
2. つみたて投資枠と成長投資枠、どちらを重視するかで金融機関選びは変わる
新NISAには、投資信託の積立を対象にした「つみたて投資枠」と、投資信託に加えて個別株式なども対象にできる「成長投資枠」があります。この2つの枠の違いと併用ルールは以下の記事で詳しく解説しています。
つみたて投資枠だけを使い、投資信託の積立だけで完結させるつもりなら、銀行やゆうちょ銀行でも大きな支障はありません。一方で、成長投資枠を使って個別株式を売買したい場合は、話が変わってきます。
金融庁の調査によると、NISA口座数は2025年12月末時点で全国あわせて約2821万口座にのぼります。銀行・ゆうちょ銀行・証券会社のどこで開いた口座であっても、この口座数の中に含まれる点は変わりません。
3. 銀行・ゆうちょ銀行の窓口でNISAを開くと、なぜ成長投資枠で個別株が買えないのか
「銀行では株が買えない」という話を見聞きしたことがある人もいるかもしれません。多くの解説記事はこの事実だけを紹介していますが、根拠となる法律まで踏み込んでいるものはあまり見当たりません。
実はこれは慣習ではなく、金融商品取引法という法律で決められた原則です。同法第三十三条は、銀行などの金融機関について次のように定めています。
銀行、協同組織金融機関その他政令で定める金融機関は、有価証券関連業又は投資運用業を行つてはならない。
つまり銀行は、証券会社が担う「有価証券関連業」を原則として行えません。株式の売買を仲介する業務も、この有価証券関連業に含まれます。
ただし銀行は「登録金融機関」として届け出ることで、投資信託の販売や国債の取扱いなど、限られた業務だけは行えるようになります。この登録金融機関が扱える有価証券の種類は同法第三十三条の二で定められており、株式(株券)はその対象に含まれていません。
ゆうちょ銀行も株式会社である以上、この規制の対象です。窓口で投資信託は案内されても、個別株式の注文は受け付けられない理由はここにあります。
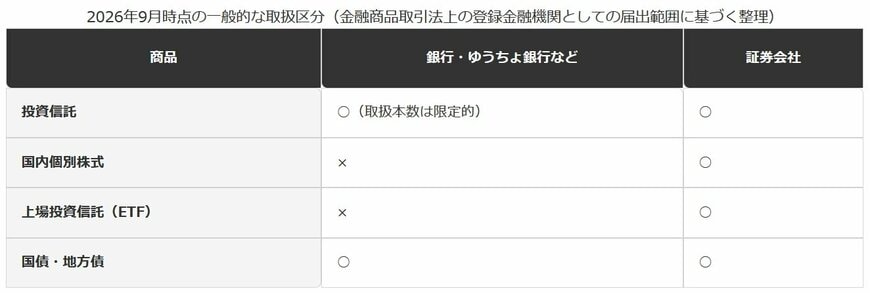
3.1 【銀行・ゆうちょ銀行と証券会社の取扱いの違い】
銀行・ゆうちょ銀行の場合
- 投資信託:取扱いあり(本数は証券会社より絞られる傾向)
- 国内個別株式・ETF:取扱いなし
- 国債・地方債:取扱いあり
証券会社の場合
- 投資信託:取扱いあり
- 国内個別株式・ETF:取扱いあり
- 国債・地方債:取扱いあり
4. 【編集者の視点】
この「登録金融機関」という仕組みは、銀行と証券会社の業務を分ける、いわゆる銀証分離の原則に基づいています。銀行は預金者から集めたお金を貸し出す立場にあるため、値動きの大きい株式の売買まで担うと、利益相反やリスクの混在が起きやすいという考え方が背景にあります。
実務上ここで注意したいのは、成長投資枠という名前だけを見て「株も買える枠」と思い込み、銀行やゆうちょ銀行で成長投資枠を使い始めてしまうケースです。同じ成長投資枠でも、開設した金融機関によって買える商品が変わります。
もし個別株式を買いたいと思ったら、今の口座のまま待つのではなく、証券会社への金融機関変更を検討する必要があります。この変更には年1回という制限と事前の届出期限があり、詳しい手続きは後ほど紹介する記事で解説しています。
窓口で相談する際は、「この成長投資枠で株式は買えますか」と一言確認するだけで、思い違いを防げます。投資信託の積立だけで完結させるつもりなら、今の口座を変える必要はありません。
口座を開く前に、パンフレットや窓口担当者に「この口座で株式や上場投資信託は取り扱っていますか」と確認しておくと安心です。取扱いの範囲は金融機関ごとに異なるため、思い込みで判断しないことが大切です。
なお、この規制は投資信託そのものを制限するものではありません。銀行やゆうちょ銀行でも、つみたて投資枠・成長投資枠のどちらでも投資信託は購入でき、非課税というメリットは証券会社と変わりません。制限があるのは、あくまで個別株式やETFといった、証券会社でしか扱えない商品に限られます。
5. 「銀行はNISAで損をしやすい」は本当か?金融庁データで検証する運用成績の実態
銀行や郵便局の窓口を比較する記事の多くは、「証券会社の方が手数料が安く、有利」という論調で終わっています。実際のところ、銀行で投資信託を持つ人たちの運用成績はどうなっているのでしょうか。
金融庁は、投資信託を保有する顧客のうち、購入時からの運用損益がプラスになっている人の割合を「共通KPI」として業態別に集計し、公表しています。2025年3月末時点のデータを見ると、意外な結果が出ています。
この共通KPIによると、主要行等(大手銀行15社の平均)の運用損益プラス顧客比率は77.8%でした。一方、証券会社(78社の平均)は69.8%で、主要行等の方が8.0ポイント高いという結果になっています。
個別の金融機関で見ても、ゆうちょ銀行は76.5%、三井住友銀行は81.5%、三菱UFJ銀行は78.0%と、いずれも証券会社の平均を上回っています。信用金庫・信用組合・労働金庫(ろうきん)を合わせた69社平均は68.7%でした。
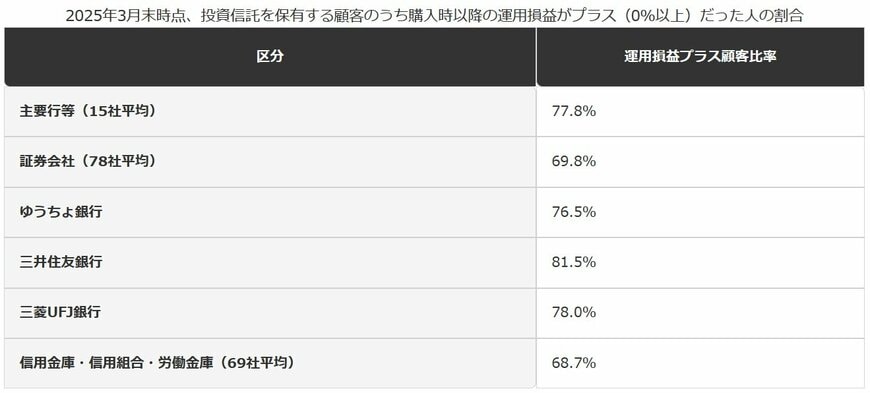
5.1 【業態別の運用損益プラス顧客比率】
プラス比率が高い順
- 主要行等(15社平均):77.8%
- 三井住友銀行:81.5%
- 三菱UFJ銀行:78.0%
- ゆうちょ銀行:76.5%
- 証券会社(78社平均):69.8%
- 信用金庫・信用組合・労働金庫(69社平均):68.7%
6. 【編集者の視点】
この数字を見て「銀行の方が優れている」と結論づけるのは早計です。同じ資料では、信用金庫・信用組合・労働金庫が69社平均で68.7%、証券会社が69.8%と、業態内でも会社ごとの差が大きいことが示されています。
また、このデータはNISA口座に限らず、投資信託全体の保有者を対象にしています。銀行の窓口では値動きの小さいバランス型の商品が案内されやすい一方、証券会社では個別株式や値動きの大きい投資信託を選ぶ人も含まれるため、単純に「どちらが得か」を比べられる数字ではありません。
さらに全業態の平均は、2024年3月末の92.7%から2025年3月末には61.4%まで下がっており、この1年で相場全体が厳しかったことも背景にあります。過去の運用成績は将来の結果を保証するものではない、という前提を忘れないようにしましょう。
金融機関を選ぶときは、この数字だけを根拠にせず、自分が積み立てたい商品がそのラインナップにあるか、窓口での相談を重視したいか、といった条件と合わせて考えることをおすすめします。
なお共通KPIは、各金融機関が自主的に報告した数値を金融庁が集計したものです。報告していない金融機関は含まれないため、業界全体をもれなく網羅した数字ではない点にも留意してください。
数字を鵜呑みにするのではなく、まずは自分の口座がどの業態に当たるのかを把握し、気になる場合は窓口やコールセンターで実際の運用状況を確認してみることをおすすめします。
7. ろうきん・信用金庫でNISAを続ける場合の注意と、証券会社に変えたくなったときの壁
労働金庫(ろうきん)や信用金庫でNISA口座を持つ人も少なくありません。ただし同じ「労働金庫」という括りでも、金融庁のデータでは会社ごとの差が大きく出ています。こうした差の背景には、各組合が独自に選ぶ投資信託の顔ぶれや、窓口での提案内容の違いがあると考えられます。
例えば近畿労働金庫は74.3%だった一方、沖縄県労働金庫は43.0%にとどまっています。同じ業態・同じ「ろうきん」という名称でも、実際の顧客の運用成績には30ポイント以上の開きがあります。
信用金庫や信用組合も同様で、地域や組合ごとに取扱う投資信託の顔ぶれや、窓口での相談体制が異なります。同じ地域密着型の金融機関だからといって、どこも同じサービス内容というわけではない点に注意が必要です。
※本記事は、編集部が金融庁が公表する公式の最新一次資料を直接確認の上、執筆・検証しています。
もし銀行やゆうちょ銀行、ろうきんでNISA口座を開いた後に「やはり個別株式も買いたい」と思ったら、証券会社への金融機関変更を検討することになります。ただしこの変更には年1回という制限があり、変更したい年にすでにその口座で買付をしていると、その年の変更はできません。
金融機関変更の具体的な手続きや注意点は、以下の記事で詳しく整理しています。銀行やゆうちょ銀行を選ぶこと自体は間違いではありませんが、将来どんな商品を買いたいかを先に考えておくと、変更の手間を避けやすくなります。
8. まとめ
- NISA口座は銀行・ゆうちょ銀行・信用金庫・証券会社などで開設でき、1人1口座までです。
- 銀行・ゆうちょ銀行は金融商品取引法上の制約により、成長投資枠でも個別株式やETFは取り扱えません。
- 金融庁の共通KPIでは、主要行等の運用損益プラス顧客比率は77.8%と、証券会社の69.8%を上回っています。
- ゆうちょ銀行76.5%、三井住友銀行81.5%、三菱UFJ銀行78.0%と、個別行でも証券会社平均を上回る結果でした。
- 同じ「ろうきん」でも会社ごとに30ポイント以上の差があり、名称だけで判断するのは禁物です。
- 個別株式を買いたくなった場合は、年1回の届出期限に注意しながら証券会社への金融機関変更を検討します。
銀行やゆうちょ銀行の窓口で勧められるままNISA口座を開くこと自体は、悪い選択ではありません。むしろ運用成績の数字だけを見れば、銀行の顧客が特に不利というわけではないことが分かります。
大切なのは、自分がつみたて投資枠だけで完結させたいのか、成長投資枠で個別株式も買いたいのかを先に考えておくことです。今回紹介した運用成績のデータもある時点の実績にすぎないため、数字を過信せず、続けやすい窓口かどうか、扱いたい商品がそろっているかどうかを、ご自身の目で確かめてから決めていただければと思います。
9. よくある質問
9.1 Q. 新NISAはゆうちょ銀行や地方銀行の窓口でも本当に開設できますか?
A. はい、ゆうちょ銀行をはじめ、多くの地方銀行や信用金庫・信用組合・労働金庫もNISA口座を取り扱っています。ただしいずれも投資信託が中心で、成長投資枠で個別株式を売買したい場合は証券会社を選ぶ必要があります。開設前に、窓口で取扱商品の一覧を見せてもらうと安心です。
9.2 Q. 銀行で開いたNISA口座を、あとから証券会社に変更できますか?
A. 年に1回、金融機関を変更する手続きが可能です。ただし届出には期限があり、変更したい年にすでに買付をしていると、その年の変更はできません。詳しい手続きは「新NISAの口座変更・金額変更のデメリットとは?証券会社の乗り換えや銘柄変更、クレカ積立の設定変更まで、非課税枠を失わないために知っておきたい注意点」で解説しています。変更前に、変更後の証券会社で買い直しになる商品がないかも確認しておきましょう。
9.3 Q. 銀行や証券会社によって、NISAで買える投資信託の本数は違いますか?
A. はい。法令上の本数制限はありませんが、各社が独自に選んだ商品しか取り扱わないため、実際の本数には差があります。契約前に、自分が積み立てたい商品がラインナップにあるか確認することをおすすめします。同じ名前の商品でも、取扱いの有無は金融機関ごとに異なります。
9.4 Q. 運用成績がいい業態を選べば得をすると考えていいですか?
A. いいえ。今回紹介した数値はあくまで過去の実績であり、将来の運用成果を保証するものではありません。対面か非対面か、投資信託か個別株式かといった商品構成の違いが結果に影響している可能性もあり、単純に「この業態が得」とは言い切れません。数字は参考情報の一つとして受け止めましょう。
参考資料
- e-Gov法令検索「金融商品取引法」第三十三条・第三十三条の二(金融機関の有価証券関連業の禁止等・金融機関の登録)
- 金融庁「投資信託の共通KPIに関する分析<2025年3月末基準>」(2026年3月17日公表)
- 金融庁「NISA口座の利用状況に関する調査結果(令和7年12月末時点)」(2026年7月3日公表)
LIMO編集部NISA解説班