

5. パートが社会保険に加入するメリット
保険料が引かれて目先の手取りが減るのは事実です。その一方で、引かれたぶんだけ受けられる保障は厚くなります。
厚生労働省が示している例で、負担と給付の両方を見ていきます。
5.1 将来の年金が増える
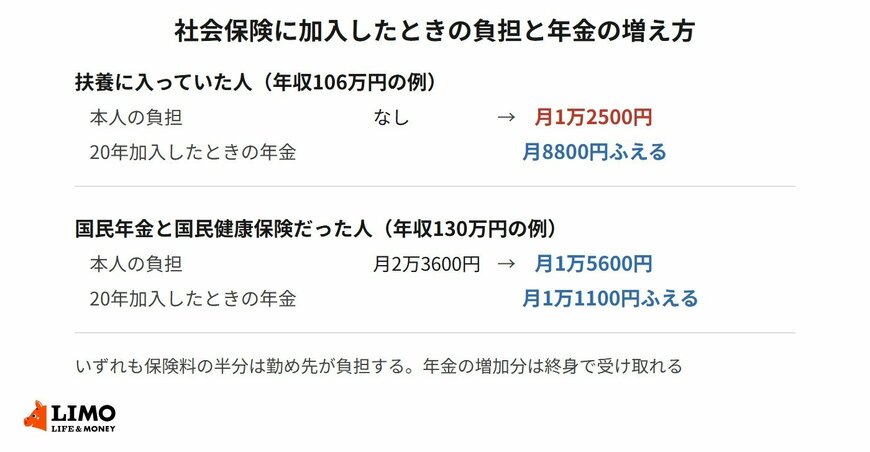
配偶者の扶養に入っていた人が年収106万円で社会保険に加入した場合、本人の負担は厚生年金保険料が月8100円、健康保険料が月4400円で、合わせて月1万2500円です。
扶養に入っていた人と国民年金の人では、加入したときの負担の向きが逆になる2/2
出所:厚生労働省「年金制度改正法(令和7年)の主な改正内容」を参考にLIMO編集部作成
そのかわり、20年間加入すると将来の年金が月8800円増えます。終身で受け取れる額ですので、20年受給すれば200万円を超える計算です。
国民年金と国民健康保険に自分で入っていた人であれば、向きが変わります。年収130万円の例では、月2万3600円だった負担が月1万5600円に下がり、そのうえで20年加入すれば年金が月1万1100円増えます。
保険料の半分を勤め先が負担するためです。
なお、新たに加入対象となる人には、3年間にわたり事業主の追加負担で本人の保険料負担を軽くできる特例も用意されています。
5.2 健康保険の保障が手厚くなる
勤務先の健康保険に入ると、病気やけがで働けないときの傷病手当金と、出産で休むときの出産手当金が受けられます。
どちらも国民健康保険にはない給付です。
私は自治体で国民健康保険の保険料を計算する仕事をしていましたが、扶養から外れて手続きに来た方から「病気で休んだときに何ももらえないのか」と聞かれることがよくありました。この差は実際に休んだときにはっきり出ます。
ただし、加入すれば手取りがすぐに増えるわけではありません。扶養に入っていた人は負担が発生しますので、当面の家計への影響は確かめておく必要があります。
6. まとめにかえて
2026年10月からの変更は2つです。最低賃金が全国加重平均で1177円に上がり、社会保険の賃金要件がなくなります。
結果として、週20時間以上働く人は勤務先の規模と学生かどうかで加入するかが決まることになります。106万円という金額で判断する場面は減っていきます。
一方で130万円の壁は残りますので、2つを混同しないよう注意してください。
自分が対象になるかどうかは、勤め先の従業員数と週の労働時間で変わります。まずは勤務先に確認し、そのうえで年金事務所や市区町村の窓口に相談してみてください。
扶養を外れるかどうかは、世帯の状況によって答えが変わる話です。数字を確かめてから決めるほうが、あとから迷わずにすみます。
参考資料
太田 彩子


