

国民年金保険料は令和8年度で月額1万7920円。年間にすると21万5040円にのぼり、収入が少ない時期には重い負担に感じられます。「払えないなら、とりあえず放置してもいいのでは」と考えてしまう人も少なくありません。
しかし国民年金保険料を未納のまま放置するのと、正式に「全額免除」の承認を受けるのとでは、将来受け取る年金額に大きな差が生まれます。この記事では、日本年金機構の公式情報にもとづき、全額免除の所得基準の計算式と、免除と未納の違いを、編集部が試算して整理します。
1. 全額免除は「猶予」と違い、年金額の2分の1が反映される
国民年金保険料の免除制度には、全額免除のほか4分の3免除・半額免除・4分の1免除があり、収入がさらに少ない学生には別枠で「学生納付特例」、50歳未満の人には「納付猶予」という制度もあります。これらは名前が似ているため、同じように扱われると考えている人も少なくありません。
日本年金機構の公式情報によると、全額免除が承認された期間は「保険料を全額納付した場合の年金額の2分の1」が老齢基礎年金に反映されます。これに対して、学生納付特例と納付猶予は、老齢基礎年金の受給資格期間(10年以上必要)にはカウントされるものの、年金額の計算には一切反映されません。
国民年金と厚生年金の違いを含め、公的年金制度全体の仕組みを知っておきたい人は、国民年金と厚生年金の違いを整理した別記事もあわせて確認してみてください。
2. 全額免除の所得基準は「(前年所得)≦(扶養親族等の数+1)×35万円+32万円」
日本年金機構の公式情報によると、全額免除が承認されるかどうかの所得基準は、次の計算式で判定されます。
(扶養親族等の数+1)×35万円+32万円
例えば単身(扶養親族なし)の場合、(1)×35万円+32万円=67万円が所得基準の目安になります。この所得は収入そのものではなく、給与所得控除や各種所得控除を差し引いたあとの所得金額である点に注意が必要です。
2.1 【免除区分別・所得基準と年金額への反映】
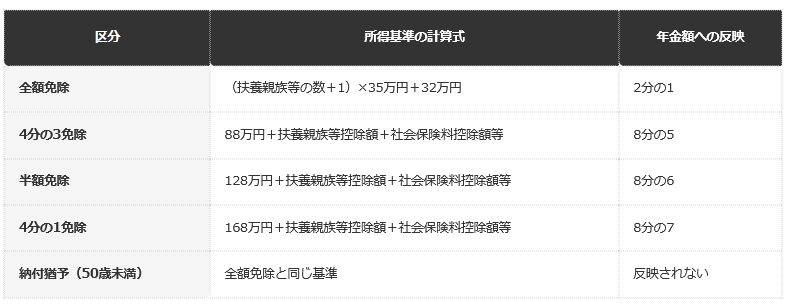
- 全額免除:所得基準は(扶養親族等の数+1)×35万円+32万円、年金額には2分の1が反映されます
- 4分の3免除:所得基準は88万円+扶養親族等控除額等、年金額には8分の5が反映されます
- 半額免除:所得基準は128万円+扶養親族等控除額等、年金額には8分の6が反映されます
- 4分の1免除:所得基準は168万円+扶養親族等控除額等、年金額には8分の7が反映されます
- 納付猶予(50歳未満向け):全額免除と同じ所得基準ですが、年金額には反映されません
収入が少ない年に「とりあえず猶予にしておこう」と選んでしまうと、全額免除なら得られたはずの2分の1の反映を逃してしまう可能性があります。50歳未満で所得基準を満たす人は、猶予ではなく免除を選べないか、窓口で必ず確認しておきたいところです。
3. 【編集者の視点】
「免除」と「猶予」は似た言葉ですが、年金額への反映という点では大きく違います。
特に50歳未満の人は、両方の制度が選択肢に入るケースがあるため、名前だけで判断しないことが重要です。
※本記事は、編集部が日本年金機構が公表する公式の最新情報を直接確認の上、執筆・検証しています。
4. 全額免除を2年間放置し追納しなかった場合、年金は年間いくら減るか
全額免除の承認を受けたまま追納しなかった場合、老齢基礎年金は満額より少なくなります。日本年金機構の情報によると、免除期間を1年分追納すると、老後の年金額は年間で約1万円増えます。これを裏返すと、全額免除の期間を1年放置(追納しない)した場合、その分だけ将来の年金が年間約1万円少なくなる計算になります。
例えば、全額免除を2年間受けて追納しなかった場合、年金額の減少は年間約2万円という試算になります。65歳から20年間受給すると仮定すると、生涯では約40万円の差になる計算です。免除を受けた事実そのものより、「追納するかどうか」で将来の年金額が変わってくる点を押さえておく必要があります。
4.1 【全額免除を追納しなかった場合の年金減少額の目安】
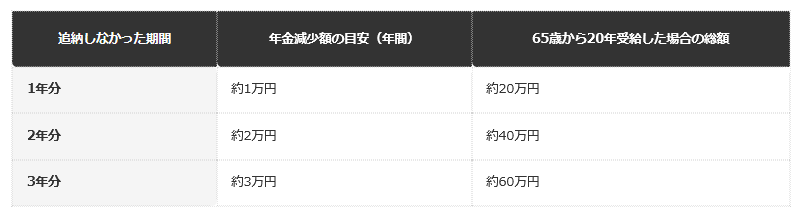
- 1年分追納しない場合:年金は年間約1万円減り、20年受給で約20万円の差になります
- 2年分追納しない場合:年金は年間約2万円減り、20年受給で約40万円の差になります
- 3年分追納しない場合:年金は年間約3万円減り、20年受給で約60万円の差になります
この試算はあくまで目安であり、実際の年金額は保険料の改定や受給開始年齢によって変わります。正確な金額を知りたい場合は、日本年金機構から届く「ねんきん定期便」で自分の記録を確認するのが確実です。
5. 追納の加算金は「3年度目以降」からかかる。古い期間から優先して納める
免除の承認を受けた期間は、日本年金機構によると「追納が承認された月の前10年以内」であれば、さかのぼって追納できます。ただし、免除の翌年度から起算して3年度目以降に追納する場合は、当時の保険料額に加算金が上乗せされます。2年度目までであれば、加算金なしで当時の金額のまま追納できます。
追納する際は、原則として古い期間の保険料から納める決まりになっています。免除の期間と、学生納付特例・納付猶予の期間の両方がある場合は、どちらを優先して追納すべきか年金事務所に相談することが案内されています。10年の期限が近づいている期間がある場合は、優先順位を確認したうえで早めに手続きすることが望ましいでしょう。
6. 【編集者の視点】
全額免除は「保険料を払わなくてよい」という制度ではなく、「将来の年金額が半分になる」制度だと理解しておくと、追納の判断がしやすくなります。
加算金がかからない2年度目までに追納できるかどうかも、家計の状況にあわせて検討しておきたいポイントです。
7. 審査の対象は本人だけではない。世帯主・配偶者の所得も見られる
全額免除の申請でもう1つ見落としがちなのが、審査対象になる所得の範囲です。日本年金機構の情報によると、国民年金保険料の免除・納付猶予の審査では、申請者本人だけでなく、「配偶者」と「世帯主」の所得もあわせて審査されます。本人の所得が基準以下でも、同居する世帯主(親など)の所得が高ければ、全額免除が承認されないケースがあります。
一方で、学生納付特例は「本人の所得のみ」で判定されるという違いがあります。学生の場合、親の所得がいくら高くても、本人の所得が基準以下であれば学生納付特例の対象になります。全額免除の審査対象と学生納付特例の審査対象は範囲が異なるため、「親の所得が高いから自分は対象外」と思い込んで申請自体を諦めてしまうのは早計です。
失業や倒産、災害など特別な事情がある場合は、この所得基準そのものが緩和される「失業等による特例免除」という制度もあります。前年の所得にかかわらず、失業した本人の所得をゼロとみなして審査されるため、通常の基準では対象外だった人でも免除が認められる可能性があります。会社都合・自己都合を問わず、雇用保険の受給資格者証などがあれば申請できるので、収入が急に減った年は必ず確認しておきたい制度です。
老後資金全体の目安について知っておきたい人は、老後資金の平均額のカラクリを整理した別記事もあわせてご覧ください。
8. 失業等による特例免除は「前年所得」ではなく「離職後の所得見込み」で審査される
通常の全額免除は前年の所得(正確には前々年所得や前年所得のうち審査対象となる期間の所得)で審査されますが、失業等による特例免除はこの前提が変わります。日本年金機構の情報によると、失業した本人については、前年に一定の所得があったとしても、その所得を除外して審査するという特例が設けられています。
つまり「前年は普通に働いていて所得があったが、年度の途中で失業した」という人でも、離職を理由に全額免除が認められる可能性があります。収入がゼロに近い状態でも「前年の所得が高いから対象外」と思い込んでしまいがちな制度だけに、この特例の存在を知っているかどうかで結果が変わってきます。
この特例が適用されるのは本人の所得部分だけで、配偶者や世帯主の所得は通常どおり審査対象に含まれる点には注意が必要です。配偶者に一定以上の収入がある場合、本人が失業していても世帯全体の所得基準を超えてしまい、全額免除ではなく一部免除にとどまるケースもあります。
失業特例免除を申請する際は、雇用保険受給資格者証や離職票の写しなど、失業を証明する書類の提出が必要になるため、あらかじめハローワークで書類を確保しておくとスムーズです。会社都合・自己都合のどちらの離職でも対象になる点も、あわせて押さえておきたいポイントです。
9. 追納の申し込みは年金事務所への申出が必要。市区町村の窓口では手続きできない
免除の申請自体は市区町村の国民年金担当窓口でも受け付けていますが、追納の申し込みは扱いが異なります。日本年金機構の情報によると、追納をしたいときは、住所地を管轄する年金事務所に申し出て「国民年金保険料追納申込書」を提出する必要があります。市区町村の窓口ではなく、年金事務所が窓口になるという点を混同しないようにしましょう。
申し込みが承認されると、日本年金機構から納付書が送られてくる仕組みです。この納付書を使って、金融機関やコンビニエンスストアなどで納付します。口座振替やクレジットカード納付には対応していない点にも注意が必要です。
追納したい期間が複数年度にまたがる場合は、古い年度から順に納付書が発行されるため、まとめて一括で納めたい場合はその旨を年金事務所に伝えておくとよいでしょう。年度をまたいで少しずつ納めることもできるため、家計の状況にあわせて無理のないペースで進めることも可能です。
10. まとめ
- 全額免除の所得基準は「(扶養親族等の数+1)×35万円+32万円」で、単身なら67万円が目安です
- 全額免除は年金額の2分の1が反映されますが、学生納付特例・納付猶予は反映されません
- 全額免除を1年分追納しないと、将来の年金は年間約1万円少なくなる試算になります
- 追納は10年以内が期限で、免除の翌年度から3年度目以降は加算金がかかります
- 追納は原則として古い期間から優先して行います
国民年金保険料が払えないときに未納のまま放置すると、将来の年金額に加え、万一の際の障害基礎年金・遺族基礎年金を受け取れない可能性も出てきます。未納と免除は同じ「保険料を払っていない状態」に見えても、制度上の扱いはまったく別物です。全額免除の申請をしたうえで、家計に余裕ができたときに追納するかどうかを検討する、という2段階で考えることが大切です。
所得基準に該当するかどうかや、追納できる期間の詳細は、お住まいの市区町村の国民年金担当窓口、または年金事務所に確認することをおすすめします。
11. よくある質問
11.1 Q. 全額免除と学生納付特例、両方とも対象になる場合はどちらを選ぶべきですか。
A. 学生の場合は学生納付特例が優先的に案内されますが、所得基準を満たせば全額免除も選択肢になります。全額免除は年金額に2分の1が反映される点で有利なため、窓口で確認することをおすすめします。
11.2 Q. 全額免除の申請はいつまでに行えばよいですか。
A. 免除は原則として申請した月から遡って2年1か月前まで申請できます。過去にさかのぼって申請したい場合は、早めに市区町村の窓口に相談してください。
11.3 Q. 追納する際、免除の期間と学生納付特例の期間、どちらを優先すべきですか。
A. 原則は古い期間からの納付ですが、免除と学生納付特例・納付猶予の期間が両方ある場合の優先順位は、年金事務所への相談が案内されています。
11.4 Q. 全額免除の所得基準を少しでも超えると、免除は一切受けられませんか。
A. 全額免除の基準を超えても、4分の3免除・半額免除・4分の1免除のいずれかに該当する可能性があります。所得に応じて段階的に判定されるため、基準を超えたからとあきらめず申請することが大切です。
11.5 Q. 免除の申請に必要な書類は何ですか。
A. 国民年金保険料免除・納付猶予申請書のほか、失業を理由とする場合は雇用保険受給資格者証の写しなど、状況に応じた書類が必要です。詳しくは市区町村の窓口で確認してください。
11.6 Q. 失業した場合、失業等による特例免除と通常の全額免除のどちらを申請すればよいですか。
A. 前年の所得が高く通常の全額免除の基準を超えてしまう場合は、失業等による特例免除を検討してください。窓口で離職票等を提示すれば、どちらの制度に該当するか判定してもらえます。両方の基準を満たす場合、どちらか一方を選ぶ必要はなく、有利な方の制度が適用されます。
11.7 Q. 一度免除の承認を受けたら、翌年度以降も自動的に免除が続きますか。
A. 原則として毎年度、あらためて申請が必要です。ただし申請時に翌年度以降の継続を希望すると、日本年金機構が毎年7月に自動で「継続審査」を行う仕組みがあります。この場合も所得審査自体は毎年行われるため、収入がある年は前年の収入を申告する必要があります。


参考資料
齊藤 慧


