

個人向け国債は満期になると、額面どおりのお金が口座に戻ってきます。
財務省は「満期を迎える方へ」というページで、2026年(令和8年)に満期を迎えるのは3つの区分だと案内しました。いずれも、購入した当時は金利の下限に近い水準だった時期にあたります。
この記事では、2026年に満期を迎える3つの区分と、当時の利率がどれくらいだったのかを財務省の資料から確認していきましょう。
なお、個人向け国債の基本的なしくみについては、下記の記事より一部を引用・参照しています。
1. 2026年に満期を迎える個人向け国債は3つの区分に分かれる
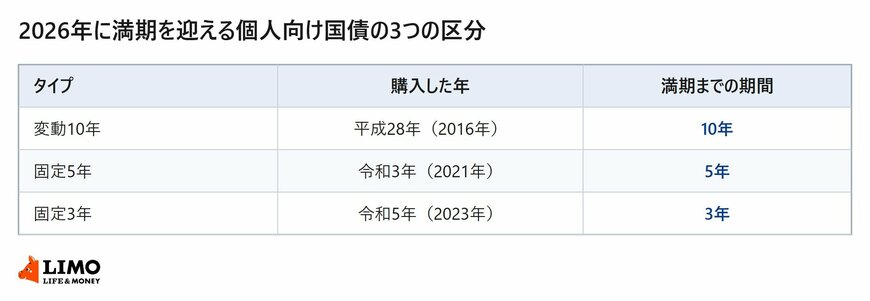
財務省の「満期を迎える方へ」のページでは、今年満期償還を迎える方として3つの区分が挙げられています。
満期は買ったタイプごとに決まるため、同じ年に買っていても満期の年は違います。
1.1 変動10年は平成28年に購入した方が対象
1つ目は、平成28年(2016年)に10年満期の個人向け国債を購入した方です。
満期が10年の個人向け国債は変動10年にあたり、2016年に買った回号が2026年に順次満期を迎えます。
1.2 固定5年は令和3年、固定3年は令和5年に購入した方が対象
2つ目は令和3年(2021年)に5年満期を購入した方、3つ目は令和5年(2023年)に3年満期を購入した方です。
5年満期は固定5年、3年満期は固定3年にあたります。
財務省は、それぞれの区分について、お持ちの国債の適用利率を該当ページで確認するよう案内しています。
【2026年に満期を迎える3つの区分】
- 変動10年:平成28年(2016年)に10年満期を購入した方
- 固定5年:令和3年(2021年)に5年満期を購入した方
- 固定3年:令和5年(2023年)に3年満期を購入した方
2. 満期を迎える個人向け国債は、買ったときの利率が年0.05%台だった
財務省が公表している発行額の推移の資料には、発行月ごとの利率も載っています。
この表は購入月ではなく発行月で並んでいるため、購入の翌月の行を見ることになります。
2.1 2016年に発行された変動10年の初回利率は3月以降すべて年0.05%
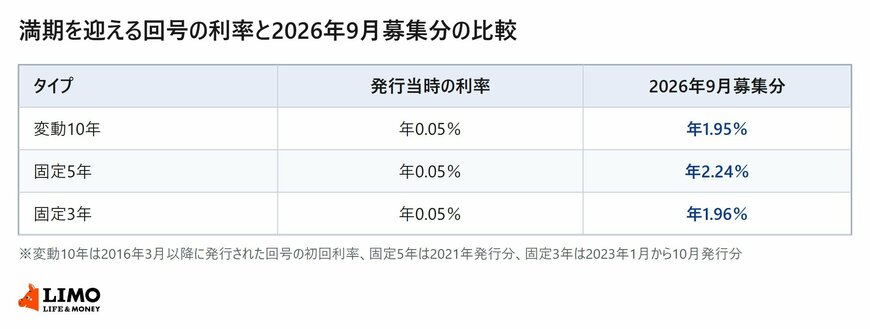
2016年に発行された変動10年の初回利率は、1月発行分が年0.21%、2月発行分が年0.17%で、3月発行分から12月発行分まではすべて年0.05%でした。
年0.05%は個人向け国債の金利の下限にあたる水準です。
ただし変動10年の利率は半年ごとに見直されるため、この年0.05%はあくまで初回の利率です。その後10年間ずっと同じ利率だったわけではありません。
2.2 2021年発行の固定5年と2023年発行の固定3年も年0.05%が中心
固定タイプは満期まで利率が変わらないため、発行時の利率がそのまま受け取る利率になります。
2021年に発行された固定5年の利率は、1月発行分から12月発行分まですべて年0.05%でした。
2023年に発行された固定3年は、1月発行分から10月発行分までが年0.05%、11月発行分が年0.09%、12月発行分が年0.19%です。
- 変動10年(2016年発行分の初回利率):1月 年0.21%/2月 年0.17%/3月から12月 年0.05%
- 固定5年(2021年発行分):1月から12月まで 年0.05%
- 固定3年(2023年発行分):1月から10月 年0.05%/11月 年0.09%/12月 年0.19%
満期を迎えたあとに買い直す場合の手続きについては、LIMOの記事「財務省、2026年7月募集「個人向け国債」の金利を公表!400万円購入した場合の受取利息をシミュレーション!手取り利息と解約調整額のポイント」から要点を引用して確認しておきましょう。
最低1万円という少額から購入でき、取扱金融機関で手軽に手続きができるほか、将来的に譲渡や相続を行うことも認められています。
出所:財務省、2026年7月募集「個人向け国債」の金利を公表!400万円購入した場合の受取利息をシミュレーション!手取り利息と解約調整額のポイント
銀行の窓口では、満期のご案内が届いてから「そういえば買っていた」と思い出される方も少なくありませんでした。
満期のお金は一度普通預金に戻るので、置きっぱなしにしないよう予定を決めておくと安心です。


