


住民税は前年の所得にかかる税なので、翌年に納める。退職金についてはこれが当てはまりません。
総務省によると、退職所得に対する住民税は、退職金が支払われるときにその場で特別徴収されます。毎月の給与から引かれる分とは別の計算で、平成25年1月1日から計算方法も変わりました。
この記事では退職金の住民税がどう計算され、どこで端数が切り捨てられるのかを確認したうえで、毎月の住民税の納め方と、退職したときにそれがどう変わるのかを見ていきます。
1. 【退職所得の特別徴収】退職金の住民税は、その場で引かれて完結する
納める先と時期が、毎月の住民税とは違います。まず誰に納めるのかから確かめます。
1.1 納める先は退職した年の1月1日の住所地
出発点は課税する自治体です。
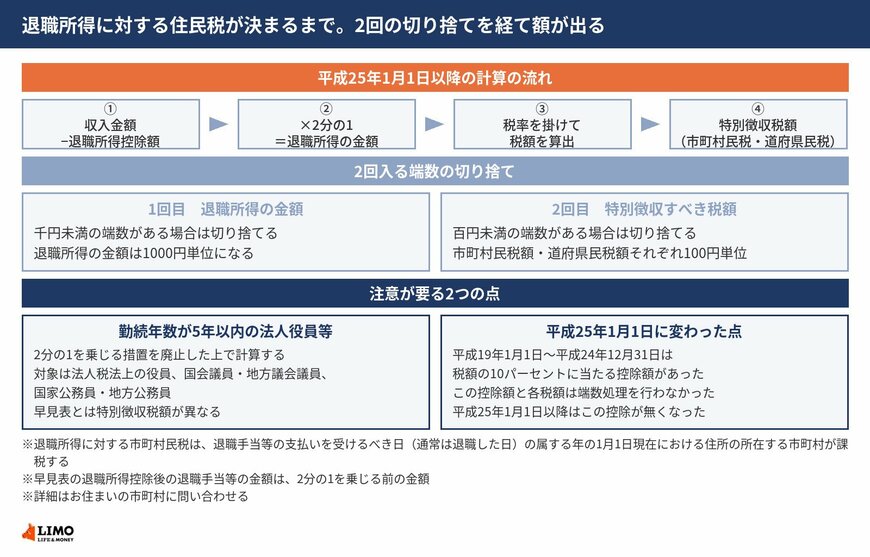
総務省によると、退職所得に対する市町村民税は、退職手当等の支払いを受ける人のその退職手当等の支払いを受けるべき日、通常は退職した日ですが、その日の属する年の1月1日現在における住所の所在する市町村によって課税されます。
退職後に引っ越しても、納める先は変わりません。その年の1月1日にどこに住んでいたかで決まります。
1.2 計算の出発点は退職所得の金額
まず課税の対象になる金額を出します。
退職所得の金額とは、収入金額から退職所得控除額を差し引いた後の金額に2分の1を乗じて得た額をいいます。
給与や年金と違い、控除を引いたあとにさらに半分にする段階があります。退職金という一度きりの収入に、毎年の所得と同じ税率をそのままかけないための仕組みです。
1.3 1回目の切り捨ては1000円単位
ここで端数の処理が入ります。
退職所得の金額に千円未満の端数がある場合は、千円未満の金額を切り捨てます。退職所得の金額は1000円単位になります。
控除を引いて半分にした結果が端数を含んでいれば、その端数は落ちます。切り捨てなので、納める側に不利にはなりません。
1.4 勤続5年以内の法人役員等は2分の1がない
この2分の1には例外があります。
勤続年数が5年以内の法人役員等については、この2分の1を乗じる措置を廃止した上で計算します。
同じ勤続年数、同じ退職金でも、立場によって課税の出発点が2倍変わります。短期間で高額の退職金を受け取る形を想定した措置です。
1.5 対象になる法人役員等の範囲も定められている
誰が当てはまるのかも書かれています。
2分の1を乗じる措置を廃止して計算する法人役員等とは、法人税法上の役員、国会議員・地方議会議員、国家公務員・地方公務員が対象となります。
民間企業の役員だけではありません。議員や公務員も、勤続年数が5年以内であればこの扱いになります。
1.6 2回目の切り捨ては100円単位
税額の側にも端数処理があります。
特別徴収すべき税額である市町村民税額と道府県民税額に、百円未満の端数がある場合は、それぞれ百円単位未満の端数を切り捨てます。特別徴収税額は100円単位になります。
市町村民税と道府県民税でそれぞれ切り捨てるので、2回分の端数が落ちます。所得の段階と税額の段階、あわせて2回の切り捨てを経て納める額が決まります。
1.7 確認用の早見表が公表されている
計算結果を照らし合わせる資料もあります。
総務省は、税額計算の結果を確認できるよう、退職所得に対する市町村民税・道府県民税の特別徴収税額早見表を掲示しています。ただし勤続年数が5年以内の法人役員等については早見表と特別徴収税額が異なるため、計算の流れを参考に計算する必要があります。
早見表の見方にも注意が要ります。早見表の退職所得控除後の退職手当等の金額は、2分の1を乗じる前の金額です。半分にしたあとの数字を当てはめると読み違えます。
1.8 平成25年に変わったのは10パーセントの控除が無くなったこと
改正の中身も記録されています。
平成19年1月1日から平成24年12月31日までの退職所得に対する住民税額の計算では、算出された税額(所得割額)からさらに10パーセントを差し引く控除措置がありました。
平成25年1月1日以降はこの10パーセントの控除(軽減措置)が廃止されたため、同じ退職金であっても、受け取る時期によって住民税額が変わることになります。
1.9 毎月の住民税は、退職したあとどうなるのか
退職金の分は、支払われるときに引かれて完結します。
一方で、毎月の給与から引かれていた住民税は前年の所得にかかるものなので、退職した時点でまだ納め終わっていない分が残ります。
その残りはどう納めることになるのでしょうか。そもそも毎月の住民税は年に何回に分けて納めるものなのか、自分で納める場合はどう変わるのかから確かめておきます。
なお、住民税の支払い回数と退職時の切り替えに関する詳しい解説は、下記の記事より一部を引用・参照しています。



