

3. 1647万6000円をどう取り崩すかで、持つ年数が変わる
高齢者世帯は貯蓄が多く借入がほとんどない一方、所得は全世帯を下回ります。貯めた分を使う段になると、貯め方とは別の判断が必要になります。
取り崩し方の違いと資産寿命は、LIMOの記事「老後資金の取り崩し方は貯め方より難しい。定額・定率の資産寿命と口座の取り崩し順序を試算で確認する」から要点を借りて確認します。
3.1 定額と定率という2つの取り崩し方がある
同記事によると、取り崩し方には定額と定率の2つがあり、どちらを選ぶかで資産の減り方が変わります。
定額は毎月決まった金額を引き出す方法、定率は残高の一定割合を引き出す方法です。同じ元本でも、残る年数と受け取れる額の形が違ってきます。
同記事は、資産の一部についてはあえて取り崩さずに運用を続け、公的年金や勤労収入などでまかなえる範囲の生活費だけをやりくりするという考え方もあるとしています。
3.2 定額で月8万円なら約27年で尽きる計算
数字で試算されています。
2000万円を年利2%(月次複利)で運用しながら、毎月8万円を定額で取り崩すと仮定します。この場合、資産は約27年(323か月)で尽きる計算になります。65歳から取り崩し始めると、92歳前後で資産がゼロになる計算です。
出所:LIMO「老後資金の取り崩し方は貯め方より難しい。定額・定率の資産寿命と口座の取り崩し順序を試算で確認する」
毎月同じ額を受け取れる代わりに、いつかゼロになる形です。前提条件によって結果は変わると同記事も注記しています。
3.3 定率なら残高は残るが受取額は減っていく
もう一方の方法では終わり方が変わります。
同じ2000万円を、年利2%で運用しながら、残高の4%を毎年取り崩す(定率)と仮定します。この場合、初年度の取り崩し額は80万円(月換算6万7000円)です。
取り崩し額が運用益を上回るため残高は徐々に減っていきますが、定額のようにゼロにはならず、20年後も約1313万円、30年後も約1065万円の残高が残る計算です。
出所:LIMO「老後資金の取り崩し方は貯め方より難しい。定額・定率の資産寿命と口座の取り崩し順序を試算で確認する」
定額の月8万円に対して、定率の初年度は月換算6万7000円です。受け取れる額は少ない代わりに、資産がゼロにならない形になります。
3.4 定率は受取額が当初の6割程度まで減っていく
定率にも別の問題があります。
同記事の試算では、初年度の受取額が年80万円で月換算約6万7000円、20年後は残高約1313万円で年間受取額が約52万5000円すなわち月換算約4万4000円、30年後は残高約1065万円で年間受取額が約42万6000円すなわち月換算約3万6000円です。
定率方式では資産そのものは尽きにくい一方、受け取れる金額は当初の6割程度まで減っていくと同記事は述べています。生活費が一定のペースでかかり続けることを考えると、この目減りをどう受け止めるかが課題になるという整理です。
そのうえで同記事は、生活費の土台は定額に近い形で、余裕がある部分は定率でと組み合わせる考え方もあるとしています。
同じ2000万円でも、受け取れる額を一定にするか資産を残すかで形が変わります2/2
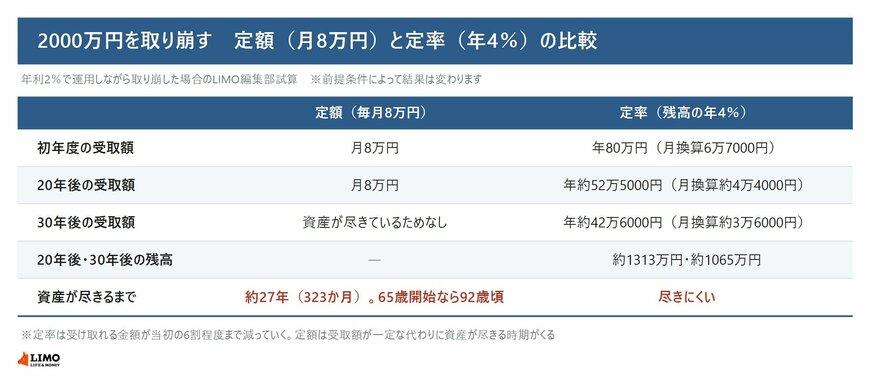
出所:LIMO「老後資金の取り崩し方は貯め方より難しい。定額・定率の資産寿命と口座の取り崩し順序を試算で確認する」をもとにLIMO編集部作成
4. どの口座から取り崩すかでも手取りが変わる
取り崩し方とは別に、どの器から出すかという順序の話があります。同記事はこちらも整理しています。
4.1 課税口座は20.315%、NISAは非課税
器の種類も判断に関わります。
同記事によると、資産を課税口座・iDeCo・NISAに分けて保有している場合、どの順番で取り崩すかによっても手取りの実質的な価値が変わってきます。課税口座で運用益を得た場合、売却益や配当には20.315%の税金がかかる一方、NISA口座内での運用益は非課税です。
単純に税負担だけを考えると、税金がかかる課税口座から先に取り崩し、非課税のNISA口座はできるだけ長く運用を続けるという考え方が成り立ちます。ただし市場が大きく下落している局面でNISA口座を取り崩さざるを得ない場合は、非課税のメリットを十分に活かせないまま売却することにもなると同記事は注意を促しています。
4.2 iDeCoは受け取り方法をあらかじめ選ぶ必要がある
iDeCoだけは別の段取りになります。
同記事によると、iDeCoは60歳以降に一時金・年金・併用のいずれかで受け取ることになり、これは他の資産の取り崩しとは別のタイミングで決める必要があります。
公的年金の受給開始時期と合わせて、公的年金等控除の枠をどう使うかも考慮する必要があるという整理です。
5. 公的年金の受給開始時期も取り崩しの設計に関わる
資産の側だけでなく、入ってくる年金の側にも選択肢があります。
5.1 繰下げ受給を選ぶと、その期間は資産から補うことになる
同記事は、日本年金機構によると老齢年金の受給開始を65歳より遅らせる繰下げ受給を選ぶと、1か月遅らせるごとに年金額が0.7%増額され、増額率は一生涯続くとしています。
同記事の試算では、68歳まで繰下げる場合の年金月額は約18万8000円で、65歳受給開始比で0.7%掛ける36か月すなわち25.2%の増額になります。繰下げ期間中に資産から補う金額は約540万円です。
70歳まで繰下げる場合の年金月額は約21万3000円で、0.7%掛ける60か月すなわち42.0%の増額です。繰下げ期間中に資産から補う金額は約900万円になります。
繰下げによって年金額が増えれば、その後の取り崩し額を毎月抑えられる可能性がありますが、繰下げている期間中は資産からより多く取り崩す必要があります。手元の資産にその期間を乗り切れるだけの余裕があるかが判断のポイントになると同記事は述べています。
6. 世帯類型ごとの姿と、取り崩し方を分けて確かめる
ここまで、世帯類型別の貯蓄と借入、そして取り崩し方による資産寿命の違いを見てきました。
調査の側は、全世帯が平均貯蓄額1414万8000円・平均借入金額362万5000円、高齢者世帯が1647万6000円と34万7000円、高齢者世帯以外の世帯が1298万4000円と525万3000円、児童のいる世帯が1035万7000円と1226万2000円、母子世帯が485万3000円と114万8000円でした。世帯主の年齢別では貯蓄は60から69歳の1989万8000円が最も高く、借入は30から39歳の1039万9000円が最も高くなっています。
取り崩しの側は、定額で月8万円なら約27年で尽きる一方、定率で年4%なら初年度は月換算6万7000円で30年後も約1065万円が残るという試算でした。受け取る額の大きさと、資産が尽きるかどうかは両立しません。
なお同記事の試算はいずれも年利2%、定額なら月8万円、定率なら年4%という前提の上に立っており、前提条件によって結果は変わると明記されています。国民生活基礎調査の側も、平均貯蓄額に貯蓄額不詳の世帯を含まない集計です。
まずは自分の世帯がどの区分に当たるかを確かめ、そのうえで貯蓄がどの口座にいくらあるかを書き出すところからになります。取り崩しの方針や口座ごとの扱いで迷う場合は、金融機関の窓口や、国民年金・厚生年金の見込額を確認できる年金事務所にご相談ください。

参考資料
LIMO編集部家計解説班


