
貯蓄がいくらあるかを世帯類型で並べると、借入金の側は逆を向いています。
厚生労働省の2025年国民生活基礎調査によると、高齢者世帯の1世帯当たり平均貯蓄額は1647万6000円で、平均借入金額は34万7000円です。児童のいる世帯は平均貯蓄額1035万7000円に対して平均借入金額1226万2000円で、借入のほうが多くなっています。
この記事では世帯類型ごとの貯蓄と借入の姿を確認します。2ページ目では、積み上げた資産をどう取り崩すかという次の段階を見ていきます。
1. 【国民生活基礎調査】高齢者世帯の平均貯蓄は1647万6000円、平均借入は34万7000円
同じ調査の中で、世帯類型によって貯蓄と借入の向きが入れ替わります。まず全世帯の姿から確かめます。
1.1 全世帯の平均貯蓄額は1414万8000円
出発点は全世帯です。
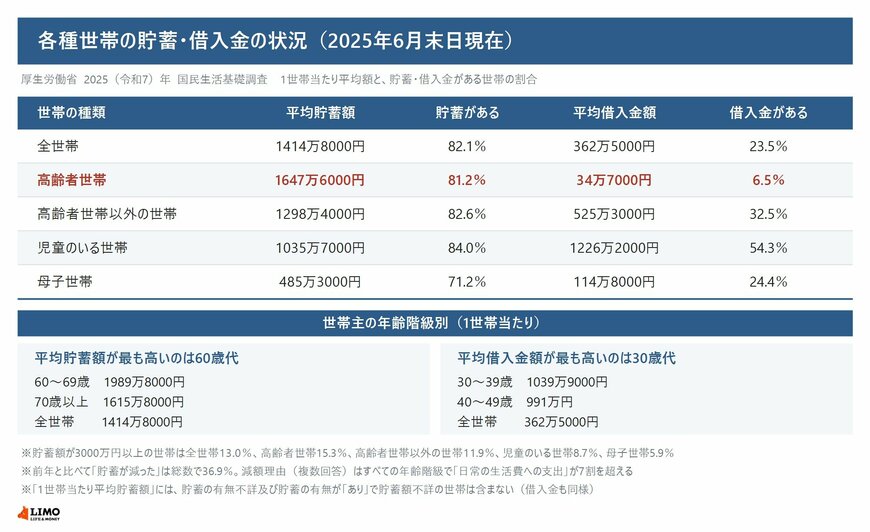
厚生労働省によると、2025年の貯蓄の状況を見ると、全世帯では貯蓄があるが82.1%で、1世帯当たり平均貯蓄額は1414万8000円です。貯蓄がないは10.7%です。
借入金の状況を見ると、全世帯では借入金があるが23.5%で、1世帯当たり平均借入金額は362万5000円です。2025年調査の貯蓄・借入金とは、2025年6月末日の現在高及び残高です。
高齢者世帯は貯蓄が最も多く借入が最も少ない一方、児童のいる世帯は借入が貯蓄を上回ります1/2
出所:厚生労働省「2025(令和7)年 国民生活基礎調査の概況 Ⅱ 各種世帯の所得等の状況」をもとにLIMO編集部作成
1.2 高齢者世帯は貯蓄が多く借入がほとんどない
世帯類型で分けると差が出ます。
高齢者世帯では、貯蓄があるが81.2%で、1世帯当たり平均貯蓄額は1647万6000円です。全世帯の1414万8000円より232万8000円多くなっています。
一方で借入金があるは6.5%にとどまり、1世帯当たり平均借入金額は34万7000円です。全世帯の362万5000円と比べると、10分の1ほどの水準です。
1.3 児童のいる世帯は借入のほうが多い
同じ調査でも逆の形になる区分があります。
児童のいる世帯では、貯蓄があるが84.0%で最も高い一方、1世帯当たり平均貯蓄額は1035万7000円です。高齢者世帯より611万9000円少なくなっています。
借入金があるは54.3%で、1世帯当たり平均借入金額は1226万2000円です。平均貯蓄額の1035万7000円を190万5000円上回っており、貯蓄と借入の大小が高齢者世帯とは逆になっています。
1.4 高齢者世帯以外と母子世帯の姿
残りの区分も確かめます。
高齢者世帯以外の世帯は、1世帯当たり平均貯蓄額が1298万4000円、平均借入金額が525万3000円です。借入金があるは32.5%です。
母子世帯は、貯蓄がないが21.8%と最も高く、1世帯当たり平均貯蓄額は485万3000円、平均借入金額は114万8000円です。貯蓄があるも71.2%で、他の区分より低くなっています。
1.5 3000万円以上の世帯は高齢者世帯で15.3%
分布まで見ると偏りが分かります。
貯蓄額が3000万円以上の世帯は、全世帯で13.0%、高齢者世帯で15.3%、高齢者世帯以外の世帯で11.9%、児童のいる世帯で8.7%、母子世帯で5.9%です。
高齢者世帯は上位の階級に広がっています。一方で貯蓄額が50万円未満の世帯も3.6%、貯蓄がない世帯も9.9%あり、同じ高齢者世帯の中でも幅があります。
2. 貯蓄が多いのは60歳代、借入が多いのは30歳代
世帯類型とは別に、世帯主の年齢で分けた集計もあります。貯蓄の山と借入の山は、同じ年代には来ていません。
2.1 貯蓄が最も多いのは60歳代
年齢で分けると山の位置が分かります。
世帯主の年齢階級別に1世帯当たり平均貯蓄額を見ると、60から69歳が1989万8000円で最も高く、次いで70歳以上が1615万8000円です。
定年前後で積み上がり、その後は下がる形です。調査はこの差の理由までは示していません。
2.2 借入が最も多いのは30歳代
借入の側は別の年代に寄っています。
1世帯当たり平均借入金額は、30から39歳が1039万9000円と最も高く、次いで40から49歳が991万円です。
貯蓄が多い年代と借入が多い年代は重なりません。30歳代は平均貯蓄額が633万8000円で、平均借入金額の1039万9000円を下回っています。
2.3 貯蓄が減った世帯は36.9%、減額理由の最多は日常の生活費
増減の方向も調べられています。
世帯主の年齢階級別に貯蓄の増減状況を見ると、前年と比べて貯蓄が減ったは総数で36.9%です。
貯蓄の減った世帯に減額理由を複数回答で聞くと、日常の生活費への支出を挙げた世帯はすべての年齢階級で7割を超えています。総数では80.1%で、特定の年代だけの事情ではありません。
2.4 平均を足しても合わない理由が注記されている
数字の前提にも決まりがあります。
1世帯当たり平均貯蓄額には、貯蓄の有無不詳及び貯蓄の有無が「あり」で貯蓄額不詳の世帯は含みません。平均借入金額も同じ扱いです。貯蓄の有無不詳は全世帯で7.1%、借入金の有無不詳は9.0%あります。
所得の側も世帯類型で差があります。2024年の1世帯当たり平均所得金額は、全世帯が575万2000円、高齢者世帯が336万1000円、高齢者世帯以外の世帯が700万7000円、児童のいる世帯が857万3000円です。生活意識では、苦しいすなわち大変苦しいとやや苦しいの合計が55.4%となっています。
高齢者世帯は借入がほとんどない代わりに、所得は全世帯の6割ほどです。積み上げた1647万6000円を、そこからどう使っていくのかが次の問題になります。
なお、積み上げた資産の取り崩し方と資産寿命に関する詳しい解説は、下記の記事より一部を引用・参照しています。